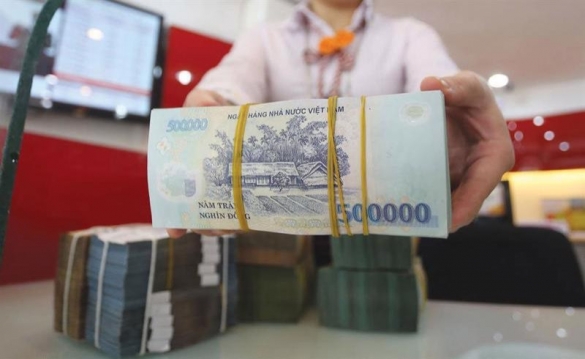
Thúc đẩy cho vay theo chuỗi

Nghị quyết 68-NQ/TW nêu định hướng quan trọng về đa dạng hóa nguồn vốn cho kinh tế tư nhân, trong đó có các định hướng cụ thể để thúc đẩy hoạt động.
Thúc đẩy cho vay theo chuỗi
Nghị quyết 68 khuyến khích các tổ chức tài chính, tín dụng cho vay dựa trên cơ sở thẩm định phương thức sản xuất kinh doanh, phương án mở rộng thị trường đầu ra, cho vay dựa trên dữ liệu, dòng tiền, chuỗi giá trị, xem xét các tài sản bảo đảm bao gồm cả động sản, tài sản vô hình, tài sản hình thành trong tương lai và hình thức cho vay tín chấp.

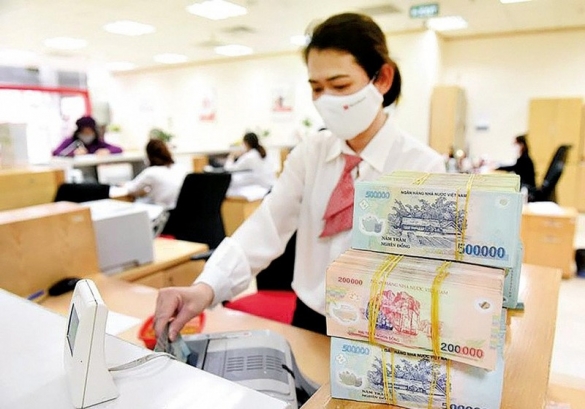
Cho vay theo chuỗi giá trị và chuỗi cung ứng là một hình thức tài trợ vốn mà các ngân hàng thương mại (NHTM) cung cấp cho các doanh nghiệp hoặc cá nhân tham gia trong một chuỗi liên kết sản xuất, từ khâu cung ứng nguyên liệu đầu vào đến sản xuất, chế biến và phân phối sản phẩm.

Đối mặt nhiều thách thức

Ở Việt Nam, mô hình này đặc biệt được chú trọng trong lĩnh vực nông nghiệp. Một số ngân hàng cũng mở rộng hoạt động với các chuỗi cung ứng trong bán lẻ, tiêu dùng,… Tuy nhiên, đến năm 2025, hoạt động cho vay theo chuỗi giá trị, chuỗi cũng ứng vẫn đối mặt với nhiều hạn chế. Theo báo cáo từ Viện Chiến lược Ngân hàng, mặc dù 87% các NHTM đã triển khai hình thức cho vay này, nhưng tỷ lệ dư nợ cho vay theo chuỗi giá trị trong nông nghiệp chỉ chiếm khoảng 1,5% tổng dư nợ cho vay đối với lĩnh vực nông, lâm nghiệp và thủy sản. Điều này cho thấy quy mô triển khai còn nhỏ lẻ, chưa tương xứng với tiềm năng.

Một số ngân hàng lớn như VietinBank, BIDV và Agribank đã tiên phong trong việc cung cấp các sản phẩm tài trợ chuỗi cung ứng, chẳng hạn như bao thanh toán bên bán, hay HDBank cung cấp sản phẩm cho vay theo chuỗi cung ứng đối với các doanh nghiệp trong chuỗi siêu thị và cửa hàng tiện lợi, eFactory tài trợ chuỗi cung ứng trên công nợ đã hình thành.

Ông Trần Hoài Phương, Giám đốc Khối Khách hàng Doanh nghiệp HDBank cho biết, trên nền tảng tổng quy mô hoạt động chuỗi đến cuối năm 2022 đạt gần 20.000 tỷ đồng, luôn duy trì mức tăng trưởng hàng năm hơn 35%, và đã liên thông được với nhiều chuỗi giá trị toàn cầu của HDBank, ngân hàng hướng đến mục tiêu phát triển danh mục tài trợ chuỗi lên 8.000 doanh nghiệp với quy mô lên tới 3 tỷ USD (hơn 60.000 tỷ đồng), phát triển danh mục tài trợ chuỗi trong lĩnh vực nông nghiệp; tài trợ cho nhà cung cấp và nhà phân phối.

Dù một số nhà băng đã tiên phong đi trước, song nhìn chung nhiều NHTM vẫn dè dặt do lo ngại rủi ro khi thúc đẩy tài trợ chuỗi. Nổi cộm là rủi ro trong cho vay theo chuỗi giá trị chủ yếu đến từ các yếu tố như: giả mạo giấy tờ, quản lý tài chính yếu kém của người vay, biến động giá cả thị trường, thời tiết bất thường, và đặc biệt là sự thiếu cam kết giữa các thành viên trong chuỗi. Bên cạnh đó, còn có hiện tượng "bể kèo" – khi nông dân hoặc doanh nghiệp không tuân thủ hợp đồng tiêu thụ – làm gián đoạn chuỗi liên kết, gây tổn thất cho cả ngân hàng và các bên liên quan.

Ngoài ra, sự thiếu hụt các sản phẩm bảo hiểm rủi ro thời tiết và cây trồng cũng làm gia tăng lo ngại cho các tổ chức tín dụng. Hơn nữa, liên kết giữa các NHTM và các thành viên trong chuỗi giá trị còn lỏng lẻo.

Thúc đẩy cho vay theo chuỗi
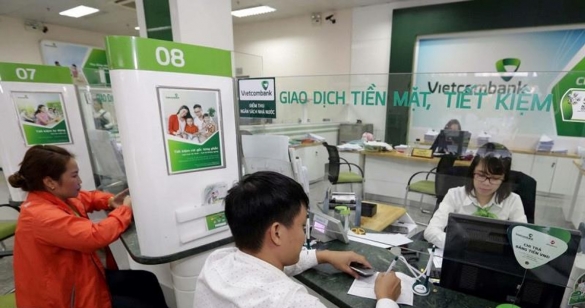
Agribank - một trong các ngân hàng tiên phong cung cấp các sản phẩm tài trợ vốn chuỗi cung ứng.

Giải pháp nào để thúc đẩy?

Trong năm 2025 và các năm tiếp theo, TS Nguyễn Hoàng Hiệp, Chuyên gia kinh tế cho rằng, để thúc đẩy hoạt động cho vay theo chuỗi giá trị và chuỗi cung ứng tại Việt Nam, cần thực hiện đồng bộ các giải pháp sau:

Thứ nhất, Chính phủ và Ngân hàng Nhà nước (NHNN) cần tiếp tục hoàn thiện khung pháp lý, tạo điều kiện thuận lợi cho các bên tham gia chuỗi giá trị. Các chính sách khuyến khích như giảm lãi suất, miễn giảm phí dịch vụ, hoặc ưu đãi thuế cho doanh nghiệp tham gia chuỗi liên kết cần được cụ thể hóa. Ngoài ra, cần ban hành các quy định rõ ràng về chế tài xử lý vi phạm hợp đồng trong chuỗi giá trị để tăng tính ràng buộc giữa các thành viên.

Thứ hai, công nghệ blockchain có tiềm năng lớn trong việc nâng cao hiệu quả và tính minh bạch trong cho vay theo chuỗi giá trị, đặc biệt trong lĩnh vực tài chính nông nghiệp. Với khả năng tạo ra sổ cái giao dịch minh bạch, bất biến và đồng thuận, blockchain giúp giám sát dòng tiền và giảm rủi ro gian lận.

Thứ ba, để đảm bảo tính bền vững của chuỗi giá trị, các ngân hàng cần đóng vai trò "người kết nối", giám sát dòng tiền và thúc đẩy sự hợp tác giữa các thành viên trong chuỗi. Các NHTM nên chủ động thiết kế các sản phẩm tín dụng linh hoạt, như bao thanh toán hoặc tài trợ chuỗi cung ứng, để đáp ứng nhu cầu vốn lưu động của doanh nghiệp và người dân. Ngoài ra, các viện nghiên cứu và tổ chức xã hội nghề nghiệp cần hỗ trợ xác nhận thành viên chuỗi, cung cấp dịch vụ tư vấn về sản xuất và tiêu thụ, từ đó nâng cao chất lượng sản phẩm và đầu ra cho các doanh nghiệp. Doanh nghiệp cũng phải tự nâng lực năng lực để có thể gia nhập vào các chuỗi cung ứng, giá trị có doanh nghiệp lớn dẫn đầu, đảm bảo tránh nút thắt tiếp cận vì “chưa đủ lớn”.

Cuối cùng, việc phát triển sản phẩm bảo hiểm rủi ro và đẩy mạnh chuyển đổi số là hết sức cần thiết, đặc biệt với cho vay chuỗi giá trị trong nông nghiệp. Từ phía ngân hàng, chuyển đổi số là yếu tố then chốt để nâng cao hiệu quả cho vay theo chuỗi giá trị. Việc đơn giản hóa thủ tục và đẩy mạnh cho vay qua kênh trực tuyến sẽ giúp doanh nghiệp và người dân tiếp cận vốn nhanh chóng hơn, đồng thời giảm chi phí vận hành cho ngân hàng.

Nguồn: Thúc đẩy cho vay theo chuỗi

Lê Mỹ
diendandoanhnghiep.vn
Chia sẻ

Tin liên quan

Cùng chuyên mục

Giải ngân vốn đầu tư công đạt 64,6% kế hoạch

Giải ngân vốn đầu tư công đạt 64,6% kế hoạch

Bộ Tài chính cho biết, số giải ngân vốn đầu tư công từ đầu năm đến hết ngày 15/10/2026 là 660.739,5 tỷ đồng, đạt 64,6% kế hoạch Thủ tướng Chính phủ giao. Còn 27 bộ, cơ quan trung ương và 15 địa phương có tỷ lệ giải ngân dưới bình quân chung cả nước.
Khơi thông vốn đầu tư, giảm áp lực cho ngân hàng

Khơi thông vốn đầu tư, giảm áp lực cho ngân hàng

Nhu cầu vốn đầu tư giai đoạn 2026-2030 dự kiến khoảng 38,5 triệu tỷ đồng, cao hơn gấp đôi 5 năm trước. Để đáp ứng mục tiêu tăng trưởng, Việt Nam cần đa dạng hóa kênh dẫn vốn, tháo gỡ điểm nghẽn và nâng cao hiệu quả phân bổ, sử dụng nguồn lực.
Giảm lãi suất: Không thể chỉ dừng lại ở "bao nhiêu" và "bao lâu"

Giảm lãi suất: Không thể chỉ dừng lại ở "bao nhiêu" và "bao lâu"

Vấn đề đặt ra với chuyện giảm lãi suất không chỉ là được bao nhiêu hay duy trì bao lâu, mà còn là làm thế nào để giải quyết những áp lực mang tính cấu trúc của thị trường vốn, qua đó tạo nền tảng cho một mặt bằng lãi suất ổn định, hợp lý.
Giảm lãi suất, động lực cho doanh nghiệp "bứt tốc" dịp cuối năm

Giảm lãi suất, động lực cho doanh nghiệp "bứt tốc" dịp cuối năm

Giảm lãi suất đang mở thêm dư địa hỗ trợ doanh nghiệp trong giai đoạn nước rút cuối năm 2026. Tuy nhiên, để dòng vốn thực sự trở thành động lực tăng trưởng, bài toán không chỉ nằm ở lãi suất mà còn ở khả năng tiếp cận tín dụng và hiệu quả sử dụng vốn.
Giảm lãi suất cho vay thực chất

Giảm lãi suất cho vay thực chất

Muốn giảm lãi suất cho vay thực chất, các tổ chức tín dụng (TCTD) phải đồng thời tiết giảm chi phí hoạt động, giảm chi phí huy động vốn và chia sẻ lợi nhuận.
Ngân hàng Nhà nước yêu cầu giảm lãi suất thực chất

Ngân hàng Nhà nước yêu cầu giảm lãi suất thực chất

Ngân hàng Nhà nước yêu cầu các ngân hàng quán triệt trong toàn hệ thống ngân hàng thương mại, trên tất cả các kênh bán hàng tổ chức triển khai quyết liệt giảm thực chất lãi suất huy động và cho vay.

Các tin khác

Gia tăng sự phân hóa tín nhiệm giữa các nhóm ngành

Gia tăng sự phân hóa tín nhiệm giữa các nhóm ngành

Nguồn vốn và dòng tiền đang trở thành 2 "từ khóa" hết sức quan trọng với sự ổn định và tín nhiệm của doanh nghiệp, đặc biệt nhìn từ góc độ doanh nghiệp là tổ chức phát hành trái phiếu.
Kiều hối về TP HCM tăng mạnh trong quý III/2026, dự báo cả năm đạt 9,5 - 9,8 tỷ USD

Kiều hối về TP HCM tăng mạnh trong quý III/2026, dự báo cả năm đạt 9,5 - 9,8 tỷ USD

Với dự báo Quý 4/2026 đạt khoảng 2,6 - 2,9 tỷ USD, doanh số kiều hối cả năm 2026 về TP HCM ước đạt khoảng 9,5 - 9,8 tỷ USD.
"Lãi suất huy động không giảm thì không thể có cơ sở giảm lãi suất cho vay"

"Lãi suất huy động không giảm thì không thể có cơ sở giảm lãi suất cho vay"

"Nếu lãi suất huy động không giảm thì không thể có cơ sở để giảm lãi suất cho vay, đầu tiên là việc giảm lãi suất huy động niêm yết kỳ hạn 6 tháng trở lên tối thiểu 0,5%/năm"...
NHNN yêu cầu giảm lãi suất, ngân hàng không tuân thủ có thể bị hạ room tín dụng năm 2027

NHNN yêu cầu giảm lãi suất, ngân hàng không tuân thủ có thể bị hạ room tín dụng năm 2027

Ngân hàng Nhà nước Việt Nam (NHNN) yêu cầu các tổ chức tín dụng giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm đối với kỳ hạn từ 6 tháng trở lên, đồng thời tập trung giảm lãi suất cho vay 1,5–2%/năm đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên. Ngân hàng không thực hiện nghiêm chỉ đạo có thể bị xem xét điều chỉnh chỉ tiêu tăng trưởng tín dụng cuối năm 2026 và giao room thấp hơ
Ngân hàng triển khai đợt giảm lãi suất cho vay

Ngân hàng triển khai đợt giảm lãi suất cho vay

Các ngân hàng được yêu cầu giảm lãi suất cho vay từ 1,5-2%/năm đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên để hỗ trợ doanh nghiệp, người dân và thúc đẩy tăng trưởng kinh tế. Vietcombank, BIDV đã đi đầu cam kết...
Ngân hàng cần giảm lãi suất tiền gửi tối thiểu 0,5%/năm cho kỳ hạn từ 6 tháng

Ngân hàng cần giảm lãi suất tiền gửi tối thiểu 0,5%/năm cho kỳ hạn từ 6 tháng

NHNN yêu cầu triển khai các giải pháp hoạt động nhằm tiếp tục góp phần tích cực thực hiện mục tiêu giữ vững ổn định kinh tế vĩ mô, kiểm soát lạm phát, hỗ trợ thúc đẩy tăng trưởng kinh tế và an toàn hệ thống ngân hàng.
Đằng sau màn trình diễn ngoạn mục của ‘xe bay’ Tesla Roadster

Đằng sau màn trình diễn ngoạn mục của ‘xe bay’ Tesla Roadster

Màn ra mắt đầy ấn tượng của mẫu Tesla Roadster chạy bằng công nghệ tên lửa, với khả năng thực hiện những pha trình diễn ấn tượng tối 15/10 có thể được xem là lời chia tay đầy phô trương của tỷ phú Elon Musk với hình ảnh Tesla trong vai trò một nhà sản xuất ô tô truyền thống.
FiinRatings: Triển vọng tín dụng ngành ngân hàng ổn định

FiinRatings: Triển vọng tín dụng ngành ngân hàng ổn định

Triển vọng tín dụng của ngành nhìn chung ổn định nhưng đang đối mặt với áp lực suy giảm ngày càng tăng với những vấn đề về lợi nhuận, rủi ro và nguồn vốn hội tụ.
Ngân hàng chạy đua lợi nhuận 2026: Cân bằng giữa mở rộng tín dụng và kiểm soát rủi ro

Ngân hàng chạy đua lợi nhuận 2026: Cân bằng giữa mở rộng tín dụng và kiểm soát rủi ro

Tín dụng đang tăng tốc, lợi nhuận ngành ngân hàng cũng có nhiều điểm tích cực. Song sức ép chi phí vốn và chất lượng tài sản đòi hỏi các ngân hàng phải cân bằng giữa mở rộng tín dụng và kiểm soát rủi ro.
Sức bật cho doanh nghiệp từ nguồn vốn ESG

Sức bật cho doanh nghiệp từ nguồn vốn ESG

Dù đầu tư cho phát triển bền vững đòi hỏi lượng vốn ban đầu lớn hơn, nhưng doanh nghiệp cần nhìn nhận chi phí của việc không hành động sẽ còn đắt đỏ hơn nhiều trước sự thay đổi của chuỗi cung ứng, mong muốn khách hàng và tiêu chuẩn của nhà đầu tư.
Động lực nào đưa giá vàng lập đỉnh mới?

Động lực nào đưa giá vàng lập đỉnh mới?

Theo các nhà đầu tư và lãnh đạo doanh nghiệp trong ngành được Financial Times dẫn lời, giá vàng có thể lập đỉnh cao kỷ lục mới trong vòng 24 tháng tới. Triển vọng này được củng cố bởi lực mua từ các ngân hàng trung ương, cùng những lo ngại về nợ công, căng thẳng địa chính trị và vị thế thống trị của đồng USD.
Lãi suất lên sát 20%, vay vốn thế nào để giữ an toàn tài chính?

Lãi suất lên sát 20%, vay vốn thế nào để giữ an toàn tài chính?

(VNF) - Lãi suất cho vay tăng cao đang tạo thêm sức ép lên ngân sách của nhiều hộ gia đình. Khi chi phí trả nợ tăng nhưng thu nhập không phải lúc nào cũng cải thiện tương ứng, người vay cần tính lại dòng tiền, cơ cấu các khoản nợ và chuẩn bị phương án ứng phó với những biến động tiếp theo.
Dự báo Ngân hàng Nhà nước giữ nguyên lãi suất điều hành đến hết 2027

Dự báo Ngân hàng Nhà nước giữ nguyên lãi suất điều hành đến hết 2027

Trong kịch bản cơ sở, UOB tiếp tục kỳ vọng NHNN sẽ giữ nguyên lãi suất tái cấp vốn ở mức 4,5% đến hết năm 2027, đồng thời sử dụng các công cụ để hỗ trợ thị trường.
Cải cách các kênh huy động, bổ sung vốn cho hệ thống ngân hàng

Cải cách các kênh huy động, bổ sung vốn cho hệ thống ngân hàng

Cách chính sách để thúc đẩy huy động vốn bổ sung cho hệ thống ngân hàng trên thị trường tiền tệ và qua mọi kênh vốn nợ, vốn cổ phần..., đang được triển khai ráo riết.
Lãi suất thả nổi lên gần 20%; tỷ giá hạ nhiệt nhanh

Lãi suất thả nổi lên gần 20%; tỷ giá hạ nhiệt nhanh

Nhiều ngân hàng nâng lãi suất cơ sở khiến người vay theo cơ chế thả nổi phải chịu mức lãi suất gần 20%. Trong khi đó, tỷ giá USD/VND hạ nhiệt đáng kể nhờ nguồn cung ngoại tệ dồi dào cùng chính sách điều hành linh hoạt.
Ngân hàng kỳ vọng tín dụng tăng trưởng 16,4% trong 2026

Ngân hàng kỳ vọng tín dụng tăng trưởng 16,4% trong 2026

Theo kết quả điều tra xu hướng kinh doanh của các tổ chức tín dụng trong quý IV/2026, các ngân hàng đã điều chỉnh kỳ vọng tăng trưởng tín dụng bình quân tăng mạnh cho cả năm.
Tăng dư địa cho vay có chất lượng

Tăng dư địa cho vay có chất lượng

Thông tư 50/2026/TT-NHNN được kỳ vọng hỗ trợ các ngân hàng về nhiều mặt, đặc biệt là quản trị thanh khoản để tăng dư địa cho vay có chất lượng trong giai đoạn tới.
Ngành nào sẽ dẫn đầu tăng trưởng lợi nhuận quý III/2026?

Ngành nào sẽ dẫn đầu tăng trưởng lợi nhuận quý III/2026?

HDB, VHM, VCG, BCM, PHR, GAS, REE, MWG, HPG, SSI, VNM, HAH, DPM, VIC, VPL, GEE... là những mã cổ phiếu đại diện các doanh nghiệp của các ngành được dự báo có tăng trưởng lợi nhuận sau thuế quý III/2026.
Xem thêm
Đổi thay nơi ngã ba biên giới Mường Nhé

Đổi thay nơi ngã ba biên giới Mường Nhé

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng  biển.

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.

Gỡ thẻ vàng thủy sản gắn với xây dựng kinh tế biển

Gỡ thẻ vàng thủy sản gắn với xây dựng kinh tế biển

Ngày hội văn hóa các dân tộc Việt Nam 2024 sắp diễn ra tại Quảng Trị

Ngày hội văn hóa các dân tộc Việt Nam 2024 sắp diễn ra tại Quảng Trị

[Tổng Hợp] 6 Quy Định Mới Về Đất Đai, Nhà Ở Có Hiệu Lực Tháng 8/2024

[Tổng Hợp] 6 Quy Định Mới Về Đất Đai, Nhà Ở Có Hiệu Lực Tháng 8/2024

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG  #62

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62

Cụ thể, báo cáo “Điểm lại - Cập nhật tình hình kinh tế Việt Nam” ấn bản tháng 4/2024 của WB tại Việt Nam ngày 23/4 đã chỉ ra xuất khẩu đang phục hồi, tiêu dùng và đầu tư tư nhân trong nước cũng trên đà tăng dần. Xuất khẩu thực tế dự kiến sẽ tăng 3,5% vào năm 2024, phản ánh sự cải thiện dần dần nhu cầu toàn cầu. Ngoài ra, lĩnh vực bất động sản dự báo phục hồi mạnh hơn vào cuối năm nay và năm sau, thúc đẩy nhu cầu trong nước khi các nhà đầu tư và người tiêu dùng dần lấy lại niềm tin.
Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”

sản phẩm OCOP
Bác sĩ tư vấn cách phòng tránh bệnh đường hô hấp trong thời tiết giao mùa

Bác sĩ tư vấn cách phòng tránh bệnh đường hô hấp trong thời tiết giao mùa

Trao yêu thương cho em

Trao yêu thương cho em

Nhằm kết nối, sẻ chia với các trẻ em mồ côi cha, mẹ do dịch Covid-19 vừa qua trên địa bàn Cần Thơ. Tạp chí Gia đình Việt Nam tại TP Cần Thơ tổ chức Chương trình nghệ thuật “ Nối vòng yêu thương” diễn ra vào ngày 28/6/2022. Công ty Cổ phần Trầm hương sinh học TTT là đơn vị tài trợ chính cho chương trình với mong muốn các em sẽ đón nhận những tương lai tươi sáng.
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia

Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia

Ngày 18/4 vừa qua, đối tượng Lê Ngọc Nhất đã dẫn Y Liên cùng 5 người khác gồm 2 nữ, 3 nam không rõ tên tuổi, không quen biết nhau sang Campuchia qua đường mòn biên giới tỉnh Long An.
Giao diện di động