
Biên lãi ròng thu hẹp, điểm sáng lợi nhuận ngân hàng đến từ đâu?
Thống kê cho thấy trong quý III/2025, lợi nhuận trước thuế của các ngân hàng niêm yết (13 TCTD top đầu) đạt hơn 74 nghìn tỷ đồng, tăng mạnh 23% so với cùng kỳ năm trước. Mức tăng trưởng cao này xuất phát thấp từ nền tăng trưởng thấp của quý III/2024. Cùng với đó, có sự phân hóa giữa các ngân hàng.
 |
| Trong quý III/2025, các ngân hàng đã tăng lãi suất huy động nhẹ, yếu đến từ chương trình khuyến mại ngắn hạn (2 tuần đến 1 tháng) nhằm thu hút tiền gửi mà không làm ảnh hưởng quá nhiều đến xu hướng về chi phí vốn. (Ảnh minh họa: ITN) |
Trên thực tế, sự phân hóa lợi nhuận giữa các ngân hàng đã diễn ra trong nhiều quý vừa qua, phản ánh quy mô và lợi thế, cách biệt của từng nhóm theo thời kỳ. Đi cùng, là sự chuyển hóa mức độ đầu tư công nghệ, nhân lực phù hợp để đạt được nhiều hơn các cơ hội kinh doanh trong thời kỳ cạnh tranh mạnh mẽ về tổng lực vốn và số hóa.
Theo dữ liệu của SSI, ghi nhận Vietinbank (CTG), VPBank (VPB) và OCB có kết quả vượt kỳ vọng, ngược lại, Sacombank (STB), VIB và BIDV (BID) thấp hơn dự báo. Mặc dù tăng trưởng lợi nhuận trước thuế nhìn chung tích cực, hoạt động cốt lõi của các ngân hàng lại thể hiện sự trái chiều. Tăng trưởng tín dụng đạt 14,6% so với đầu năm, tốc độ cao nhất trong vòng 9 tháng kể từ năm 2017, trong khi chất lượng tài sản cho thấy dấu hiệu ổn định ban đầu.
Trong đó, nhóm NHTMCP (ACB, MBB, STB, VPB, HDB, VIB, OCB, MSB, TPB) tiếp tục ghi nhận tăng trưởng tín dụng cao hơn so với nhóm NHTM Nhà nước (CTG, VCB, BID) trong quý III/2025, lần lượt đạt +4,5% và +4,0% so với quý trước (svqt). Tuy nhiên, khoảng cách này đã thu hẹp khi VCB lấy lại đà tăng trưởng và CTG duy trì xu hướng tăng trưởng tốt. Các ngân hàng có mức tăng tín dụng cao trong quý gồm VPB (+8,3% svqt), TCB(+6,1% svqt), ACB (+5,6% svqt) và MBB (+5,5% svqt). HDB giảm nhẹ -1,3% so với quý trước.
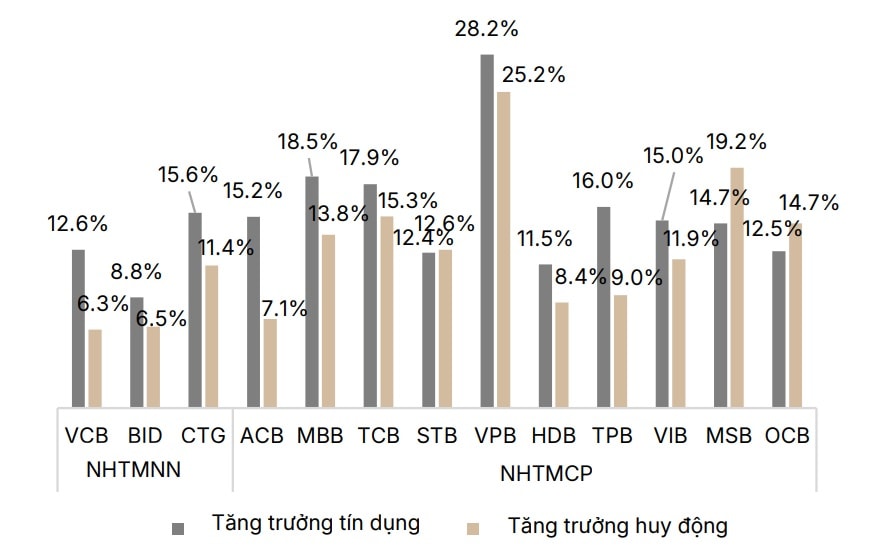 |
| Tăng trưởng tín dụng và huy động quý III/2025 của các NHTM. (Nguồn: SSI RS) |
Động lực tăng trưởng tín dụng chính của nhóm NHTMCP trong quý III/2025 tiếp tục tập trung vào lĩnh vực bất động sản và xây dựng (+6,84% svqt) và cho vay mua nhà (+6,65% svqt).
Đáng chú ý, cho vay đối với các công ty chứng khoán cũng ghi nhận mức tăng mạnh, đặc biệt tại VPB, MBB và TCB, nhờ diễn biến thuận lợi của thị trường chứng khoán trong kỳ. Điểm này cũng góp phần tăng tỷ trọng thu nhập ngoài lãi của các ngân hàng trong tổng thu nhập.
Trong khi đó, ACB vẫn kiên định với trọng tâm vào các khoản vay vốn lưu động phục vụ sản xuất, hộ kinh doanh và doanh nghiệp FDI – phù hợp với định hướng chiến lược của ngân hàng.
Trong quý này, ghi nhận tổng số dư nợ xấu tăng nhẹ +1,5% svqt, cho thấy chất lượng tài sản nhìn chung đã ổn định. Tuy nhiên, lại cũng có diễn biến phân hóa giữa các ngân hàng. ACB, VIB, VPB, CTG, BID ghi nhận cải thiện, trong khi STB, OCB, MBB và HDB có sự giảm sút. Phần còn lại duy trì tương đối ổn định. MBB gây bất ngờ khi nợ xấu tăng 23% svqt, chủ yếu đến từ các khoản vay tái cơ cấu của khách hàng năng lượng tái tạo đang trong quá trình đàm phán lại hợp đồng mua bán điện (DPPA) với EVN. Các khoản này dự kiến sẽ được phân loại lại về nhóm 1 trong quý IV/2025.
Nợ nhóm 2 tăng 14,4% svck trong quý III/2025, đảo ngược xu hướng giảm của quý trước, với mức tăng đáng kể tại STB, HDB và VPB. Ngoài ra, nợ nhóm 5 tiếp tục gia tăng tại nhóm NHTMCP. Theo SSI, đây là yếu tố cần tiếp tục theo dõi do áp lực trích lập dự phòng sẽ tăng nếu quá trình thu hồi kéo dài quá hai năm.
Đáng chú ý, một số ngân hàng có nợ xấu tăng mạnh trong quý chưa có sự gia tăng về chi phí tín dụng tương ứng. Ngược lại, CTG và TCB lại áp dụng cách tiếp cận thận trọng hơn khi tăng mạnh dự phòng rủi ro. Sự khác biệt này khiến tỷ lệ bao phủ nợ xấu toàn hệ thống tăng lên 93,7% (so với 88% trong quý II/2025), dù chi phí tín dụng bình quân giảm nhẹ xuống 1,13%.
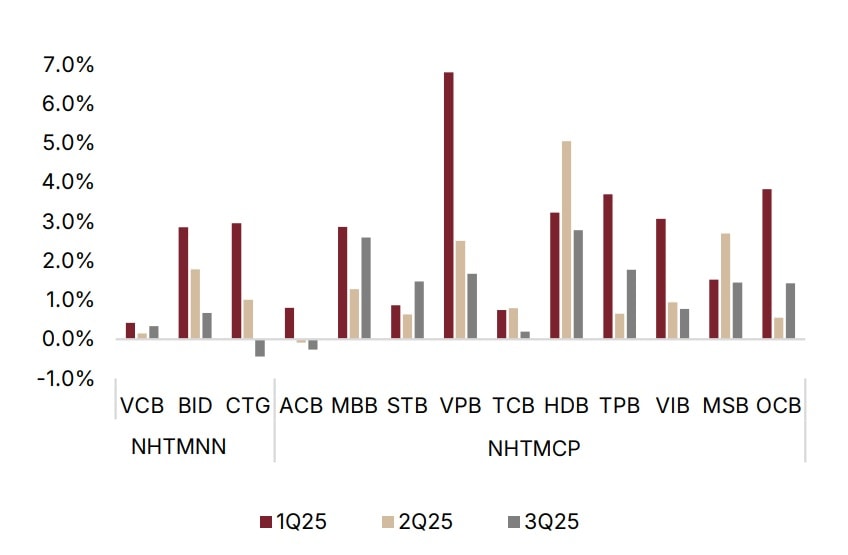 |
| Tỷ lệ hình thành nợ xấu của các ngân hàng. (Nguồn: SSI RS) |
Một điểm nổi bật khác trong hoạt động quý III, là các ngân hàng tiếp tục gia tăng tỷ lệ cho vay trên huy động (LDR), đồng thời giảm tỷ trọng đầu tư vào trái phiếu ngân hàng, qua đó hỗ trợ duy trì NIM. Thanh khoản do đó có một vài thời điểm chịu áp lực cục bộ, thể hiện qua biến động ngắn hạn của lãi suất qua đêm trên thị trường liên ngân hàng.
Mặc dù vậy, NIM toàn hệ thống vẫn giảm nhẹ 4 điểm cơ bản svqt xuống còn 3,14% trong quý III/2025, chủ yếu do tác động từ HDB và STB (+46 điểm cơ bản (bps) svqt). Trong đó NIM của HDB giảm chủ yếu do phí cam kết giải ngân giảm mạnh, ngược lại STB ghi nhận NIM mở rộng nhờ ghi nhận lại khoản thu nhập lãi liên quan đến khu công nghiệp Phong Phú, giúp lợi suất tài sản tăng 65 bps so với quý trước.
Nếu loại trừ các yếu tố bất thường trên, NIM cơ bản hầu như đi ngang svqt ở mức 3,02%. Từ cuối quý III/2025, một số ngân hàng ngừng áp dụng lãi suất cố định 2–3 năm cho vay mua nhà cũng như điều chỉnh tăng lãi suất cố định 1 năm. Ở chiều huy động, lãi suất tiền gửi tăng 20–80bps trên hầu hết kỳ hạn trong tháng 10/2025, trong đó mức tăng cao 50–80bps chủ yếu đến từ chương trình khuyến mại ngắn hạn (2 tuần đến 1 tháng) nhằm thu hút tiền gửi mà không làm ảnh hưởng quá nhiều đến xu hướng về chi phí vốn. SSI cho rằng với độ trễ giữa chu kỳ điều chỉnh lãi vay và lãi huy động, kỳ vọng NIM sẽ tương đối ổn định trong quý IV/2025 (±5bps svqt), và có thể phục hồi nhẹ trong năm 2026 khi lợi suất tài sản dần cải thiện.
Ngoài tăng trưởng tín dụng tích cực đóng góp cho thu nhập lãi thuần bất chấp NIM giảm điểm, thì thu nhập ngoài lãi tăng tốc nhờ hoạt động kinh doanh ngoại hối và chứng khoán cũng là điểm sáng của các ngân hàng. Theo đó, thu nhập ngoài lãi ghi nhận mức tăng mạnh trong quý III/2025, chủ yếu đến từ giao dịch ngoại hối (+23% svck) và lợi nhuận từ mảng chứng khoán.
Đà tăng mạnh của thị trường chứng khoán khi VN-Index đạt đỉnh lịch sử mới trong quý III đã tạo lực đẩy đáng kể cho hoạt động môi giới của các công ty chứng khoán là công ty con của ngân hàng. Các công ty chứng khoán ghi nhận kết quả kỷ lục trong cho vay margin, ngân hàng đầu tư và đặc biệt là giao dịch tự doanh. Nhờ đó, thu nhập từ chứng khoán kinh doanh, chứng khoán đầu tư của các ngân hàng trong phạm vi nghiên cứu tăng tới 33 lần svck, đóng góp vào tăng trưởng thu nhập ngoài lãi toàn ngành.
Điểm sáng nổi bật này đến từ công ty chứng khoán thuộc sở hữu trực tiếp của ngân hàng, đặc biệt là tại ACB, Techcombank (TCB) và VPBank (VPB). Điều này cũng cho thấy lợi thế của việc mở rộng hệ sinh thái mà các ngân hàng đã và đang đặt ra.
Song lưu ý theo xu hướng này, quý IV có thể sẽ là một câu chuyện khác khi VN-Index điều chỉnh và liên tục đi ngang, hoạt động tự doanh của các CTCK có thể khó khăn hơn trong khi áp lực margin cao và danh mục của nhà đầu tư cũng không dễ dàng sinh lời như quý liền trước.
Lũy kế 9 tháng 2025, lợi nhuận trước thuế của các ngân hàng niêm yết đạt 216,4 nghìn tỷ đồng (+16,3% svck). Nhóm ngân hàng quốc doanh (NHTMNN) có mức tăng trưởng nhỉnh (+18%svck), trong khi nhóm ngân hàng tư nhân (NHTMTN) tăng 15% svck.
Bước sang quý IV/2025, SSI dự báo tăng trưởng lợi nhuận sẽ chậm lại, đạt +10,8% svck, do nền so sánh cao từ quý IV/2024. Tuy nhiên, động lực tăng trưởng lợi nhuận được kỳ vọng vẫn duy trì mạnh mẽ ở các ngân hàng như TCB, VPB và HDB, nhờ tăng trưởng tín dụng tích cực, biên lợi nhuận ổn định cũng như đóng góp từ mảng phí dịch vụ.
Nguồn: Biên lãi ròng thu hẹp, điểm sáng lợi nhuận ngân hàng đến từ đâu?
Tin liên quan
Chuyến trở lại nước Anh của cựu HLV Man Utd thành cơn "ác mộng" 23/10/2026 11:06
Hải Phòng: Giao đất làm khu nhà ở xã hội rộng 2,5ha 23/10/2026 10:52
Giảm lãi suất: Không thể chỉ dừng lại ở "bao nhiêu" và "bao lâu" 23/10/2026 10:46
Cùng chuyên mục
Khơi thông vốn đầu tư, giảm áp lực cho ngân hàng
Tài chính 23/10/2026 13:00
Giảm lãi suất, động lực cho doanh nghiệp "bứt tốc" dịp cuối năm
Tài chính 22/10/2026 15:00
Giảm lãi suất cho vay thực chất
Tài chính 22/10/2026 13:00
Ngân hàng Nhà nước yêu cầu giảm lãi suất thực chất
Tài chính 22/10/2026 08:05
Gia tăng sự phân hóa tín nhiệm giữa các nhóm ngành
Kinh tế - Tài chính 22/10/2026 07:00
Kiều hối về TP HCM tăng mạnh trong quý III/2026, dự báo cả năm đạt 9,5 - 9,8 tỷ USD
Tài chính 21/10/2026 09:00
Các tin khác
"Lãi suất huy động không giảm thì không thể có cơ sở giảm lãi suất cho vay"
Tài chính 20/10/2026 09:00
NHNN yêu cầu giảm lãi suất, ngân hàng không tuân thủ có thể bị hạ room tín dụng năm 2027
Tài chính 19/10/2026 17:00
Ngân hàng triển khai đợt giảm lãi suất cho vay
Tài chính 19/10/2026 13:00
Ngân hàng cần giảm lãi suất tiền gửi tối thiểu 0,5%/năm cho kỳ hạn từ 6 tháng
Tài chính 19/10/2026 07:00
Đằng sau màn trình diễn ngoạn mục của ‘xe bay’ Tesla Roadster
Kinh tế - Tài chính 18/10/2026 07:10
FiinRatings: Triển vọng tín dụng ngành ngân hàng ổn định
Tài chính 18/10/2026 07:00
Ngân hàng chạy đua lợi nhuận 2026: Cân bằng giữa mở rộng tín dụng và kiểm soát rủi ro
Kinh tế - Tài chính 17/10/2026 14:58
Sức bật cho doanh nghiệp từ nguồn vốn ESG
Tài chính 17/10/2026 09:00
Động lực nào đưa giá vàng lập đỉnh mới?
Kinh tế - Tài chính 16/10/2026 10:24
Lãi suất lên sát 20%, vay vốn thế nào để giữ an toàn tài chính?
Kinh tế - Tài chính 16/10/2026 10:11
Dự báo Ngân hàng Nhà nước giữ nguyên lãi suất điều hành đến hết 2027
Tài chính 15/10/2026 07:00
Cải cách các kênh huy động, bổ sung vốn cho hệ thống ngân hàng
Tài chính 13/10/2026 07:00
Lãi suất thả nổi lên gần 20%; tỷ giá hạ nhiệt nhanh
Tài chính 12/10/2026 09:47
Ngân hàng kỳ vọng tín dụng tăng trưởng 16,4% trong 2026
Tài chính 12/10/2026 09:00
Tăng dư địa cho vay có chất lượng
Tài chính 11/10/2026 13:00
Ngành nào sẽ dẫn đầu tăng trưởng lợi nhuận quý III/2026?
Tài chính 11/10/2026 07:00
Đồng Việt Nam vẫn duy trì ổn định, NHNN sẽ kiểm soát chặt tỷ giá
Tài chính 09/10/2026 09:00
Việt Nam đứng thứ 2 Đông Nam Á về quy mô nhà đầu tư chứng khoán
Tài chính 09/10/2026 07:10

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16
WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58