
Thị trường bất động sản: Khi dòng tiền ngày càng chọn lọc
Dữ liệu của VARS IRE cho thấy, trong 6 tháng đầu năm 2026, toàn thị trường ghi nhận khoảng 98.000 sản phẩm chào bán, tăng 50% so với cùng kỳ. Nguồn cung mới đạt hơn 70.000 sản phẩm, tăng khoảng 40%.
 |
| Khoảng cách giữa giá nhà và thu nhập đòi hỏi nhiều hộ gia đình chuẩn bị tài chính kỹ lưỡng trước khi quyết định. |
Sức cầu vẫn hiện hữu
Trong đó căn hộ chung cư thuộc phân khúc cao cấp trở lên chiếm trên 70% nguồn cung căn hộ chung cư thương mại mở bán mới. Toàn thị trường ghi nhận khoảng 48.000 giao dịch, trong đó nguồn cung mới đóng góp khoảng 43.000 giao dịch.
Sức cầu vẫn hiện hữu nhưng có xu hướng lựa chọn và tập trung vào các dự án có nhu cầu ở thực và tiềm năng khai thác, tạo dòng tiền. Đặc biệt, một lượng lớn cầu tập trung vào phân khúc sản phẩm giá “bình dân”, có thể đưa vào sử dụng ngay.
Các chương trình phát triển nhà ở xã hội, nhà ở cho thuê và nhà ở thương mại giá phù hợp đã được đẩy mạnh, song cần thêm thời gian để hình thành nguồn cung thực chất và tạo chuyển biến rõ nét trong cơ cấu thị trường.
Luồng cân nhắc vì vậy không chỉ nằm ở phân khúc và mức giá mà còn ở thời điểm hình thành giá trị sử dụng. Nghĩa vụ thanh toán thường phát sinh trước khi tài sản có thể ở, cho thuê hoặc chuyển nhượng, tạo ra yêu cầu cân đối dòng tiền tốt hơn đối với cả người mua và doanh nghiệp .
Dữ liệu Chỉ số giá VARS IRE cho thấy, so với quý 1/2019, giá căn hộ bình quân tại Hà Nội đã tăng khoảng 97%. Tại TP Hồ Chí Minh và Đà Nẵng, giá bình quân gần như đi ngang nhưng tiếp tục neo ở mức cao.
Khả năng thanh toán của người mua đồng thời chịu tác động từ mặt bằng giá và chi phí tài chính. Trong khi đó, mặt bằng lãi suất hiện nay đang neo ở mức cao. Lãi suất vay mua nhà tại nhiều ngân hàng phổ biến ở mức 8.5-11%/năm trong thời gian ưu đãi. Sau đó, lãi suất thả nổi có thể lên tới 13-15%/năm và được điều chỉnh theo quy định của từng tổ chức tín dụng.
Ngoài ra, khoảng cách giữa giá nhà và thu nhập đòi hỏi nhiều hộ gia đình chuẩn bị tài chính kỹ lưỡng hơn trước khi quyết định mua nhà. Nhà đầu tư cũng ưu tiên những sản phẩm có khả năng khai thác sinh dòng tiền ngay để có chi phí bù đắp phần lãi vay.
Dòng tiền đang chuyển từ tâm lý “đón sóng” sang đánh giá giá trị sử dụng, khả năng khai thác và mức độ duy trì giá trị tài sản. Những sản phẩm chưa hình thành tiện ích, không tạo được dòng tiền hoặc phụ thuộc chủ yếu vào kỳ vọng tăng giá sẽ chịu áp lực thanh khoản lớn hơn.
 |
| Cần tháo gỡ những điểm nghẽn đang làm gia tăng chi phí, kéo dài thời gian thực hiện dự án. Ảnh: LV |
Tuy nhiên, dư địa giảm giá của doanh nghiệp không nhiều do giá thành bao gồm chi phí đất, bồi thường, xây dựng, nguyên vật liệu, vốn, pháp lý, quản lý, bán hàng và các nghĩa vụ tài chính đều đang gia tăng. Một số dự án còn có thể phát sinh thêm chi phí do quá trình xác định tiền sử dụng đất kéo dài.
Việc giảm trực tiếp giá niêm yết cũng có thể tác động đến thị trường thứ cấp, giá trị tài sản bảo đảm và tâm lý của khách hàng đã mua trước đó. Vì vậy, doanh nghiệp thường lựa chọn chiết khấu, hỗ trợ lãi suất hoặc giãn tiến độ thanh toán để giảm chi phí thực tế cho người mua.
Tiếp tục tháo gỡ điểm nghẽn
VARS IRE cho rằng, vấn đề đặt ra không phải ban hành chính sách để “giải cứu” thị trường hoặc duy trì mặt bằng giá, mà là tháo gỡ những điểm nghẽn đang làm gia tăng chi phí, kéo dài thời gian thực hiện dự án và hạn chế khả năng tiếp cận nhà ở của người dân.
Một thị trường bất động sản vận hành thông suốt sẽ giúp các dự án có đầy đủ pháp lý được triển khai liên tục, nguồn lực đất đai được sử dụng hiệu quả, doanh nghiệp chủ động kế hoạch đầu tư và người dân có thêm lựa chọn nhà ở phù hợp.
Do đó, VARS IRE cho rằng cần tiếp tục rút ngắn thời gian xử lý thủ tục đầu tư, đất đai, quy hoạch và xây dựng, xác định rõ trách nhiệm và thời hạn giải quyết của từng cơ quan. Cơ chế xác định tiền sử dụng đất, tiền thuê đất cần minh bạch, ổn định và có khả năng dự báo.
Đối với nhà ở xã hội, nhà ở công nhân, nhà ở cho thuê và nhà ở thương mại có mức giá phù hợp, cần xây dựng cơ chế đất đai, thuế và tín dụng hỗ trợ với mục tiêu phát triển.
Về nguồn vốn, để đáp ứng nhu cầu nhà ở cấp thiết của người dân, cần tiếp tục hoàn thiện khung pháp lý và cơ chế huy động vốn cho thị trường bất động sản. Dòng vốn được lưu chuyển thông suốt sẽ giúp các dự án khả thi triển khai liền mạch, giảm chi phí do đình trệ, bổ sung nguồn cung phù hợp và từng bước đưa giá nhà về mức dễ tiếp cận hơn đối với các hộ gia đình có nhu cầu thực.
Việc kiểm soát vốn cần chuyển từ cách tiếp cận chung theo lĩnh vực sang đánh giá dựa trên chất lượng dự án, mục đích sử dụng vốn, năng lực của chủ đầu tư và khả năng hoàn thành dự án. Những dự án có pháp lý đầy đủ, tiến độ khả thi, đáp ứng nhu cầu thực, mức giá phù hợp cần được tạo điều kiện tiếp cận nguồn vốn trung và dài hạn.
Ngược lại, dòng vốn phục vụ đầu cơ, tích trữ đất cần được kiểm soát. Đồng thời, cần phát triển các nguồn vốn dài hạn và đa dạng hóa kênh huy động, qua đó giảm sự phụ thuộc quá lớn vào tín dụng ngân hàng và tiền ứng trước của người mua.
Nguồn: Thị trường bất động sản: Khi dòng tiền ngày càng chọn lọc
Tin liên quan
Kết hợp nghệ và mật ong có an toàn không? 04/09/2026 15:20
Man United chia tay tiền đạo trẻ 04/09/2026 15:12
Cùng chuyên mục
Bình Dương sau sáp nhập: Dòng tiền bất động sản có thể tăng gấp 3 lần
Bất động sản 04/09/2026 15:00
Nghịch lý thị trường bất động sản: Tồn kho tăng vọt, giá vẫn "leo thang"
Bất động sản 04/09/2026 09:00
Nhà đầu tư ngoại tìm mua các BĐS công nghiệp Việt Nam quy mô lớn
Bất động sản 03/09/2026 15:32
Condotel qua thời "tăng trưởng nóng"
Bất động sản 03/09/2026 11:00
Hạ tầng kết nối đang tái định hình bản đồ giá trị bất động sản phía Nam
Bất động sản 02/09/2026 13:00
Tái định cư không chỉ là chỗ ở
Bất động sản 02/09/2026 11:00
Các tin khác
Từ 1/9, mỗi thửa đất có mã định danh riêng
Bất động sản 01/09/2026 11:00
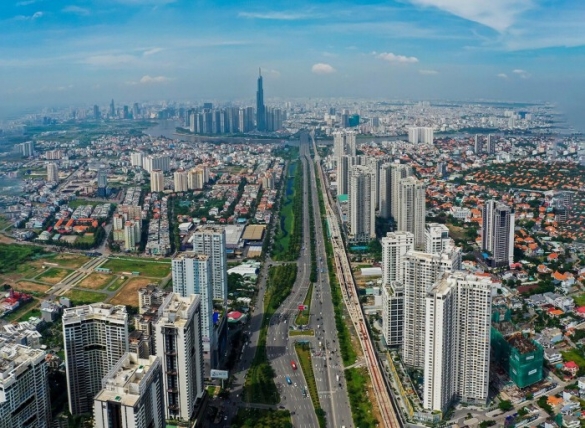
Bất động sản phía Nam tăng nguồn cung, thanh khoản vẫn chọn lọc
Bất động sản 31/08/2026 17:00
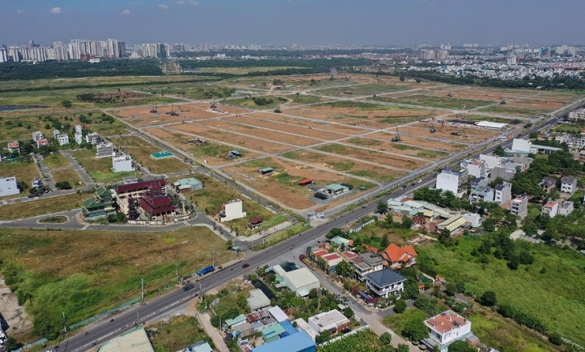
TP Hồ Chí Minh áp dụng quy định tách thửa mới, đất ở tối thiểu từ 36-100 m2
Bất động sản 30/08/2026 15:00
Lãi suất thả nổi lên 15 - 16%/năm, thanh khoản bất động sản chịu sức ép
Bất động sản 30/08/2026 09:00
Thước đo chính sách nhà ở là khả năng tiếp cận thực tế của người dân
Bất động sản 29/08/2026 09:00
Bất động sản năm 2026: Bài toán tín dụng - cơ hội và thách thức
Bất động sản 28/08/2026 13:00
Chung cư Hà Nội sắp vượt 100 triệu đồng/m²: Nguồn cung tăng, vì sao giá vẫn leo thang?
Bất động sản 28/08/2026 07:00
Nguồn cung hơn 21.000 căn hộ mới: Mua nhà ở TP.HCM có dễ hơn?
Bất động sản 27/08/2026 10:08
HoREA kiến nghị phân cấp thẩm quyền và linh hoạt điều khoản chuyển tiếp dự án
Bất động sản 27/08/2026 09:00
Lượt tìm kiếm và giao dịch bất động sản lao dốc, 80% nguồn cung mới vượt 50 triệu đồng/m2
Bất động sản 25/08/2026 17:00
Tăng tính dự báo trong xác định giá đất
Bất động sản 25/08/2026 09:00
TPHCM tháo gỡ vướng mắc cấp sổ hồng cho hàng trăm căn hộ
Bất động sản 24/08/2026 13:00
Đà Nẵng: Kiến nghị phân nhóm dự án để áp dụng tiêu chí thẩm định
Bất động sản 24/08/2026 09:00
Từ 1/9, mỗi thửa đất, công trình có một mã định danh riêng
Bất động sản 23/08/2026 11:00
Thanh khoản xuống thấp, môi giới đất nền chật vật tìm khách
Bất động sản 23/08/2026 08:10
Lợi suất trái phiếu bị kéo giảm, Fed gặp khó
Bất động sản 22/08/2026 13:00
Đề án 1 triệu căn nhà ở xã hội tăng tốc về đích
Bất động sản 22/08/2026 11:00
Thanh khoản sụt sâu và tồn kho tăng, giá căn hộ vào đà giảm
Bất động sản 21/08/2026 15:04

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58