
Lãi vay giảm, người Hà Nội vẫn chậm xuống tiền mua nhà
Có tiền, có thể vay, vẫn chưa dám mua
Một gia đình ở Hà Đông có 2 tỷ đồng tích lũy và muốn mua căn hộ để ổn định chỗ ở. Nếu tìm được nhà giá 3,5 tỷ đồng, họ cần vay thêm 1,5 tỷ đồng, chưa kể chi phí hoàn thiện nội thất, chuyển nhà và các khoản phát sinh. Trên giấy tờ, phương án ấy có thể thực hiện được. Trong đời sống hằng ngày, quyết định lại khó hơn nhiều: sau khi trả nợ ngân hàng, gia đình còn bao nhiêu tiền để duy trì sinh hoạt và dự phòng khi thu nhập biến động?
Đó là tình huống giả định, nhưng cho thấy vì sao lãi suất ưu đãi chưa đủ biến nhu cầu mua nhà thành giao dịch. Người mua thường nhìn thấy ngay khoản trả góp trong một hoặc hai năm đầu. Điều họ phải gánh là nghĩa vụ tài chính kéo dài nhiều năm sau đó. Chỉ cần lãi suất thay đổi, một người mất việc hoặc gia đình phát sinh chi phí lớn, kế hoạch vốn được tính vừa khít ban đầu có thể trở nên căng thẳng.
Thị trường hiện có thêm các chương trình cho vay phục vụ nhu cầu nhà ở. BIDV triển khai gói “Ngôi nhà đầu tiên”; Vietcombank công bố chương trình “Nhà Mới An Cư” quy mô 20.000 tỷ đồng dành cho việc mua nhà tại các dự án đã có giấy chứng nhận. Những chương trình này giúp người mua có thêm lựa chọn, song điều kiện vay, thời gian ưu đãi và cách tính lãi suất sau ưu đãi vẫn cần được xem trong từng hợp đồng cụ thể.
Với người đã có sẵn phần lớn tiền mua nhà, một khoản vay vừa phải có thể giúp họ giữ lại quỹ dự phòng. Nhưng cũng có người phải vay tới gần một nửa giá trị căn hộ mới đủ khả năng ký hợp đồng. Hai trường hợp ấy không thể được đánh giá giống nhau, dù cùng tiếp cận một mức lãi suất giới thiệu. Khác biệt nằm ở thu nhập ổn định đến đâu, gia đình còn những nghĩa vụ chi tiêu nào và họ chịu được mức trả nợ cao nhất là bao nhiêu.
Tại Hà Nội, bài toán còn gắn với vị trí. Một căn hộ vừa tiền có thể cách xa nơi làm việc và trường học của con. Chọn nhà gần hơn thì diện tích thu hẹp hoặc giá tăng thêm một khoản lớn. Khoản chênh lệch trên hợp đồng mua bán cần được đặt cạnh thời gian di chuyển hằng ngày, tiền đi lại và nhịp sinh hoạt của cả gia đình. Vì thế, tìm được căn nhà “đủ tiền mua” chưa hẳn đã là tìm được nơi “phù hợp để ở”.
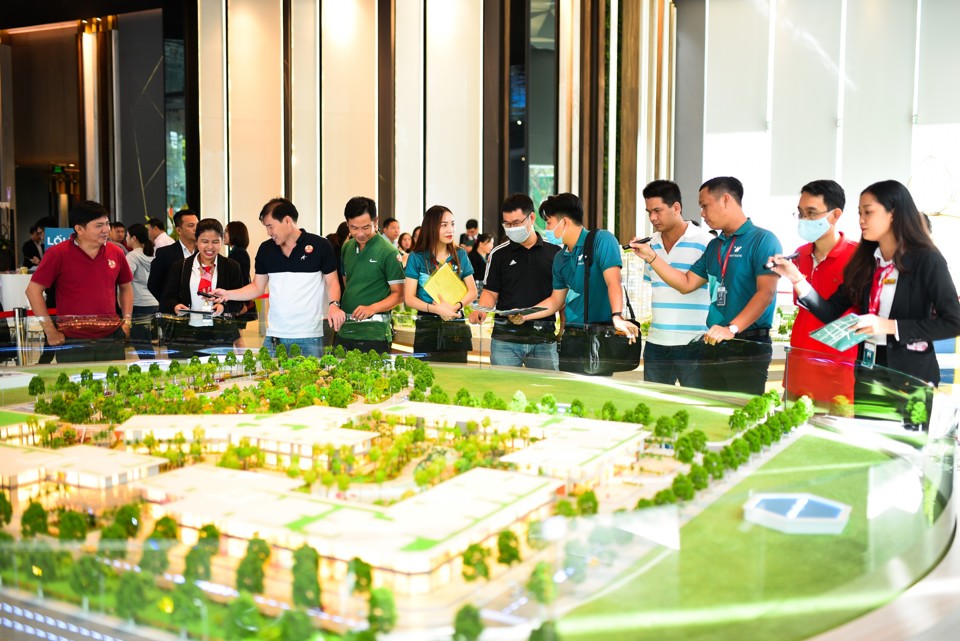 |
| Các gói vay mua nhà mở thêm cơ hội tiếp cận vốn, nhưng chưa thể giải quyết nỗi băn khoăn lớn nhất của người mua: căn hộ có phù hợp với túi tiền hay không. |
Không ít người sau khi xem nhà đã quay lại bàn tính với gia đình, hỏi thêm ngân hàng rồi tạm gác quyết định. Họ không nhất thiết thiếu nhu cầu hay thiếu toàn bộ tiền mua. Họ đang cân nhắc liệu có nên dùng phần lớn khoản tích lũy để sở hữu một tài sản mà những chi phí theo sau vẫn chưa được tính hết.
Tâm lý chờ đợi còn đến từ cách giá nhà biến động. Người mua có thể thấy một số căn được rao bán thấp hơn trước, nhưng mức giảm ấy chưa chắc đưa giá về ngưỡng họ chấp nhận. Một căn hộ từng được chào quá cao, nay giảm vài trăm triệu đồng, vẫn có thể đòi hỏi khoản vay lớn hơn sức chịu đựng của gia đình trẻ.
Người mua vì thế dành nhiều thời gian so sánh. Họ xem giá của các căn cùng diện tích trong một tòa nhà, đối chiếu chất lượng bàn giao, tầng, hướng, tình trạng sử dụng và phí vận hành. Với nhà đã qua sử dụng, khoản tiền phải bỏ ra sau khi nhận bàn giao cũng đáng tính như giá mua: sửa bếp, thay thiết bị, xử lý thấm dột hoặc làm lại nội thất đều có thể khiến tổng chi phí tăng lên đáng kể.
Sự thận trọng ấy khiến quá trình bán hàng kéo dài hơn. Trước đây, một mức giá vừa nghe có vẻ hấp dẫn hoặc thông tin về dự án mới có thể thúc đẩy người mua đặt cọc nhanh. Hiện nay, họ có xu hướng yêu cầu xem kỹ hồ sơ, đến khu nhà vào nhiều thời điểm, hỏi cư dân về vận hành và chỉ quyết định sau khi kiểm tra được những yếu tố ảnh hưởng trực tiếp đến cuộc sống.
Tuy nhiên, cũng không thể lấy vài tin rao giảm giá để kết luận toàn bộ thị trường Hà Nội đang giảm. Mỗi tài sản có hoàn cảnh khác nhau. Người bán cần tiền gấp có thể chấp nhận thương lượng sâu; người sở hữu căn hộ đang có khách thuê và không chịu áp lực tài chính có thể giữ giá. Căn nhà có vị trí thuận tiện, pháp lý rõ và sử dụng được ngay cũng khác với sản phẩm còn phải chờ hoàn thiện hạ tầng hoặc giải quyết vướng mắc.
Trong quý II/2026, lượng bất động sản tồn kho tại 25 trong số 34 địa phương có báo cáo ở mức khoảng 39.284 căn và nền. Con số ấy cho thấy thị trường vẫn có lượng hàng chưa tiêu thụ, song không thể suy ra rằng người mua ở Hà Nội đang có nhiều lựa chọn đúng ngân sách và đúng nhu cầu. Một sản phẩm tồn kho có thể nằm ở nơi họ không muốn sống, thuộc phân khúc họ không đủ sức mua hoặc chưa đáp ứng điều kiện họ đặt ra về thời điểm nhận nhà.
Đó là khoảng cách giữa nguồn cung trên báo cáo và nguồn cung người dân thực sự có thể mua. Nếu thị trường có thêm sản phẩm nhưng phần lớn vượt quá khả năng chi trả của các gia đình cần chỗ ở, tín dụng ưu đãi chỉ giải quyết được một phần vấn đề.
Quyết định mua nhà nằm ở sức trả nợ dài hạn
Khi tìm hiểu gói vay, câu hỏi đầu tiên thường là “lãi suất bao nhiêu?”. Câu hỏi quan trọng không kém là “sau ưu đãi, mỗi tháng phải trả bao nhiêu?”. Người vay cần biết rõ thời gian cố định lãi suất, công thức điều chỉnh sau thời gian ấy, kỳ hạn trả gốc, các loại phí và điều kiện tất toán trước hạn.
Một phương án tài chính nên được tính trong cả tình huống thuận lợi lẫn tình huống khó khăn hơn dự kiến. Nếu lãi suất tăng, tổng tiền trả hằng tháng sẽ thay đổi ra sao? Nếu thu nhập gia đình giảm trong sáu tháng, khoản dự phòng có đủ duy trì sinh hoạt và trả nợ không? Việc tự trả lời những câu hỏi này giúp người mua xác định giới hạn của mình trước khi nghe tư vấn về số tiền tối đa ngân hàng có thể cho vay.
Ngân hàng chấp thuận một hạn mức không có nghĩa gia đình nên vay đến mức đó. Điều kiện xét duyệt tín dụng cho biết người vay đáp ứng tiêu chuẩn của ngân hàng tại thời điểm thẩm định. Còn khả năng sống thoải mái với khoản nợ phụ thuộc vào mục tiêu và hoàn cảnh riêng của mỗi nhà. Gia đình đang nuôi con nhỏ, hỗ trợ cha mẹ hoặc dự kiến đổi việc có thể cần một mức dự phòng lớn hơn.
Người mua cũng nên tính đủ số tiền phải bỏ ra để căn nhà thực sự sử dụng được. Ngoài giá trên hợp đồng còn có các khoản thuế, phí áp dụng cho từng giao dịch, nội thất, sửa chữa và chi phí di chuyển. Nếu mua nhà hình thành trong tương lai, cần tính thêm tiền thuê chỗ ở trong thời gian chờ bàn giao. Một chính sách giãn tiến độ thanh toán có thể giúp nhẹ áp lực trước mắt, nhưng nghĩa vụ thanh toán vẫn phải được đáp ứng khi đến hạn.
Với căn hộ đã hoàn thiện, việc nhận nhà sớm có thể giúp người mua ngừng trả tiền thuê. Song lợi ích đó chỉ rõ ràng khi căn nhà phù hợp để ở và tổng chi phí sau khi chuyển vào nằm trong ngân sách. Mua một căn không đáp ứng nhu cầu chỉ vì được hỗ trợ lãi suất sẽ đặt gia đình trước khả năng phải đổi nhà sớm, phát sinh thêm nhiều chi phí giao dịch.
Chưa xuống tiền có thể là một quyết định hợp lý khi người mua chưa tìm được sản phẩm phù hợp hoặc chưa chuẩn bị đủ nguồn lực. Thời gian chờ cho phép họ tăng tích lũy, quan sát giá giao dịch, kiểm tra pháp lý và hiểu rõ hơn khu vực dự định sinh sống.
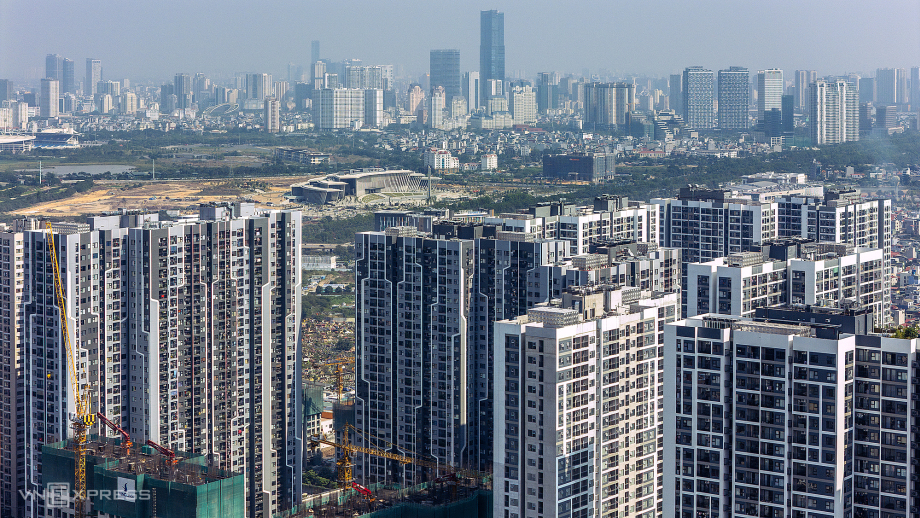 |
| Sau giai đoạn giá tăng mạnh, nhiều gia đình chọn đi xem nhà, tính khoản vay rồi tiếp tục chờ một phương án đủ an toàn cho cuộc sống lâu dài. |
Nhưng chờ đợi cũng cần có tiêu chí. Nếu chỉ nói “đợi giá giảm thêm” mà không xác định mức giá nào có thể mua, khu vực nào đáp ứng nhu cầu và khoản vay nào có thể trả, người mua sẽ khó nhận ra cơ hội khi nó xuất hiện. Giá rao bán có thể điều chỉnh ở một số căn, trong khi căn nhà đáp ứng đúng yêu cầu về vị trí, diện tích và tình trạng sử dụng lại không xuất hiện thường xuyên.
Thay vì cố dự đoán thị trường sẽ chạm đáy vào tháng nào, người mua để ở có thể tự đặt ra một khung quyết định: tổng ngân sách tối đa, khoản vay tối đa, số tiền dự phòng phải giữ lại và những điều kiện không thể bỏ qua về pháp lý, vị trí, chất lượng nhà. Khi một sản phẩm đáp ứng khung ấy, việc mua hay không sẽ dựa trên khả năng của gia đình, thay vì cảm giác sợ bỏ lỡ hoặc hy vọng giá còn giảm sâu.
Về phía người bán và chủ đầu tư, sự dè dặt của khách hàng cũng gửi đi một tín hiệu rõ ràng. Người mua cần nhìn thấy giá trị tương xứng với số tiền bỏ ra, tiến độ đáng tin cậy và điều kiện thanh toán đủ minh bạch để họ tự tính được rủi ro. Một khoản hỗ trợ lãi suất sẽ có ý nghĩa hơn khi đi cùng mức giá phù hợp và sản phẩm đáp ứng nhu cầu ở thực.
Dòng vốn vay có thể giúp thị trường vận động, nhưng khó tự tạo ra làn sóng mua nhà nếu khoảng cách giữa giá bán và thu nhập còn lớn. Với nhiều gia đình Hà Nội, quyết định quan trọng không nằm ở việc ngân hàng sẵn sàng cho vay bao nhiêu, mà ở chỗ sau khi mua nhà, họ còn đủ dư địa để sống ổn định trong căn nhà ấy hay không.
Nguồn: Lãi vay giảm, người Hà Nội vẫn chậm xuống tiền mua nhà
Tin liên quan
Cùng chuyên mục
Lãi vay giảm, người Hà Nội vẫn chậm xuống tiền mua nhà
Bất động sản 30/09/2026 17:00
Các tin khác
Thị trường văn phòng vào nhịp cạnh tranh mới
Bất động sản 30/09/2026 11:00
Khu công nghiệp thế hệ mới: Khi 'xanh, thông minh' trở thành lợi thế kinh tế
Bất động sản 30/09/2026 09:37
Căn hộ cũ giảm giá vẫn khó tìm người mua
Bất động sản 29/09/2026 17:00
Hạ tầng và thể chế mở đường cho dòng vốn lớn
Bất động sản 29/09/2026 07:00
Chung cư hết niên hạn: Quyền tài sản và tiền xây lại được tính thế nào?
Bất động sản 28/09/2026 13:00
Hàng khó bán và nợ tăng nhanh: Doanh nghiệp BĐS tìm đủ cách xoay tiền
Bất động sản 28/09/2026 10:02
Phát triển đô thị TOD: Cần "nuôi dưỡng" thay vì "tận thu" nguồn thu từ đất
Bất động sản 27/09/2026 13:00
Đếm ngày vành đai 2.5 thông tuyến, nhà mới ra mặt phố hét giá 700 triệu/m2
Bất động sản 27/09/2026 00:00
Tái cấu trúc đô thị Vĩnh Hưng: Hiện thực hóa mô hình TOD tại Hà Nội
Bất động sản 26/09/2026 09:00
Lâm Đồng trước bài toán làm sạch hơn 1,4 triệu thửa đất
Bất động sản 25/09/2026 13:56
Capital Square kiến tạo không gian du lịch mới tại lõi trung tâm Đà Nẵng
Bất động sản 25/09/2026 09:00
Taseco Land góp vốn thành lập hai doanh nghiệp lĩnh vực KCN và năng lượng
Bất động sản 25/09/2026 09:00
Làm rõ niên hạn nhà chung cư
Bất động sản 24/09/2026 17:00
Phát triển nhà ở xã hội cần bám sát nhu cầu
Bất động sản 24/09/2026 11:00
Đánh thuế bất động sản bỏ hoang thế nào cho đúng?
Bất động sản 23/09/2026 14:59

Chung cư có thời hạn sử dụng: Hiểu sao cho đúng?
Bất động sản 22/09/2026 13:00
Xử lý chung cư hết niên hạn: Kinh nghiệm từ quốc tế
Bất động sản 22/09/2026 09:00
Viettel Logistics: Nối dài dấu chân toàn cầu của Viettel
Bất động sản 21/09/2026 15:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58