
Đề xuất cơ chế Bảo hiểm tiền gửi chi trả toàn bộ khi ngân hàng phá sản
Ngân hàng đảm bảo chi trả đầy đủ tiền gửi được bảo hiểm cho khách hàng
Tại Luật Các tổ chức tín dụng (TCTD) năm 2024, đã có bổ sung quy định về xử lý trong trường hợp TCTD bị rút tiền hàng loạt. Quy định này bao gồm một số biện pháp ứng phó từ chính TCTD cũng như các biện pháp can thiệp từ cơ quan quản lý.
Theo Ngân hàng Nhà nước (NHNN), để đối phó với khủng hoảng, cần có một cơ chế tổng thể với sự kết hợp của nhiều biện pháp, trong đó có sự tham gia của tổ chức Bảo hiểm tiền gửi.
Vì vậy, trong Dự thảo, NHNN đề xuất nhiều quy định nhằm tăng cường vai trò của Bảo hiểm tiền gửi trong quá trình tái cơ cấu TCTD yếu kém. Cụ thể:
Bổ sung quy định về việc tổ chức Bảo hiểm tiền gửi cho vay đặc biệt đối với TCTD được kiểm soát đặc biệt để thực hiện phương án phục hồi hoặc phương án chuyển giao bắt buộc.
Quy định Bảo hiểm tiền gửi Việt Nam có quyền tự quyết định cho vay đặc biệt đối với TCTD được kiểm soát đặc biệt trong trường hợp mất hoặc có nguy cơ mất khả năng chi trả, nhằm chi trả tiền gửi cho người gửi tiền. Khi nguồn vốn tạm thời không đủ, tổ chức này có thể vay đặc biệt từ NHNN để hỗ trợ chi trả.
Nghiên cứu, bổ sung cơ chế để Bảo hiểm tiền gửi tham gia sâu hơn vào quá trình tái cơ cấu TCTD, tận dụng nguồn lực của tổ chức này trong việc xử lý khủng hoảng nhằm hạn chế rủi ro lan truyền trong hệ thống.
Bên cạnh đó, Dự thảo cũng đề xuất sửa đổi, bổ sung quy định về việc chi trả bảo hiểm tiền gửi, cho phép Bảo hiểm tiền gửi tham gia sớm hơn vào quá trình chi trả cho người gửi tiền tại các TCTD yếu kém.
Đặc biệt, trong trường hợp đặc biệt, Dự thảo quy định Thủ tướng Chính phủ có thể quyết định chi trả toàn bộ các khoản tiền gửi được bảo hiểm của người gửi tiền tại tổ chức tham gia bảo hiểm tiền gửi khi phát sinh nghĩa vụ trả tiền bảo hiểm, theo đề nghị của NHNN.
Theo cơ quan soạn thảo, đề xuất này nhằm ngăn chặn hiệu ứng dây chuyền, hạn chế tình trạng rút tiền hàng loạt, từ đó giảm thiểu rủi ro thanh khoản cho các TCTD.
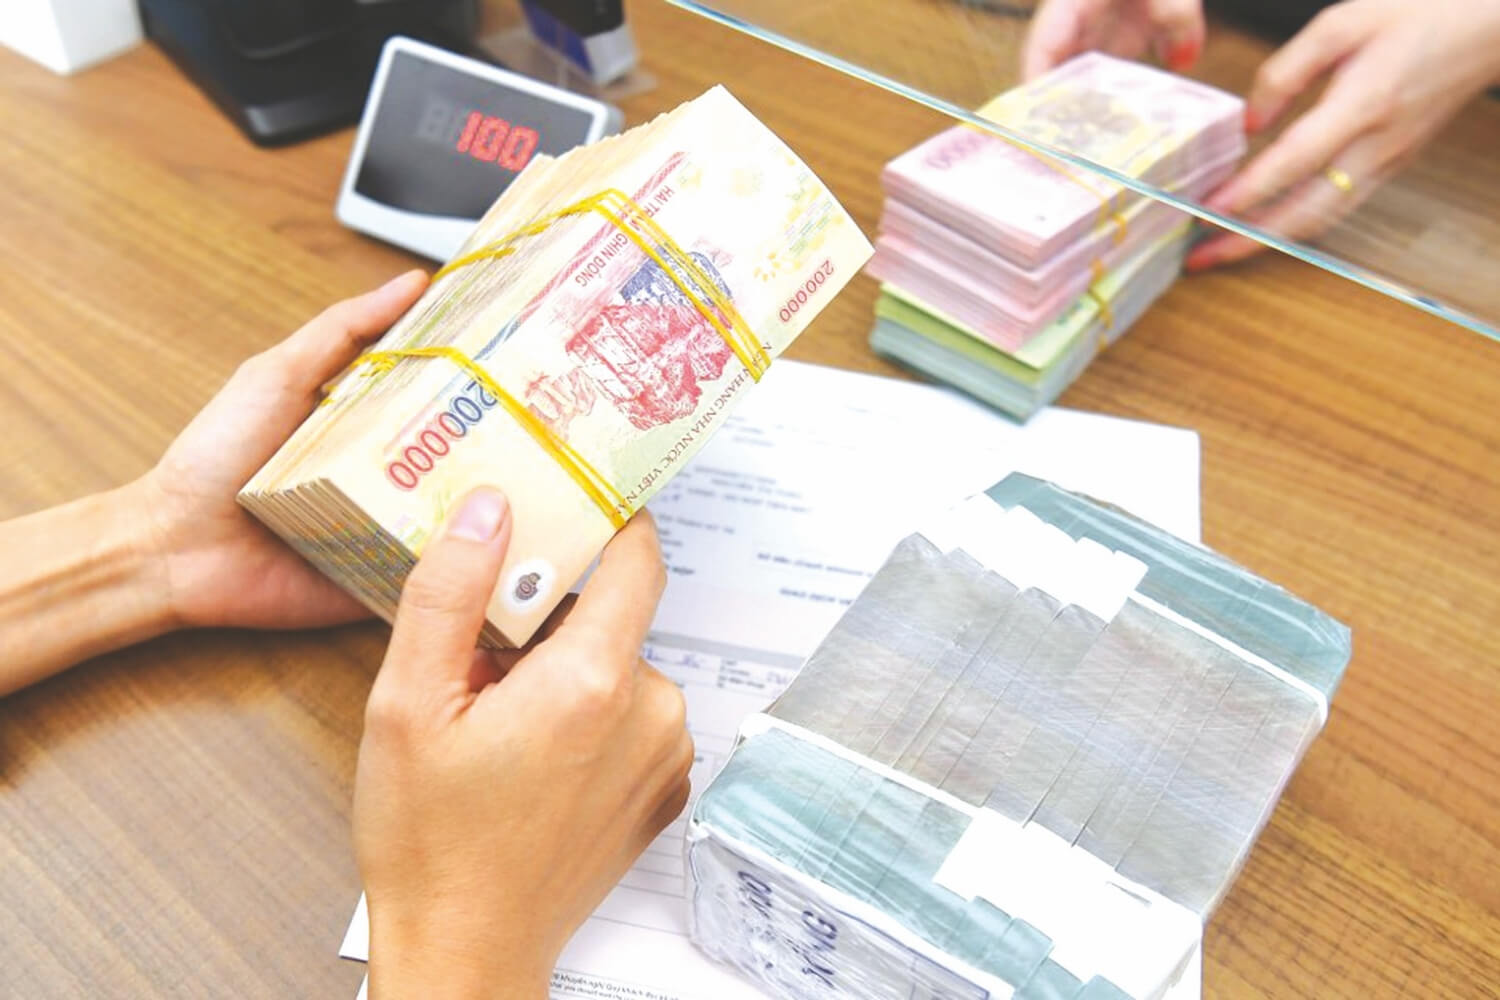 |
| Ngân hàng Nhà nước Việt Nam đang lấy ý kiến về hồ sơ đề nghị xây dựng Luật Bảo hiểm tiền gửi (sửa đổi). |
Tăng cường tiềm lực tài chính của Bảo hiểm tiền gửi
Bên cạnh những tác động tích cực, Ngân hàng Nhà nước (NHNN) nhận định rằng việc chi trả toàn bộ tiền gửi được bảo hiểm cho người gửi tiền đòi hỏi tổ chức Bảo hiểm tiền gửi phải tăng cường năng lực tài chính để đáp ứng các yêu cầu và nhiệm vụ mới.
Vì vậy, trong Dự thảo lần này, NHNN đã đề xuất nhiều cơ chế và chính sách mới nhằm nâng cao hiệu quả hoạt động cũng như khả năng tài chính của tổ chức Bảo hiểm tiền gửi.
Theo quy định pháp luật hiện hành, Bảo hiểm tiền gửi Việt Nam chỉ được phép sử dụng nguồn vốn tạm thời nhàn rỗi để đầu tư tài chính thông qua mua trái phiếu Chính phủ, tín phiếu NHNN hoặc gửi tiền tại NHNN. Tính đến tháng 9/2024, tổng số tiền đầu tư của tổ chức này đạt 119.072 tỷ đồng, chiếm 97,77% tổng nguồn vốn (121.783 tỷ đồng).
Tiền lãi từ hoạt động đầu tư này được phân bổ thành hai phần: một phần được tính vào doanh thu để bù đắp chi phí hoạt động hàng năm (tỷ lệ do Bộ Tài chính phê duyệt, dao động từ 17,5% - 22%), phần còn lại (78%) được đưa vào Quỹ dự phòng nghiệp vụ.
Hiện tại, việc tích lũy Quỹ đầu tư phát triển còn nhiều hạn chế. Trong 5 năm qua, tiền lãi từ hoạt động đầu tư đạt khoảng 2.500 - 3.600 tỷ đồng/năm. Tuy nhiên, hàng năm Bộ Tài chính xác định tỷ lệ trích thu nhập trong khoảng 17,5% - 22% trên tổng số tiền lãi. Sau khi bù đắp chi phí, chênh lệch thu - chi không đáng kể, dẫn đến số tiền trích lập vào Quỹ đầu tư phát triển chỉ dao động từ 40 - 65 tỷ đồng/năm.
Theo NHNN, nếu tiếp tục áp dụng cơ chế hiện tại, đến năm 2030, Quỹ đầu tư phát triển dự kiến chỉ đạt 1.250 tỷ đồng, không đáp ứng được mục tiêu tăng vốn điều lệ theo chiến lược của Bảo hiểm tiền gửi Việt Nam, đặt ra kế hoạch tăng vốn điều lệ từ 5.000 tỷ đồng lên 15.000 tỷ đồng.
Hiện nay, nguồn bổ sung vốn điều lệ cho Bảo hiểm tiền gửi chỉ đến từ hai nguồn: Ngân sách Nhà nước cấp và tích lũy từ Quỹ đầu tư phát triển. Tuy nhiên, theo định hướng của Nhà nước, sẽ không có thêm ngân sách bổ sung mà chỉ sử dụng nguồn từ Quỹ đầu tư phát triển. Điều này đặt ra thách thức lớn cho Bảo hiểm tiền gửi Việt Nam trong việc mở rộng quy mô vốn chủ sở hữu.
Vì vậy, cần có sự điều chỉnh về quy định pháp luật liên quan đến chế độ tài chính của tổ chức Bảo hiểm tiền gửi nhằm tháo gỡ khó khăn, tạo điều kiện nâng cao năng lực tài chính.
NHNN đề xuất sửa đổi và bổ sung các quy định về nguồn vốn hoạt động của tổ chức Bảo hiểm tiền gửi, bao gồm: Vốn điều lệ do Nhà nước cấp, vốn vay, Quỹ dự phòng nghiệp vụ, Quỹ đầu tư phát triển, Quỹ dự phòng tài chính và các nguồn vốn hợp pháp khác theo quy định.
Bên cạnh đó, NHNN cũng đề xuất mở rộng hình thức đầu tư nhằm gia tăng quy mô Quỹ dự phòng nghiệp vụ. Theo đó, tổ chức Bảo hiểm tiền gửi sẽ được phép sử dụng nguồn vốn tạm thời nhàn rỗi để đầu tư vào trái phiếu Chính phủ, trái phiếu chính quyền địa phương, tín phiếu NHNN; mua, bán trái phiếu và chứng chỉ tiền gửi do các ngân hàng thương mại Nhà nước hoặc ngân hàng thương mại cổ phần có vốn Nhà nước trên 50% phát hành; đồng thời gửi tiền tại NHNN Việt Nam và các ngân hàng thương mại thuộc nhóm trên.
Ngoài ra, NHNN cũng đề xuất bổ sung quy định cho phép tổ chức Bảo hiểm tiền gửi mua trái phiếu dài hạn của tổ chức tín dụng nhận chuyển giao bắt buộc theo quyết định của NHNN.
Nguồn: Đề xuất cơ chế Bảo hiểm tiền gửi chi trả toàn bộ khi ngân hàng phá sản
Tin liên quan
Cùng chuyên mục
200 doanh nghiệp nộp ngân sách lớn nhất Việt Nam đóng góp kỷ lục gần 1 triệu tỷ đồng cho Nhà nước
Tài chính 09/09/2026 17:00
Ngân hàng thu giữ 26 tài sản - địa ốc Hoàng Quân làm ăn ra sao?
Tài chính 09/09/2026 09:00
Fed có thể đổi quan điểm về lãi suất, USD khó duy trì đà tăng
Tài chính 08/09/2026 15:00
Kỳ vọng tăng trưởng bùng nổ ở quý III, với dư địa tài khóa dồi dào hỗ trợ
Tài chính 07/09/2026 07:00
Bất động sản tìm đường thoát khỏi “chiếc bóng” tín dụng ngân hàng
Tài chính 06/09/2026 17:00
3 kịch bản tài khóa - tiền tệ và chiến lược danh mục đầu tư
Tài chính 06/09/2026 07:00
Các tin khác
“Room” tín dụng gây sức ép lên biên lợi nhuận ngân hàng
Tài chính 05/09/2026 15:00
Tiền gửi tăng nhanh hơn tín dụng, thanh khoản ngân hàng bớt căng
Tài chính 05/09/2026 13:00
Nguồn vốn huy động đang tăng nhanh hơn tín dụng
Tài chính 05/09/2026 09:00
Nới trần tín dụng lên tới 52% cho các siêu dự án: Ngân hàng phải có phương án xử lý rủi ro
Kinh tế - Tài chính 04/09/2026 15:09
Vốn ngoại vào ngân hàng Việt, từ bổ sung nguồn lực đến nâng chuẩn quản trị
Tài chính 04/09/2026 13:00
Biên lãi thuần ngân hàng nửa cuối năm: Sẽ tiếp tục phục hồi?
Tài chính 03/09/2026 13:00
Doanh nghiệp chọn phát hành trái phiếu lãi suất thả nổi, vì sao?
Tài chính 03/09/2026 07:00
Cơ sở để hạ nhiệt mặt bằng lãi suất
Tài chính 02/09/2026 07:00
Tỷ giá USD/VND có bước qua "chuỗi ngày êm đềm"?
Tài chính 01/09/2026 13:00
Ngân hàng Nhà nước bơm ròng cuối tháng, lãi suất liên ngân hàng về 1,19%
Tài chính 01/09/2026 07:00
Thách thức xử lý nợ xấu cuối năm
Tài chính 31/08/2026 09:00
Tin tức ngân hàng nổi bật tuần qua: VIB kỷ niệm 30 năm, mở “Hành trình vì những bước tiến”
Tài chính 31/08/2026 05:00
Thanh khoản tích cực, lãi suất liên ngân hàng chỉ còn 2%
Tài chính 29/08/2026 11:00
"Mở van" tín dụng hơn 400 nghìn tỷ, ưu đãi lãi suất và điều kiện giải ngân
Tài chính 28/08/2026 11:00
Lãi suất trái phiếu ngân hàng hạ nhiệt?
Tài chính 27/08/2026 13:00
Cuộc đua tăng vốn đưa loạt ngân hàng tiến sát mốc 100.000 tỷ đồng
Tài chính 27/08/2026 11:00
Rủi ro lớn dần khi lãi suất thả nổi vay mua nhà tăng cao
Tài chính 27/08/2026 10:05
Khơi kênh "vốn mồi" từ quỹ đầu tư mạo hiểm - Thúc đẩy chiều sâu thị trường vốn
Tài chính 27/08/2026 07:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58