
Ngân hàng đề xuất giải pháp phát triển các kênh huy động vốn dài hạn
BIDV: Đề xuất cập nhật dự án để ngân hàng chủ động vốn
Theo ông Nguyễn Thiên Hoàng - Phó Tổng Giám đốc Ngân hàng BIDV, BIDV hiện là tổ chức tín dụng có quy mô huy động vốn và dư nợ tín dụng lớn nhất trên địa bàn, đóng góp khoảng 15 - 17% tổng nguồn vốn huy động và dư nợ tín dụng toàn địa bàn Hà Nội. Tính riêng giai đoạn 2021 - 2025, vốn tín dụng của BIDV phục vụ tại địa bàn Hà Nội tăng bình quân khoảng 23%/năm; hơn 270 nghìn tỷ đồng đã được dành cho hạ tầng, giao thông, năng lượng, phát triển đô thị và tín dụng xanh, ông Nguyễn Thiên Hoàng phát biểu tại hội nghị về Giải pháp khơi thông nguồn lực tài chính - ngân hàng phục vụ tăng trưởng kinh tế Thủ đô giai đoạn 2026 - 2030vừa diễn ra.
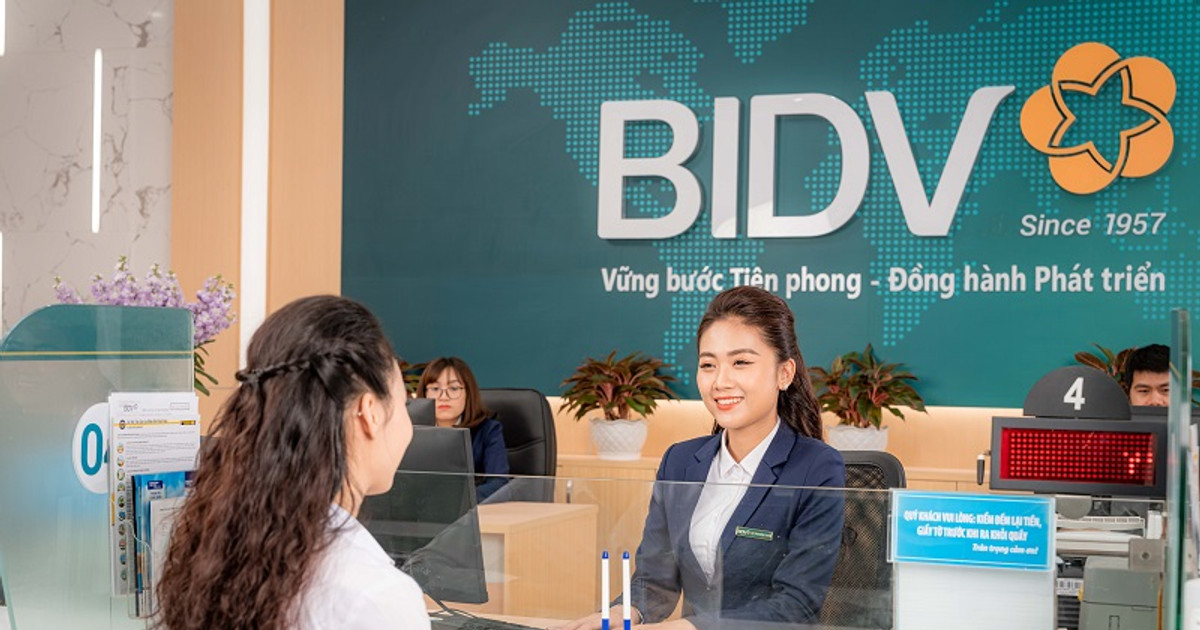 |
| Đại diện BIDV cho biết để đáp ứng nhu cầu vốn dài hạn cho tăng trưởng giai đoạn 2026-2030, ngân hàng sẽ triển khai các giải pháp để tăng quy mô và chất lượng nguồn vốn; tăng cường huy động nguồn vốn quốc tế; đa dạng hóa các kênh dẫn vốn ngoài tín dụng thuần túy. (Ảnh minh họa: BIDV) |
Ông Hoàng cho biết, trong thời gian qua, BIDV đã chủ động tiếp cận 34 công trình, dự án trọng điểm của Thành phố giai đoạn 2026 - 2030 và sẵn sàng xem xét tài trợ khi dự án đáp ứng đầy đủ điều kiện pháp lý, tiêu biểu như các dự án: Khu đô thị mới Hateco Đông Anh, Khu đô thị mới Mỹ Hưng - Cienco5, dự án nhà ở xã hội thuộc Khu đô thị Thanh Hà B - Cienco5, Khu đô thị mới Đại Kim..., với tổng số tiền cam kết cấp tín dụng lên tới hàng chục nghìn tỷ đồng.
Trong giai đoạn 2026 - 2030, Thành phố Hà Nội dự kiến đầu tư công số tiền 865.000 tỷ đồng, trong khi nguồn vốn Thành phố có thể chủ động cân đối chưa tới 41% nhu cầu. Phần còn lại tất yếu phải đến từ tín dụng ngân hàng, thị trường vốn, nguồn ODA và vốn tư nhân thông qua phương thức PPP - đây chính là yêu cầu đặt ra mà ngành ngân hàng, trong đó có BIDV, cần chủ động đáp ứng.
Với tinh thần đó, BIDV xác định dành nguồn vốn dự kiến từ 1 triệu đến 1,5 triệu tỷ đồng cho địa bàn Hà Nội trong 5 năm tới, với tốc độ tăng trưởng tín dụng bình quân dự kiến khoảng 14,8%/năm, ông Hoàng cho biết.
Theo Phó Tổng Giám đốc BIDV, để có thể đảm bảo nguồn lực nêu trên, BIDV sẽ triển khai các giải pháp để tăng quy mô và chất lượng nguồn vốn; tăng cường huy động nguồn vốn quốc tế; đa dạng hóa các kênh dẫn vốn ngoài tín dụng thuần túy. Đồng thời, sẵn sàng làm đầu mối thu xếp vốn, hợp vốn trong và ngoài nước; kết nối các công ty thành viên trong lĩnh vực chứng khoán, bảo hiểm, cho thuê tài chính để cung cấp giải pháp tài chính trọn gói; Bố trí đầu mối chuyên trách, hạn mức phù hợp và quy trình xử lý rút gọn đối với danh mục dự án trọng điểm do Thành phố công bố.
Lãnh đạo BIDV cũng đề xuất một số kiến nghị. Đối với Ủy ban nhân dân Thành phố Hà Nội và các sở, ngành liên quan, công bố sớm và cập nhật định kỳ danh mục dự án trọng điểm, tiến độ pháp lý, giải phóng mặt bằng và cơ quan đầu mối, kèm theo nhu cầu vốn theo từng năm/từng giai đoạn để các ngân hàng chủ động lựa chọn phương án tài trợ phù hợp. Trong đó cần đẩy nhanh tiến độ giao đất, cấp giấy chứng nhận quyền sử dụng đất, hoàn thiện hồ sơ và hướng dẫn thống nhất việc nhận thế chấp quyền tài sản hình thành từ hợp đồng PPP, BOT; ưu tiên giải phóng mặt bằng đối với các dự án đã có cam kết tín dụng. Đối với dự án BT thanh toán bằng quỹ đất, BIDV đề xuất Thành phố có báo cáo Chính phủ về việc xem xét điều chỉnh, bổ sung nghị định 257/2025/ NĐ-CP ngày 08/10/2025 quy định chi tiết về việc thực hiện dự án áp dụng loại hợp đồng Xây dựng – Chuyển giao để có phương án giao đất, bảo lãnh đối ứng linh hoạt theo tiến độ quyết toán dự án đầu tư, hạn chế áp lực tài sản bảo đảm kép đối với doanh nghiệp và ngân hàng. Nâng cao năng lực của Quỹ Đầu tư phát triển Thành phố và Quỹ Bảo lãnh tín dụng doanh nghiệp nhỏ và vừa; tăng cường chia sẻ dữ liệu hợp pháp về thuế, bảo hiểm xã hội, đăng ký kinh doanh, tạo điều kiện cho ngân hàng thẩm định và cho vay trên cơ sở dòng tiền.Duy trì cơ chế trao đổi, rà soát định kỳ giữa Thành phố, NHNN, kịp thời xử lý, hỗ trợ các vướng mức về pháp lý của các dự án, các tổ chức tín dụng và chủ đầu tư.
Đối với NHNN Việt Nam, BIDV đề xuất tiếp tục hỗ trợ thanh khoản cho hệ thống qua các kênh OMO, tái cấp vốn theo chương trình mục tiêu. Đồng thời nghiên cứu cơ chế cho phép điều chỉnh linh hoạt cách tính các tỷ lệ an toàn tín dụng khi ngân hàng tài trợ các dự án trọng điểm có ý nghĩa quan trọng với phát triển kinh tế - xã hội của Thủ đô, hoặc không tính phần vốn giải ngân cho nhóm dự án này vào chỉ tiêu tăng trưởng tín dụng giao hàng năm, để các tổ chức tín dụng có thêm dư địa tham gia mà vẫn bảo đảm tuân thủ các giới hạn an toàn hệ thống.
Về phía BIDV, ngân hàng cam kết tuân thủ nghiêm các giới hạn, tỷ lệ an toàn tín dụng; chủ động cân đối và ưu tiên bố trí vốn cho các công trình, dự án trọng điểm đủ điều kiện pháp lý, có hiệu quả và khả năng trả nợ.
Ngân hàng sẵn sàng giữ vai trò đầu mối thu xếp hợp vốn, đồng tài trợ trong và ngoài nước; áp dụng chính sách lãi suất cạnh tranh, rút ngắn thời gian xử lý hồ sơ và cung cấp đồng bộ các dịch vụ thanh toán, bảo lãnh, ngoại hối, tư vấn phát hành trái phiếu cho chủ đầu tư và Thành phố; định kỳ báo cáo kết quả cung ứng vốn, chủ động phản ánh khó khăn, vướng mắc để các cấp có thẩm quyền kịp thời tháo gỡ...
Vietcombank: 3 nhóm giải pháp trọng tâm với trái phiếu chính quyền địa phương
Nhìn lại thực tiễn thị trường trái phiếu chính quyền địa phương thời gian qua, bên cạnh những kết quả đã đạt được, ông Bạch Thành Long, Phó Tổng Giám đốc Vietcombank chỉ ra một số điểm nghẽn khiến kênh dẫn vốn này chưa phát huy hết tiềm năng.
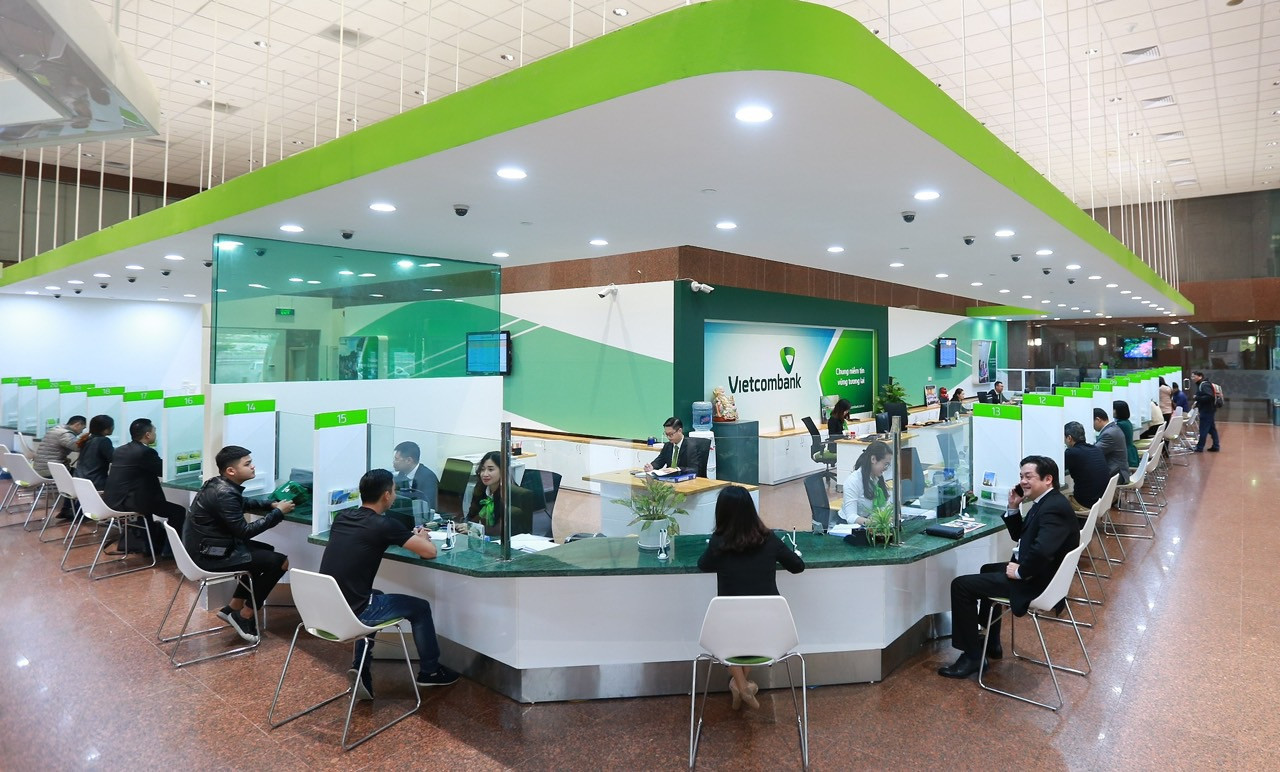 |
| Theo Vietcombank, việc huy động nguồn lực qua Trái phiếu Thủ đô để phát triển hạ tầng đô thị mà trước mắt là mạng lưới đường sắt đô thị là quyết sách mang tầm nhìn thế kỷ. (Ảnh minh họa: VCB) |
Thứ nhất, thanh khoản của trái phiếu chính quyền địa phương trên thị trường thứ cấp khá hạn chế, chưa hấp dẫn các nhà đầu tư.
Khi xem xét phân bổ danh mục, nhà đầu tư thường đặt trái phiếu chính quyền địa phương trong tương quan với Trái phiếu Chính phủ. Hiện nay, Trái phiếu Chính phủ vượt trội về số dư và thanh khoản trên thị trường thứ cấp, đồng thời được sử dụng thuận lợi trong các giao dịch với Ngân hàng Nhà nước với tỷ lệ khấu trừ thấp, chỉ 10% so với tỉ lệ 20% của trái phiếu chính quyền địa phương. Bên cạnh đó, khối lượng đầu tư, giao dịch trái phiếu chính quyền địa phương hiện chưa được ghi nhận vào kết quả thực hiện nghĩa vụ nhà tạo lập thị trường công cụ nợ Chính phủ theo quy định của Bộ Tài chính. Những khác biệt về tính thanh khoản và giá trị sử dụng nêu trên phần nào hạn chế động lực phân bổ vốn của nhà đầu tư vào trái phiếu chính quyền địa phương.
Thứ hai, cơ sở nhà đầu tư còn hạn chế do các rào cản pháp lý. Đối với nhà đầu tư tổ chức: theo quy định hiện hành, tỷ trọng đầu tư vào trái phiếu chính quyền địa phương của các quỹ hưu trí tự nguyện thuộc công ty bảo hiểm, quỹ liên kết đơn vị chịu giới hạn ở mức tối đa lần lượt là 25% và 20% tổng tài sản. Ngoài ra, Bảo hiểm Tiền gửi cũng chưa được đầu tư vào trái phiếu chính quyền địa phương. Còn đối với nhà đầu tư cá nhân: Luật Quản lý nợ công và Luật Ngân sách Nhà nước hiện chưa quy định cụ thể về đối tượng mua là nhà đầu tư cá nhân. Đồng thời, cơ chế miễn thuế thu nhập đối với lợi tức trái phiếu và giao dịch chuyển nhượng dành cho nhà đầu tư cá nhân cũng chưa được thiết lập. Vì vậy, trái phiếu chính quyền địa phương hiện chủ yếu được nắm giữ bởi các định chế tài chính và chưa tiếp cận được tới các nhà đầu tư cá nhân.
Thứ ba, hiện nay chưa có cơ chế đột phá cho trái phiếu Thủ đô. Luật Thủ đô và Nghị quyết số 42 năm 2026 của Hội đồng nhân dân Thành phố Hà Nội đã tạo lập hành lang pháp lý cho việc phát hành trái phiếu Thủ đô; tuy nhiên, chưa có các cơ chế, chính sách ưu đãi mang tính chuyên biệt riêng để tạo sức bật thị trường. Để trái phiếu Thủ đô giai đoạn 2027–2030 thực sự trở thành công cụ tài chính có sức thu hút, chúng ta cần cân nhắc các giải pháp mang tính hệ thống nhằm tăng tính hấp dẫn của Trái phiếu Thủ đô đối với các nhà đầu tư chuyên nghiệp nói riêng, cũng như toàn thể người dân nói chung.
Từ thực trạng trên, Phó Tổng Giám đốc Vietcombank đề xuất các giải pháp:
Một là, xây dựng cấu trúc sản phẩm phù hợp, đồng thời hoàn thiện cơ chế, chính sách nhằm nâng cao thanh khoản trên thị trường thứ cấp.
Về cấu trúc sản phẩm, Vietcombank đề xuất Thành phố nghiên cứu đa dạng hóa kỳ hạn và mệnh giá phù hợp với nhu cầu của từng nhóm nhà đầu tư; đồng thời xem xét cơ chế mua lại trái phiếu trước hạn nhằm gia tăng tính linh hoạt và sức hấp dẫn của trái phiếu. Lãi suất phát hành cần được xác định phù hợp với diễn biến thị trường, kỳ hạn và tương quan với lợi suất Trái phiếu Chính phủ, tạo mức lợi suất đầu tư hợp lý, khuyến khích nhà đầu tư phân bổ vốn vào Trái phiếu Thủ đô. Mệnh giá phát hành cần điều chỉnh phù hợp cho từng đối tượng nhà đầu tư khác nhau, mệnh giá lớn cho nhà đầu tư tổ chức, mệnh giá nhỏ cho nhà đầu tư cá nhân nhằm tạo điều kiện thuận lợi cho người dân dễ dàng tiếp cận.
Về cơ chế, chính sách, cần chú trọng nâng cao thanh khoản và giá trị sử dụng của Trái phiếu Thủ đô, qua đó tạo thêm động lực cho nhà đầu tư nắm giữ và giao dịch. Giải pháp này sẽ cần có sự phối hợp đồng bộ giữa Ngân hàng Nhà nước và Bộ Tài chính, cụ thể:
VCB đề xuất Ngân hàng Nhà nước sớm ban hành quy định phân loại trái phiếu chính quyền địa phương là tài sản có tính thanh khoản cao cấp 1 khi tính toán các tỷ lệ an toàn thanh khoản của TCTD và cho phép sử dụng trái phiếu Thủ đô trong giao dịch với Ngân hàng Nhà nước tương đương trái phiếu Chính phủ, qua đó nâng cao khả năng chuyển đổi trái phiếu thành nguồn vốn khi cần thiết.
VCB đề xuất Bộ Tài chính xem xét ghi nhận khối lượng mua sơ cấp và giao dịch thứ cấp trái phiếu Thủ đô vào kết quả thực hiện nghĩa vụ của nhà tạo lập thị trường công cụ nợ Chính phủ. Cơ chế này sẽ góp phần tạo thêm động lực để các thành viên thị trường tham gia tích cực hơn vào cả hoạt động đầu tư và giao dịch Trái phiếu Thủ đô.
Hai là, cần mở rộng đối tượng tham gia mua trái phiếu Thủ đô và gia tăng hạn mức đầu tư của các quỹ đầu tư.
Trước hết, VCB đề xuất cho phép Bảo hiểm Tiền gửi Việt Nam được sử dụng nguồn vốn hoạt động để đầu tư mua Trái phiếu Thủ đô, đồng thời đề xuất Bảo hiểm xã hội Việt Nam phân bổ một phần nguồn vốn đầu tư vào Trái phiếu Thủ đô bên cạnh trái phiếu Chính phủ như hiện nay. VCB cũng đề xuất Bộ Tài chính xem xét nâng tỉ lệ tối đa đầu tư vào trái phiếu chính quyền địa phương của các quỹ hưu trí tự nguyện, quỹ liên kết đơn vị của công ty bảo hiểm, công ty quản lý quỹ lên mức 50% tổng giá trị tài sản của quỹ.
Ngoài ra, cần quy định rõ đối tượng mua Trái phiếu Thủ đô bao gồm mọi tổ chức, cá nhân, không giới hạn số lượng và không quy định điều kiện đối với nhà đầu tư cá nhân.
Ba là, cần có các cơ chế đặc thù đối với trái phiếu Thủ đô để tăng sức hấp dẫn và tăng khả năng thành công của đợt phát hành:
Về quyền lợi của nhà đầu tư, VCB đề xuất cơ chế miễn thuế thu nhập từ lãi, miễn các loại thuế, phí từ giao dịch từ chuyển nhượng trái phiếu và miễn phí lưu ký trái phiếu Thủ đô cho các nhà đầu tư để tạo động lực thúc đẩy giao dịch thứ cấp. Đồng thời, VCB đề xuất nghiên cứu cơ chế cho phép các nhà đầu tư tổ chức nắm giữ khối lượng trái phiếu đủ lớn được ưu tiên tham gia đấu giá quyền khai thác vận hành thương mại các tuyến đường sắt đô thị hoặc đấu giá quyền sử dụng đất tại các khu vực TOD hình thành sau khi dự án đi vào hoạt động.
Về phương thức phát hành: đề xuất Bộ Tài chính tháo gỡ rào cản cho công ty chứng khoán thực hiện bảo lãnh, theo đó cho phép miễn áp dụng điều kiện về giá trị bảo lãnh phát hành so với vốn chủ sở hữu theo Luật Chứng khoán khi công ty chứng khoán tham gia bảo lãnh phát hành Trái phiếu Thủ đô và không tính giá trị trái phiếu được bảo lãnh trong các tỷ lệ an toàn tài chính và giới hạn đầu tư của công ty chứng khoán.
Như vậy, có thể thấy, để gia tăng hiệu quả công tác phát hành Trái phiếu thủ đô không chỉ là câu chuyện của riêng hoạt động phát hành mà là quá trình hình thành một thị trường vốn có chiều sâu, thanh khoản và sức hấp dẫn đối với nhà đầu tư. Điều này đòi hỏi có sự phối hợp chặt chẽ của Chính phủ, các Bộ, ngành Trung ương, Thành phố Hà Nội, các tổ chức tài chính và cộng đồng nhà đầu tư. Chỉ khi đó, Trái phiếu Thủ đô mới có thể trở thành một kênh huy động vốn quy mô lớn, hiệu quả và bền vững cho phát triển hạ tầng Thủ đô.
Lãnh đạo Vietcombank cũng nhấn mạnh bên cạnh việc tham gia cung cấp tín dụng cho các chương trình, dự án trọng điểm, Vietcombank cũng cam kết đóng vai trò tích cực trong việc phát triển các kênh huy động vốn trung và dài hạn, góp phần đa dạng hóa nguồn lực tài chính phục vụ mục tiêu phát triển Thủ đô.
| Tại hội nghị, nhiều ngân hàng thương mại và doanh nghiệp đã ký các thỏa thuận hợp tác về tài trợ vốn, thu xếp tài chính và cung cấp giải pháp ngân hàng cho các dự án trọng điểm của Thủ đô trong giai đoạn 2026-2030. Các ngân hàng tham gia ký kết gồm Vietcombank, MSB, Agribank, TPBank, BIDV, Techcombank, MB, KienlongBank, VietinBank và NCB. Nội dung hợp tác tập trung vào nhiều lĩnh vực như chuyển đổi xe buýt điện, phát triển đô thị, hạ tầng giao thông, thương mại, dịch vụ và nhà ở. Các thỏa thuận được kỳ vọng góp phần đa dạng hóa nguồn lực tài chính, đẩy nhanh tiến độ triển khai dự án và hỗ trợ các mục tiêu phát triển kinh tế, xã hội của Hà Nội. Đây là bước kết nối trực tiếp giữa nguồn vốn ngân hàng và nhu cầu đầu tư của Thành phố. Tuy nhiên, để dòng vốn thực sự đi vào dự án, bài toán không chỉ nằm ở hạn mức tín dụng mà còn ở khả năng hoàn thiện pháp lý, năng lực tài chính của chủ đầu tư và tiến độ triển khai. |
Nguồn: Ngân hàng đề xuất giải pháp phát triển các kênh huy động vốn dài hạn
Tin liên quan
Ăn táo hay lê tốt hơn cho lượng đường trong máu? 20/09/2026 13:25
Bộ Tài chính thúc xử lý 9.662 cơ sở nhà, đất dôi dư trong năm 2026 20/09/2026 13:17
Cùng chuyên mục
Ngân hàng đề xuất giải pháp phát triển các kênh huy động vốn dài hạn
Tài chính 20/09/2026 15:00
Các tin khác
Điều chỉnh cách tính tăng trưởng tín dụng, cổ phiếu ngân hàng nổi sóng
Tài chính 19/09/2026 15:00
Gỡ nút thắt mua bán nợ để dòng vốn không mắc kẹt
Tài chính 19/09/2026 09:00
Fed tăng lãi suất nhưng NHNN khó nới lỏng chính sách tiền tệ
Tài chính 19/09/2026 07:00
Nhà hàng, khách sạn được tách khỏi dư nợ tín dụng bất động sản
Tài chính 18/09/2026 15:00
Tỷ giá trung tâm lập đỉnh mới, rủi ro vẫn trong tầm kiểm soát
Tài chính 18/09/2026 13:15
Doanh nghiệp xây dựng có năng lực hấp thụ chi phí và nợ vay ra sao?
Tài chính 18/09/2026 09:00
Tỷ giá trung tâm lập đỉnh mới, giá USD tự do phục hồi
Tài chính 17/09/2026 15:22
Động lực tăng trưởng được duy trì trong bối cảnh lãi suất cao
Tài chính 17/09/2026 09:00
Tiền tệ, tài khóa trong nhóm trụ cột điều hành kinh tế cuối năm
Tài chính 16/09/2026 08:00
Huy động vốn tăng tốc, lãi suất vẫn neo cao
Tài chính 13/09/2026 17:00
Khối ngoại trở lại mua ròng sau chín tháng bán tháo, Việt Nam có hưởng lợi?
Kinh tế - Tài chính 13/09/2026 14:20
Từ ngày 1/11: Chia sẻ thông tin tín dụng phải có sự đồng ý của khách hàng
Tài chính 13/09/2026 13:15
Thanh khoản hệ thống ngân hàng hạ nhiệt, NHNN quay lại bơm ròng
Tài chính 13/09/2026 09:00

Kịch bản Fed duy trì lãi suất hiện tại, đồng USD liệu có rủi ro?
Tài chính 11/09/2026 07:00
VPBank SME đưa ưu đãi vào từng khoản chi doanh nghiệp
Tài chính 10/09/2026 15:00
Biến động lãi suất cho vay lĩnh vực bất động sản
Tài chính 10/09/2026 07:00
200 doanh nghiệp nộp ngân sách lớn nhất Việt Nam đóng góp kỷ lục gần 1 triệu tỷ đồng cho Nhà nước
Tài chính 09/09/2026 17:00
Ngân hàng thu giữ 26 tài sản - địa ốc Hoàng Quân làm ăn ra sao?
Tài chính 09/09/2026 09:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58