
Hiệu quả phân bổ vốn thay thế kỳ vọng giảm lãi suất sâu
Rủi ro thuế quan hạ nhiệt nhưng vẫn còn áp lực
Bối cảnh vĩ mô quốc tế theo đánh giá của giới chuyên môn, hiện tại chưa hoàn toàn thuận lợi cho kinh tế trong nước. Cụ thể, diễn biến bầu cử giữa kỳ tại Mỹ được đánh giá là khó làm thay đổi lộ trình chính sách của Cục Dự trữ Liên bang Mỹ (Fed).
Ông Phạm Lưu Hưng, Giám đốc Trung tâm Phân tích và Tư vấn Đầu tư, Chứng khoán SSI nhận định, đối với Việt Nam, điều quan trọng không nằm ở việc Fed sẽ tăng lãi suất thêm bao nhiêu lần, mà là thời điểm cơ quan này bắt đầu nới lỏng trở lại vẫn còn bỏ ngỏ. Điều này thiết lập một mặt bằng chung khiến lãi suất trong nước khó có thể giảm quá sâu so với thế giới nhằm bảo vệ tỷ giá.
 |
| Bối cảnh vĩ mô bên ngoài không hoàn toàn thuận lợi cho các động lực hỗ trợ tăng trưởng GDP cao của Việt Nam. (Ảnh minh họa) |
Tuy nhiên, một điểm sáng được SSI Research tại báo cáo tháng 11 chỉ ra, là rủi ro thuế quan đã giảm đáng kể. Bất chấp quy trình điều tra Mục 301 của Cơ quan Đại diện Thương mại Mỹ (USTR) dự kiến có kết luận trước ngày 29/11, giới phân tích cho rằng Mỹ sẽ khó áp thêm các mức thuế quan diện rộng mới trong năm 2027. Các biện pháp, nếu có, sẽ thiên về đàm phán hoặc nhắm vào từng ngành hẹp.
Phân tích sâu về bối cảnh vĩ mô, kết quả bầu cử giữa nhiệm kỳ của Mỹ và tác động chính sách thuế quan thời gian tới đối với kinh tế Việt Nam, ông Michael Kokalari, CFA, Giám đốc Phân tích Kinh tế Vĩ mô và Nghiên cứu Thị trường, VinaCapital cho rằng, trước thềm cuộc bầu cử giữa nhiệm kỳ tại Mỹ, đã xuất hiện nhiều lo ngại rằng các mức thuế quan do Tổng thống Trump áp đặt sẽ làm suy giảm hoạt động xuất khẩu của Việt Nam sang thị trường này. Những lo ngại đó là hoàn toàn có cơ sở. Xuất khẩu của Việt Nam sang Mỹ đã tăng 26% trong năm nay, chủ yếu nhờ sự tăng mạnh của các mặt hàng công nghệ cao. Xét tổng thể, xuất khẩu các sản phẩm công nghệ cao đã tăng hơn 50% so với cùng kỳ năm trước.
Việt Nam cũng đang ghi nhận mức thặng dư thương mại rất lớn với Mỹ, tương đương 30% GDP, trong khi thâm hụt thương mại với Trung Quốc tương đương 32% GDP. Điều này làm dấy lên những lo ngại về tình trạng “trung chuyển hàng hóa” (transshipment) từ Trung Quốc sang Mỹ thông qua Việt Nam. Tuy nhiên chuyên gia của VinaCapital cho rằng những cáo buộc hoặc lo ngại về tình trạng trung chuyển hàng hóa từ Việt Nam không có nhiều cơ sở vững chắc hoặc rủi ro thực tế nhỏ hơn rất nhiều so với các số liệu và thông tin tiêu cực được đồn đoán.
"Lập luận của chúng tôi về những lo ngại liên quan đến thuế quan bắt đầu từ sự khác biệt giữa các mức thuế rất cao được đề cập trên truyền thông và mức thuế thực tế đang được áp dụng. Theo Economist Intelligence Unit (EIU), mức thuế bình quân thực tế hiện dưới 10%, nhờ có nhiều trường hợp được miễn trừ hoặc áp dụng ngoại lệ. Những ngoại lệ này phản ánh một thực tế mang tính ràng buộc: Mỹ phụ thuộc đáng kể vào cả Trung Quốc và Việt Nam đối với nhiều nhóm hàng nhập khẩu, khiến việc đồng thời áp thuế cao lên cả hai quốc gia trở nên khó khăn. Chẳng hạn, đối với mặt hàng điện thoại di động, Trung Quốc và Việt Nam hiện chiếm khoảng 60% tổng kim ngạch nhập khẩu của Mỹ", ông Michael Kokalari phân tích.
Hiện nay, thị trường đang tập trung chú ý đến cuộc điều tra theo Điều khoản 301 (Section 301) của Mỹ đối với Việt Nam liên quan đến việc bảo hộ và thực thi quyền sở hữu trí tuệ (IP), cũng như thời hạn đưa ra kết luận dự kiến vào cuối tháng này. "Chúng tôi sẽ không bất ngờ nếu thời hạn này được gia hạn, như đã từng xảy ra trước đây và cũng không kỳ vọng Mỹ sẽ áp dụng các mức thuế mang tính trừng phạt, ngay cả trong trường hợp Cơ quan Đại diện Thương mại Mỹ (USTR) đưa ra kết luận bất lợi đối với Việt Nam. Cơ sở cho nhận định này là trường hợp Indonesia. Đầu năm nay, sau khi USTR đưa ra kết luận bất lợi trong một cuộc điều tra tương tự, Indonesia đã đàm phán một thỏa thuận với Mỹ và tránh được các biện pháp trừng phạt thương mại bổ sung đáng kể.
Điều này lý giải tại sao chúng tôi cho rằng chiến thắng áp đảo của Đảng Dân chủ chỉ mang lại tác động tích cực ở mức khiêm tốn đối với nền kinh tế Việt Nam. Nhận định của chúng tôi ngay từ đầu là Việt Nam vốn đã có khả năng tránh được mức thuế quan thực tế quá cao. Cuối cùng, những dấu hiệu cho thấy tăng trưởng xuất khẩu của Việt Nam sang Mỹ giảm tốc mạnh cũng đã xuất hiện từ trước cuộc bầu cử", chuyên gia VinaCapital cho biết.
Cũng theo phân tích từ Kinh tế gia trưởng VinaCapital, dẫn chỉ số Nhà quản trị mua hàng (PMI), số lượng đơn hàng xuất khẩu mới của các doanh nghiệp FDI đạt đỉnh vào tháng 7 và hiện đã bắt đầu suy giảm; ông nhấn mạnh, quan trọng hơn, diễn biến nhập khẩu nguyên vật liệu và đầu vào phục vụ sản xuất của các doanh nghiệp này cũng cho thấy xu hướng tương tự. Trong những tháng đầu năm, các doanh nghiệp FDI đã đẩy mạnh nhập khẩu nguyên vật liệu phục vụ sản xuất hàng xuất khẩu, góp phần đưa thâm hụt thương mại của Việt Nam vào khoảng giữa năm lên mức tương đương 7% GDP. Tuy nhiên, mức thâm hụt này đã thu hẹp đáng kể. Đây là một chỉ báo rõ ràng cho thấy tăng trưởng xuất khẩu của Việt Nam sang Mỹ vốn đã trên đà giảm tốc mạnh trong năm tới, bất kể kết quả cuộc bầu cử giữa nhiệm kỳ tại Mỹ.
Chất lượng tăng trưởng và các tín hiệu chuyển hóa
Nhận định về chất lượng tăng trưởng, SSI Research cho biết nền kinh tế đang chứng kiến sự chuyển biến rõ nét từ "dòng tiền đổ vào" sang "kết quả đầu ra". Những chỉ báo kinh tế tháng 10/2026 cho thấy đà tăng trưởng đang được duy trì mạnh mẽ sang quý IV.
Trong đó, sản xuất công nghiệp (IIP) bứt phá tăng 15% so với cùng kỳ. Lũy kế 10 tháng tăng 12,4% - mức cao nhất kể từ năm 2019. Thương mại quốc tế đánh dấu tháng thứ hai liên tiếp xuất siêu với con số ấn tượng 7,3 tỷ USD, giúp thu hẹp mức thâm hụt 10 tháng xuống còn 12,1 tỷ USD. SSI Research lưu ý, tín hiệu tích cực là nguyên liệu nhập khẩu giai đoạn trước đã bắt đầu chuyển hóa thành hàng xuất khẩu.
Đáng chú ý, tiêu dùng nội địa ghi nhận tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tháng 10 tăng 14,7% so với cùng kỳ. Tính chung 10 tháng, chỉ số này tăng 7,7% (đã loại trừ yếu tố lạm phát).
Lạm phát (CPI) tăng 5,09% so với cùng kỳ (bình quân 10 tháng đạt 4,57%), chủ yếu do giá xăng dầu, trong khi lạm phát cơ bản đã có dấu hiệu giảm nhẹ.
Về tổng thể, sau khi GDP quý III đạt mức 9,95%, SSI Research ước tính GDP quý III/2026 có thể vươn lên mức 10,5%, đưa tăng trưởng cả năm sát mốc mục tiêu 10% của Chính phủ đề ra, và là mức rất cao so với khu vực.
Đáng chú ý, theo đánh giá của ông Phạm Lưu Hưng, lợi thế của Việt Nam hiện nay không chỉ dừng lại ở câu chuyện dòng vốn FDI dịch chuyển (China+1), mà còn đến từ mạng lưới FTA rộng lớn, giúp doanh nghiệp tiếp cận đa dạng thị trường từ một cứ điểm sản xuất.
"Chìa khóa" đầu tư công, hiệu quả phân bổ vốn và lãi suất
Theo đánh giá của Kinh tế gia trưởng SSI, đầu tư công tiếp tục là động lực dẫn dắt chính trong quý IV. Lũy kế 10 tháng, tỷ lệ giải ngân đã đạt 74,1% kế hoạch (cao hơn mức 64,3% của cùng kỳ).
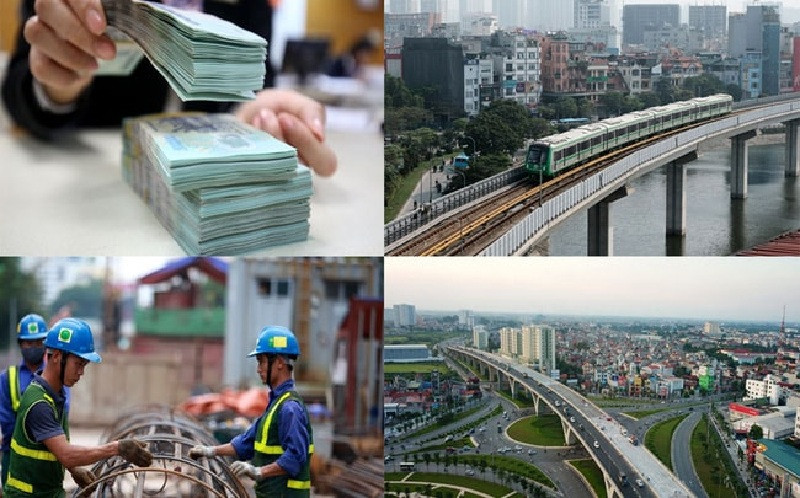 |
| Trong bối cảnh tăng trưởng kinh tế toàn cầu còn chịu nhiều áp lực, Việt Nam cần tự tạo động lực riêng. Nhiều nhà đầu tư đang chờ lãi suất giảm, nhưng các chuyên gia cho rằng đó không phải tín hiệu duy nhất cần theo dõi. (Ảnh minh họa: ITN) |
Sự khác biệt lớn nhất của giai đoạn này là dòng vốn đã thực sự chuyển hóa thành hoạt động thi công. Điều này được minh chứng qua sự tăng trưởng mạnh của ngành sản xuất vật liệu xây dựng (thép, xi măng) - một chỉ báo phản ánh khối lượng công việc thực tế đáng tin cậy hơn so với tỷ lệ giải ngân (vốn bao gồm cả tiền tạm ứng).
Dù vậy, với khoảng 350.000 tỷ đồng cần giải ngân trong phần còn lại của năm, thách thức không còn nằm ở nguồn vốn mà ở năng lực thực thi.
Theo SSI Research, tình trạng thiếu hụt vật liệu xây dựng (đặc biệt là nguồn cát san lấp tại phía Nam), vướng mắc giải phóng mặt bằng và sự chênh lệch về năng lực nhà thầu giữa các địa phương là những rủi ro cần theo dõi sát sao.
Hay nói cách khác, đầu tư công đang và sẽ là "chìa khóa" cho động lực khơi vốn ra nền kinh tế cũng như là động lực trực tiếp đối với tăng trưởng GDP. Vấn đề ở đây không chỉ là tiền và tìm cách tiêu tiền, mà vấn đề còn nằm ở "đất, cát, đá" cũng như năng lực thực thi của các nhà quản trị, thực thi dự án.
Trong khi đó, chính sách tiền tệ với định hướng hỗ trợ "trúng đích" thay vì nới lỏng tràn lan được xem là "phát pháo" phù hợp đích đến trên "mặt trận" tiền tệ trong bối cảnh giá vốn của nền kinh tế còn cao.
Thống kê của Ngân hàng Nhà nước cho biết, tín dụng đến cuối tháng 10 đã tăng 12,6%, với tốc độ tăng trưởng nhanh hơn huy động vốn.
Lạm phát không phải là rào cản chính khiến lãi suất khó giảm, mà điểm nghẽn thực sự nằm ở chi phí vốn của các ngân hàng thương mại. Sự chênh lệch này khiến lãi suất huy động có giảm nhưng lãi suất cho vay (ở các lĩnh vực không ưu tiên, vay mua nhà, vay chủ đầu tư) vẫn neo cao.
Thay vì nới lỏng diện rộng, Ngân hàng Nhà nước đang thực thi các biện pháp hỗ trợ có trọng tâm. Cụ thể về kiểm soát chi phí vốn, yêu cầu các ngân hàng giảm ít nhất 0,5 điểm % lãi suất bình quân tiền gửi mới (kỳ hạn từ 6 tháng trở lên) dựa trên lãi suất thực tế.
Song song, nhà điều hành đã và đang mở tín hiệu hỗ trợ thanh khoản dài hạn. Điểm tín hiệu sáng nhất là động thái cung cấp công cụ hoán đổi ngoại tệ 6 tháng (kỳ hạn 182 ngày thay vì 7-14 ngày như trước) với quy mô tối đa 2 tỷ USD cho các ngân hàng có khoản vay nước ngoài trung - dài hạn đã được Ngân hàng Nhà nước triển khai ngay trong tuần qua. Dù quy mô hiện tại khá nhỏ (dưới 0,3% tổng tín dụng), động thái này giúp các ngân hàng chủ động hơn về nguồn vốn, ông Phạm Lưu Hưng đánh giá.
Bên cạnh đó, nhà quản lý thị trường tiền tệ cũng tiếp tục các động thái bơm vốn mục tiêu thông qua hỗ trợ thanh khoản qua OMO và tái cấp vốn cho các lĩnh vực ưu tiên như nhà ở xã hội.
Với bối cảnh và bệ phóng cuối năm như vậy, SSI Research dự báo bức tranh kinh tế sẽ đối mặt với nhiều bài toán khó hơn. Cán cân thương mại đã cải thiện, nhưng giá trị gia tăng trong nước cần phải có mức đóng góp mạnh mẽ hơn. Lãi suất cho vay đối với các lĩnh vực không ưu tiên vẫn ở mức cao.
Tăng trưởng xuất khẩu theo đó, sẽ không thể chỉ dựa vào sự phục hồi của nhu cầu toàn cầu, mà bắt buộc phải đến từ việc gia tăng thị phần và nâng cao hàm lượng giá trị gia tăng trong nước, đồng thời đáp ứng các quy tắc xuất xứ khắt khe.
Trong ngắn hạn, trên thị trường, nhà đầu tư được khuyến nghị cần chuyển sự chú ý từ việc "đếm số lần hạ lãi suất" sang việc theo dõi các tín hiệu xác nhận dòng vốn đang được hấp thụ hiệu quả: sự duy trì đà tăng của sản xuất công nghiệp, tốc độ giải ngân đầu tư công trong hai tháng cuối năm, và xu hướng giảm thực tế của mặt bằng lãi suất cho vay tại các lĩnh vực sản xuất kinh doanh cốt lõi.
Nguồn: Hiệu quả phân bổ vốn thay thế kỳ vọng giảm lãi suất sâu
Tin liên quan
Cùng chuyên mục
Hiệu quả phân bổ vốn thay thế kỳ vọng giảm lãi suất sâu
Tài chính 09/11/2026 07:00
Các tin khác
5 đề xuất chiến lược cho ngành ngân hàng trong bối cảnh mới
Tài chính 08/11/2026 11:00
Triển khai giải pháp xử lý TCTD yếu kém, cải thiện tiếp cận vốn cho doanh nghiệp
Tài chính 08/11/2026 09:00
Tăng cường năng lực an ninh trong lĩnh vực tài chính, ngân hàng
Tài chính 07/11/2026 13:00
Lãi suất giảm nhanh: Thời kỳ vốn rẻ sẽ duy trì được bao lâu?
Kinh tế - Tài chính 07/11/2026 10:13
Nợ xấu gia tăng, ngân hàng chịu sức ép củng cố dự phòng
Tài chính 06/11/2026 15:00
Ngân hàng duy trì NIM ổn định, huy động tiếp tục phục hồi
Tài chính 06/11/2026 07:00
Tỷ giá USD/VND từ nay đến cuối năm dự báo ra sao?
Tài chính 05/11/2026 07:00
Tín dụng tăng, vì sao lợi nhuận nhiều ngân hàng vẫn giảm?
Tài chính 04/11/2026 15:00
Việt Nam kỳ vọng trở thành đối tác phát triển, hợp tác đầu tư toàn cầu
Tài chính 04/11/2026 09:00
Các ngân hàng đã triển khai hạ lãi suất ra sao?
Tài chính 04/11/2026 07:00
Lợi nhuận của doanh nghiệp niêm yết tăng mạnh trong quý III/2026
Tài chính 03/11/2026 13:00
Thống đốc nói về lãi suất, tín dụng bất động sản và vốn cho doanh nghiệp
Tài chính 02/11/2026 15:00
USD liên tục lao dốc, tỷ giá cuối năm có dứt cơn sốt theo chu kỳ?
Tài chính 02/11/2026 10:31
Niềm tin - "Điểm neo" nguồn vốn
Tài chính 02/11/2026 07:00
Ngân hàng cho vay 20,8 triệu tỷ đồng, hơn 77% vốn vào sản xuất kinh doanh
Kinh tế - Tài chính 01/11/2026 13:45
3 ngân hàng có vốn Nhà nước lãi lớn trong quý III/2026
Tài chính 01/11/2026 07:00
Giá USD ngân hàng xuống dưới 26.000 đồng, thị trường tự do lao dốc
Kinh tế - Tài chính 31/10/2026 12:40
Việt Nam kết nối tài chính toàn cầu, phát triển thị trường vốn
Tài chính 30/10/2026 09:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58