
Cuộc chơi tín dụng bước sang giai đoạn phân hóa theo sức mạnh tài chính
Xóa rào cản trên đường cao tốc tài chính
Trong phiên họp Chính phủ tháng 7, Thủ tướng Phạm Minh Chính đã yêu cầu Ngân hàng Nhà nước từ năm 2026 phải chấm dứt cơ chế hạn mức tăng trưởng tín dụng và xây dựng một bộ tiêu chuẩn mới, bảo đảm cho hệ thống ngân hàng vận hành minh bạch, hiệu quả và bền vững.
Theo giới chuyên gia, đây là bước ngoặt trong điều hành chính sách tiền tệ, đánh dấu sự kết thúc của cơ chế “quota tín dụng” đã tồn tại nhiều năm để kiểm soát dòng vốn và giữ ổn định hệ thống. Mục tiêu được xác lập là chuyển từ quản lý hành chính sang điều tiết theo cơ chế thị trường, đồng thời mở rộng cơ hội tiếp cận vốn cho khu vực tư nhân.
TS. Ngô Ngọc Quang, giảng viên Trường Đại học Ngân hàng TP.HCM, ví von rằng cơ chế “room tín dụng” chẳng khác nào quy định giới hạn tốc độ trên một tuyến cao tốc. Khi Việt Nam đã xây dựng cao tốc tài chính để hội nhập quốc tế, việc duy trì giới hạn ấy khiến dòng vốn khó phát huy hết công suất.
Bỏ trần tín dụng chính là bước chuyển từ quản lý mệnh lệnh sang quản lý theo chuẩn mực thị trường, tiến gần đến Basel III và mục tiêu nâng hạng thị trường tài chính. Ông cho rằng các ngân hàng lớn, đặc biệt là khối quốc doanh như Agribank, BIDV, VietinBank và Vietcombank, có thể được “mở đường” để đi trước, đóng vai trò dẫn dắt thị trường.
Tuy vậy, thực tế lại cho thấy nhóm ngân hàng quốc doanh từ lâu thường tiệm cận ngưỡng tỷ lệ an toàn vốn tối thiểu, chỉ quanh mức 8 đến 10 phần trăm. Quy mô tài sản khổng lồ trong khi việc tăng vốn bị ràng buộc bởi Nhà nước nắm cổ phần chi phối khiến khả năng nâng cao vốn chủ sở hữu trở nên hạn chế. Tăng trưởng tín dụng luôn cao để phục vụ nền kinh tế, nhưng vốn tự có không theo kịp khiến hệ số CAR liên tục bị bào mòn.
Ngược lại, nhiều ngân hàng cổ phần như Techcombank, VPBank, MB duy trì được tỷ lệ an toàn vốn ở mức 12 đến 15 phần trăm, cao hơn nhiều so với yêu cầu tối thiểu. Khi trần tín dụng bị gỡ bỏ, đây sẽ là bàn đạp quan trọng giúp họ mở rộng thị phần, khai thác tối đa lợi thế vốn và quản trị. Trong khi đó, khối ngân hàng quốc doanh nếu muốn giữ tốc độ tăng trưởng tín dụng buộc phải tính tới phương án tăng vốn một cách căn cơ.
Các chuyên gia của Công ty Chứng khoán SHS cho rằng hệ thống ngân hàng trong tương lai sẽ được phân bổ hạn mức tín dụng dựa trên sức khỏe thực chất, đặc biệt là tỷ lệ an toàn vốn và khả năng kiểm soát rủi ro, thay vì cách chia đều như trước đây.
Trên thực tế, lãnh đạo Ngân hàng Nhà nước cũng từng khẳng định đang xây dựng lộ trình xóa bỏ trần tín dụng từ năm 2026, lấy CAR làm thước đo quan trọng trong điều hành vĩ mô.
Điều này đồng nghĩa rằng, để tiếp tục mở rộng tín dụng, các ngân hàng không thể trông chờ vào quyết định “nới room” từng quý như hiện nay, mà phải chủ động tăng vốn, nâng cao năng lực quản trị và tạo ra dư địa tăng trưởng bền vững.
 |
| Cuộc chơi mới sẽ phân hóa theo năng lực vốn: nhà băng mạnh bứt phá, ngân hàng yếu phải củng cố, trong khi cơ quan quản lý vẫn có công cụ kiểm soát rủi ro. |
Không thể “bật van” một cách tự do
Việc dỡ bỏ hạn mức tín dụng nhận được sự đồng tình của nhiều chuyên gia và ngân hàng, song đi cùng với đó vẫn là những nỗi lo về khả năng gia tăng nợ xấu, áp lực lạm phát, tình trạng cạnh tranh thiếu lành mạnh và khó khăn trong công tác điều hành vĩ mô.
Từ góc nhìn của ngân hàng thương mại, bà Phùng Thị Bình, Phó Tổng Giám đốc Agribank nhấn mạnh rằng ngay cả khi không còn hạn mức, mỗi ngân hàng vẫn phải xây dựng kế hoạch tín dụng phù hợp với năng lực tài chính, đồng thời tuân thủ chặt chẽ các quy định về an toàn vốn và quản trị rủi ro theo Thông tư 41, 22, 13. Bà khẳng định, “không có chuyện muốn tăng bao nhiêu cũng được”.
Cùng quan điểm, ông Nguyễn Hưng, Tổng giám đốc TPBank cho rằng các ngân hàng bắt buộc phải kiểm soát rủi ro chặt chẽ, duy trì tỷ lệ nợ xấu ở dưới ngưỡng cho phép và thực hiện đầy đủ việc trích lập dự phòng.
TS. Nguyễn Trí Hiếu, chuyên gia tài chính – ngân hàng, cũng lưu ý rằng việc bỏ room tín dụng không đồng nghĩa với việc để tổng nợ của nền kinh tế tăng trưởng một cách tùy tiện, mà cần gắn với khả năng kiểm soát, nhằm tránh nguy cơ lạm phát hay bất ổn kinh tế vĩ mô.
Nhiều chuyên gia dự báo, thay cho cơ chế trần tín dụng, cơ quan quản lý sẽ áp dụng những công cụ điều tiết mới để hạn chế rủi ro. Thực tế, Ngân hàng Nhà nước đã ban hành dự thảo Thông tư 14/2025/TT-NHNN về quy định tỷ lệ an toàn vốn đối với ngân hàng thương mại và chi nhánh ngân hàng nước ngoài. Đây được xem là bước chuẩn bị quan trọng, tạo nền tảng cho việc bãi bỏ cơ chế phân bổ hạn mức.
Nhóm phân tích của Chứng khoán SHS đánh giá, dự thảo thông tư đã thiết lập khung quy định nghiêm ngặt về an toàn vốn, trong đó có chỉ tiêu CAR và các bộ đệm kèm theo. Điều này buộc các ngân hàng phải gia tăng năng lực tài chính, cải thiện quản trị rủi ro, từ đó cho phép Ngân hàng Nhà nước điều hành tín dụng dựa trên nền tảng vốn vững chắc thay vì áp đặt trần hành chính như trước.
TS. Nguyễn Đức Độ, Phó Viện trưởng Viện Kinh tế Tài chính, Học viện Tài chính cho rằng, để việc gỡ bỏ hạn mức tín dụng mang lại hiệu quả, cần có một lộ trình cụ thể gắn với những điều kiện rõ ràng.
Trước hết, nợ xấu phải được kéo về mức an toàn, bởi không thể nới lỏng kiểm soát khi hệ thống còn tồn tại nhiều lỗ hổng. Đồng thời, cần thiết lập hệ thống giám sát tài chính theo thời gian thực, ứng dụng công nghệ thông tin và trí tuệ nhân tạo để kịp thời phát hiện rủi ro hoặc vi phạm tại từng ngân hàng.
Một điều kiện quan trọng khác là phải có chế tài đủ mạnh và minh bạch để xử lý sai phạm, đồng thời chấp nhận quy luật đào thải của thị trường. Chỉ khi đáp ứng đầy đủ những yếu tố đó, việc dỡ bỏ trần tín dụng mới thực sự phát huy tác dụng và bảo đảm sự ổn định của hệ thống tài chính – ngân hàng.
Nguồn: Cuộc chơi tín dụng bước sang giai đoạn phân hóa theo sức mạnh tài chính
Tin liên quan
Cùng chuyên mục
VPBank SME đưa ưu đãi vào từng khoản chi doanh nghiệp
Tài chính 10/09/2026 15:00
Biến động lãi suất cho vay lĩnh vực bất động sản
Tài chính 10/09/2026 07:00
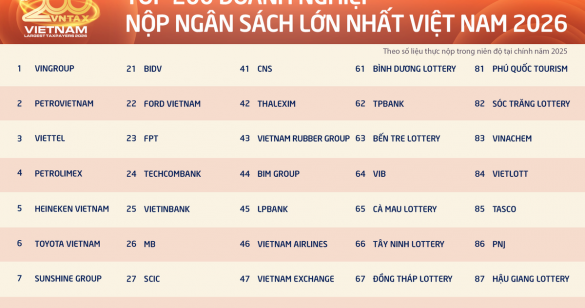
200 doanh nghiệp nộp ngân sách lớn nhất Việt Nam đóng góp kỷ lục gần 1 triệu tỷ đồng cho Nhà nước
Tài chính 09/09/2026 17:00
Ngân hàng thu giữ 26 tài sản - địa ốc Hoàng Quân làm ăn ra sao?
Tài chính 09/09/2026 09:00
Fed có thể đổi quan điểm về lãi suất, USD khó duy trì đà tăng
Tài chính 08/09/2026 15:00
Kỳ vọng tăng trưởng bùng nổ ở quý III, với dư địa tài khóa dồi dào hỗ trợ
Tài chính 07/09/2026 07:00
Các tin khác
Bất động sản tìm đường thoát khỏi “chiếc bóng” tín dụng ngân hàng
Tài chính 06/09/2026 17:00
3 kịch bản tài khóa - tiền tệ và chiến lược danh mục đầu tư
Tài chính 06/09/2026 07:00
“Room” tín dụng gây sức ép lên biên lợi nhuận ngân hàng
Tài chính 05/09/2026 15:00
Tiền gửi tăng nhanh hơn tín dụng, thanh khoản ngân hàng bớt căng
Tài chính 05/09/2026 13:00
Nguồn vốn huy động đang tăng nhanh hơn tín dụng
Tài chính 05/09/2026 09:00
Nới trần tín dụng lên tới 52% cho các siêu dự án: Ngân hàng phải có phương án xử lý rủi ro
Kinh tế - Tài chính 04/09/2026 15:09
Vốn ngoại vào ngân hàng Việt, từ bổ sung nguồn lực đến nâng chuẩn quản trị
Tài chính 04/09/2026 13:00
Biên lãi thuần ngân hàng nửa cuối năm: Sẽ tiếp tục phục hồi?
Tài chính 03/09/2026 13:00
Doanh nghiệp chọn phát hành trái phiếu lãi suất thả nổi, vì sao?
Tài chính 03/09/2026 07:00
Cơ sở để hạ nhiệt mặt bằng lãi suất
Tài chính 02/09/2026 07:00
Tỷ giá USD/VND có bước qua "chuỗi ngày êm đềm"?
Tài chính 01/09/2026 13:00
Ngân hàng Nhà nước bơm ròng cuối tháng, lãi suất liên ngân hàng về 1,19%
Tài chính 01/09/2026 07:00
Thách thức xử lý nợ xấu cuối năm
Tài chính 31/08/2026 09:00
Tin tức ngân hàng nổi bật tuần qua: VIB kỷ niệm 30 năm, mở “Hành trình vì những bước tiến”
Tài chính 31/08/2026 05:00
Thanh khoản tích cực, lãi suất liên ngân hàng chỉ còn 2%
Tài chính 29/08/2026 11:00
"Mở van" tín dụng hơn 400 nghìn tỷ, ưu đãi lãi suất và điều kiện giải ngân
Tài chính 28/08/2026 11:00
Lãi suất trái phiếu ngân hàng hạ nhiệt?
Tài chính 27/08/2026 13:00
Cuộc đua tăng vốn đưa loạt ngân hàng tiến sát mốc 100.000 tỷ đồng
Tài chính 27/08/2026 11:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58