
Kênh bán bảo hiểm qua ngân hàng không còn "màu mỡ"?
Kênh bán bảo hiểm qua ngân hàng không còn “màu mỡ” như trước
Trong các năm trước, hoạt động bán chéo bảo hiểm qua kênh ngân hàng (bancassurance) là một nguồn thu lớn với các nhà băng. Chẳng hạn ngân hàng MB từng kiếm về hơn 10.000 tỷ đồng doanh thu từ bảo hiểm vào năm 2022, chiếm khoảng 72% tổng thu nhập mảng dịch vụ.
Thế nhưng, sau những lùm xùm liên quan đến bancassurance từ nửa cuối năm ngoái đã kéo giảm niềm tin trên thị trường bảo hiểm nhân thọ nói riêng, ngành bảo hiểm nói chung. Hậu quả từ cuộc khủng hoảng niềm tin trong ngành bảo hiểm khiến kênh bancassurance không còn "màu mỡ" như trước. Điều này được nhìn thấy trong thu nhập từ bảo hiểm của một số ngân hàng nửa đầu năm 2023.
Theo Công ty Chứng khoán Vietcombank (VCBS), thu nhập từ bán chéo bảo hiểm (chiếm khoảng 30% thu nhập dịch vụ) của ngành ngân hàng bị ảnh hưởng do có các vụ việc lùm xùm trong hoạt động phân phối bảo hiểm qua ngân hàng và các cơ quan quản lý đẩy mạnh hoạt động thanh kiểm tra, trong khi thu nhập của người dân giảm sút vì kinh tế khó khăn.
Trong 6 tháng đầu năm 2023, thu nhập từ hoạt động bán chéo bảo hiểm của một số ngân hàng đã giảm trên 50% so với cùng kỳ năm trước.
 |
Đơn cử tại ngân hàng MB, kênh bancassurance là động lực tăng trưởng chính trong mảng dịch vụ. Việc trực tiếp sở hữu 2 công ty bảo hiểm là MIC (MB sở hữu 68,37%) và MB Ageas Life (61%) trong cả hai phân khúc nhân thọ và phi nhân thọ đã đóng góp một phần quan trọng vào lợi nhuận ngân hàng mỗi năm.
Thu nhập từ bán chéo bảo hiểm của ngân hàng MB tăng rất nhanh trong giai đoạn 2019-2022. Tuy nhiên, đến 6 tháng đầu năm 2023, ghi nhận khoản thu từ kinh doanh và dịch vụ bảo hiểm tại MB giảm 17% so với cùng kỳ, mang về hơn 4.194 tỷ đồng trong khi đó chi về hoạt động kinh doanh bảo hiểm giảm 15% còn hơn 2.600 tỷ đồng.
Cùng kỳ năm ngoái, MB kiếm được gần 5.100 tỷ đồng, trong khi chi phí hơn 3.100 tỷ đồng, thu về lãi thuần từ hoạt động bảo hiểm gần 2.000 tỷ đồng.
Tương tự tại TPBank, 6 tháng đầu năm 2023, thu từ kinh doanh, dịch vụ tư vấn và bảo hiểm tại nhà băng này giảm tới 55% so với cùng kỳ 2022, xuống còn 224 tỷ đồng.
Năm 2019, TPBank và Công ty TNHH Bảo hiểm nhân thọ Sun Life Việt Nam (Sun Life Việt Nam) ký kết hợp đồng bảo hiểm độc quyền trị giá 30,9 USD. Sun Life Việt Nam sẽ là đối tác cung cấp các sản phẩm bảo hiểm nhân thọ độc quyền cho TPBank trong 15 năm tới. Việc hợp tác bắt đầu từ đầu năm 2020. Cũng có giai đoạn TPBank hợp tác cùng Manulife. Kể từ đó, thu từ kinh doanh, dịch vụ tư vấn và bảo hiểm tại TPBank liên tục tăng.
 |
| Nguồn: Báo cáo tài chính Soát xét 6 tháng đầu năm 2023 tại TPBank. |
Tại ngân hàng VIB kênh bancassurance cũng không còn "màu mỡ" như trước.
Theo đó, năm 2015, ngân hàng VIB và Công ty TNHH bảo hiểm nhân thọ Prudential Việt Nam (Prudential) chính thức ký kết thỏa thuận đối tác chiến lược lâu dài, triển khai mô hình kinh doanh bảo hiểm qua ngân hàng (Bancassurance) trong thời hạn 15 năm. Từ sau đó, nguồn thu từ hoa hồng bảo hiểm ngày càng gia tăng trên báo cáo tài chính của VIB.
Trong 4 năm 2019-2022, doanh thu từ dịch vụ hoa hồng bảo hiểm của VIB đều đạt trên 1.000 tỷ đồng. Năm 2018, thu phí hoạt động bảo hiểm mới chỉ đạt gần 240 tỷ đồng. Tuy nhiên, con số này đã tăng lên 1.112 tỷ đồng vào năm 2019 và hơn 1.217 tỷ đồng vào năm 2020. Đến năm 2022, thu nhập từ dịch vụ hoa hồng bảo hiểm của VIB đạt 1.302 tỷ đồng, tăng nhẹ 9% so với năm 2021.
Tuy nhiên, 6 tháng đầu năm 2023, hoa hồng bảo hiểm tại ngân hàng VIB giảm tới 46% so với cùng kỳ, ghi nhận hơn 315 tỷ đồng, chi phí cho dịch vụ hoa hồng bảo hiểm gần 24 tỷ đồng. trong khi cùng kỳ 2022 hơn 76 tỷ đồng.
 |
Thậm chí tại SeABank thu nhập từ bảo hiểm trong 6 tháng đầu năm 2023 giảm tới 81% so với cùng kỳ, còn vỏn vẹn 46 tỷ đồng, KienLongBank giảm tới 93% xuống còn 2 tỷ đồng;…
Theo số liệu thống kê từ Chứng khoán SSI (SSI Reserch), doanh thu phí bảo hiểm mới qua kênh bancassurance đã sụt giảm mạnh trong nửa đầu năm 2023, đặc biệt trong quý 2/2023. Trong 13 ngân hàng khảo sát, trừ Vietcombank, các ngân hàng còn lại đều ghi nhận doanh thu này giảm trong 6 tháng đầu năm, thậm chí có ngân hàng ghi nhận mức giảm trên 50% so với cùng kỳ năm trước.
Cụ thể, doanh thu phí bảo hiểm mới tại VIB và TPBank cùng giảm 68%, tại Techcombank giảm 60% và tại MB giảm 54%.
 |
Vì sao bảo hiểm không còn là 'trái ngọt' của các ngân hàng?
Số liệu từ Hiệp hội Bảo hiểm Việt Nam (IAV), tổng doanh thu phí bảo hiểm khai thác mới toàn thị trường 5 tháng đầu năm 2023 ước đạt 12.867 tỷ đồng giảm 34,2 % so với cùng kỳ năm trước. Số hợp đồng khai thác mới chỉ đạt 860.740 hợp đồng, giảm 27,5% so với cùng kỳ năm ngoái.
Những con số này cho thấy bức tranh xám màu của kênh bán chéo bảo hiểm qua ngân hàng. Trong khi những năm trước, đây là kênh mang lại phần lớn doanh thu của các doanh nghiệp bảo hiểm.
Trong năm 2022 có gần 1 triệu hợp đồng bảo hiểm nhân thọ được phân phối qua kênh phân phối bảo hiểm qua ngân hàng, chiếm 46% doanh số khai thác mới…
Lũy kế đến hết năm 2022, có hơn 2,92 triệu hợp đồng bảo hiểm nhân thọ được bán theo hình thức này, với tổng phí 44.959 tỷ đồng, chiếm khoảng 25% tổng doanh số. Trong đó 36,3% tổng số hợp đồng khai thác mới trong năm 2022 là hợp đồng bảo hiểm liên kết chung, 21,9% là liên kết đơn vị.
Theo ông Ngô Trung Dũng, Phó Tổng thư ký Hiệp hội Bảo hiểm Việt Nam, sự tăng trưởng nóng của những sản phẩm phức tạp như bảo hiểm liên kết chung, bảo hiểm liên kết đầu tư là một phần nguyên nhân dẫn đến khủng hoảng bảo hiểm hiện nay.
Đáng nói, trong kết luận thanh tra 4 công ty bảo hiểm nhân thọ được Bộ Tài chính công bố, tỷ lệ hợp đồng mua bảo hiểm nhân thọ qua ngân hàng bị hủy chỉ sau một năm rất cao, có nơi lên tới 73%. Điều này đồng nghĩa với hàng nghìn tỷ đồng đóng bảo hiểm của khách hàng trong năm đầu tiên bị "mất trắng".
 |
Có thể thấy, nguyên nhân chính khiến “mỏ vàng” bảo hiểm của các ngân hàng bị hao hụt là thời gian qua, hoạt động chào bán bảo hiểm bị biến tướng, nhiều ngân hàng có dấu hiệu nhập nhèm bảo hiểm với tiền gửi tiết kiệm qua hình thức “tiết kiệm thông minh”, “tiết kiệm đầu tư”…, gây mất niềm tin.
Ngoài ra, sự suy giảm của ngành bảo hiểm trong nửa đầu năm nay không hoàn toàn đến từ cuộc khủng hoảng niềm tin mà còn đang "ngấm đòn" từ suy thoái kinh tế, người tiêu dùng phải đối mặt với sức ép về chi phí sinh hoạt tăng lên… Đây cũng là nguyên nhân có thể kéo dài đà suy giảm của ngành bảo hiểm trong nửa cuối năm 2023, thậm chí có thể ảnh hưởng qua những năm sau.
Ngân hàng vẫn kỳ vọng vào mảng bảo hiểm
Thực tế vẫn nhiều ngân hàng vẫn kỳ vọng vào mảng kinh doanh bảo hiểm sẽ có đóng góp tích cực vào tổng lợi nhuận.
Đơn cử tại ngân hàng VIB, trong ĐHĐCĐ thường niên 2023, lãnh đạo VIB đang đàm phán với Prudential gia hạn hợp đồng trong 13 năm tới, tạo ra lợi ích thiết thực cho những người tham gia mua bảo hiểm, bảo hiểm khoản vay, bảo hiểm đầu tư…Năm 2023, VIB tin tưởng hoạt động bancassurance của ngân hàng sẽ tăng trưởng tốt.
Hay tại Vietinbank, năm 2023 đặt mục tiêu doanh thu phí bảo hiểm đạt 4.080 tỷ đồng, tăng 30%, thu phí bảo hiểm về ngân hàng đạt 809 tỷ đồng, trong đó mảng bảo hiểm nhân thọ qua Manulife tăng 51%.
Ông Nguyễn Hoàng Dũng - Phó tổng giám đốc VietinBank cho biết, mảng bảo hiểm chủ yếu tập trung vào khách hàng cá nhân thông qua hoạt động bancassurance, lên đến 99,8%. Ngân hàng có 15 triệu khách. 40.000 người tham gia bảo hiểm, mới chiếm 0,2%. "Con số này cho thấy nếu tập trung, có định hướng, giải pháp đúng thì mảng này có thể mang lại giá trị lớn cho ngân hàng", ông nói.
Nguồn: Kênh bán bảo hiểm qua ngân hàng không còn "màu mỡ"?
Tin liên quan
Cùng chuyên mục
Huy động vốn tăng tốc, lãi suất vẫn neo cao
Tài chính 13/09/2026 17:00
Khối ngoại trở lại mua ròng sau chín tháng bán tháo, Việt Nam có hưởng lợi?
Kinh tế - Tài chính 13/09/2026 14:20
Từ ngày 1/11: Chia sẻ thông tin tín dụng phải có sự đồng ý của khách hàng
Tài chính 13/09/2026 13:15
Thanh khoản hệ thống ngân hàng hạ nhiệt, NHNN quay lại bơm ròng
Tài chính 13/09/2026 09:00

Kịch bản Fed duy trì lãi suất hiện tại, đồng USD liệu có rủi ro?
Tài chính 11/09/2026 07:00
VPBank SME đưa ưu đãi vào từng khoản chi doanh nghiệp
Tài chính 10/09/2026 15:00
Các tin khác
Biến động lãi suất cho vay lĩnh vực bất động sản
Tài chính 10/09/2026 07:00
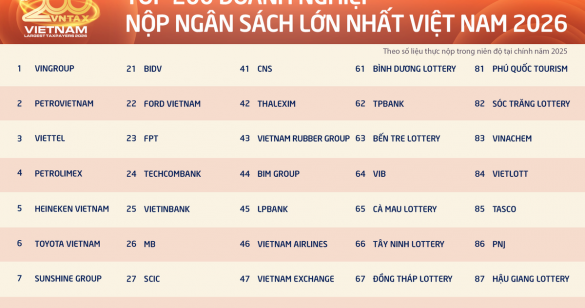
200 doanh nghiệp nộp ngân sách lớn nhất Việt Nam đóng góp kỷ lục gần 1 triệu tỷ đồng cho Nhà nước
Tài chính 09/09/2026 17:00
Ngân hàng thu giữ 26 tài sản - địa ốc Hoàng Quân làm ăn ra sao?
Tài chính 09/09/2026 09:00
Fed có thể đổi quan điểm về lãi suất, USD khó duy trì đà tăng
Tài chính 08/09/2026 15:00
Kỳ vọng tăng trưởng bùng nổ ở quý III, với dư địa tài khóa dồi dào hỗ trợ
Tài chính 07/09/2026 07:00
Bất động sản tìm đường thoát khỏi “chiếc bóng” tín dụng ngân hàng
Tài chính 06/09/2026 17:00
3 kịch bản tài khóa - tiền tệ và chiến lược danh mục đầu tư
Tài chính 06/09/2026 07:00
“Room” tín dụng gây sức ép lên biên lợi nhuận ngân hàng
Tài chính 05/09/2026 15:00
Tiền gửi tăng nhanh hơn tín dụng, thanh khoản ngân hàng bớt căng
Tài chính 05/09/2026 13:00
Nguồn vốn huy động đang tăng nhanh hơn tín dụng
Tài chính 05/09/2026 09:00
Nới trần tín dụng lên tới 52% cho các siêu dự án: Ngân hàng phải có phương án xử lý rủi ro
Kinh tế - Tài chính 04/09/2026 15:09
Vốn ngoại vào ngân hàng Việt, từ bổ sung nguồn lực đến nâng chuẩn quản trị
Tài chính 04/09/2026 13:00
Biên lãi thuần ngân hàng nửa cuối năm: Sẽ tiếp tục phục hồi?
Tài chính 03/09/2026 13:00
Doanh nghiệp chọn phát hành trái phiếu lãi suất thả nổi, vì sao?
Tài chính 03/09/2026 07:00
Cơ sở để hạ nhiệt mặt bằng lãi suất
Tài chính 02/09/2026 07:00
Tỷ giá USD/VND có bước qua "chuỗi ngày êm đềm"?
Tài chính 01/09/2026 13:00
Ngân hàng Nhà nước bơm ròng cuối tháng, lãi suất liên ngân hàng về 1,19%
Tài chính 01/09/2026 07:00
Thách thức xử lý nợ xấu cuối năm
Tài chính 31/08/2026 09:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58