
Trái phiếu doanh nghiệp: Sức cầu ra sao khi lãi suất còn cao?
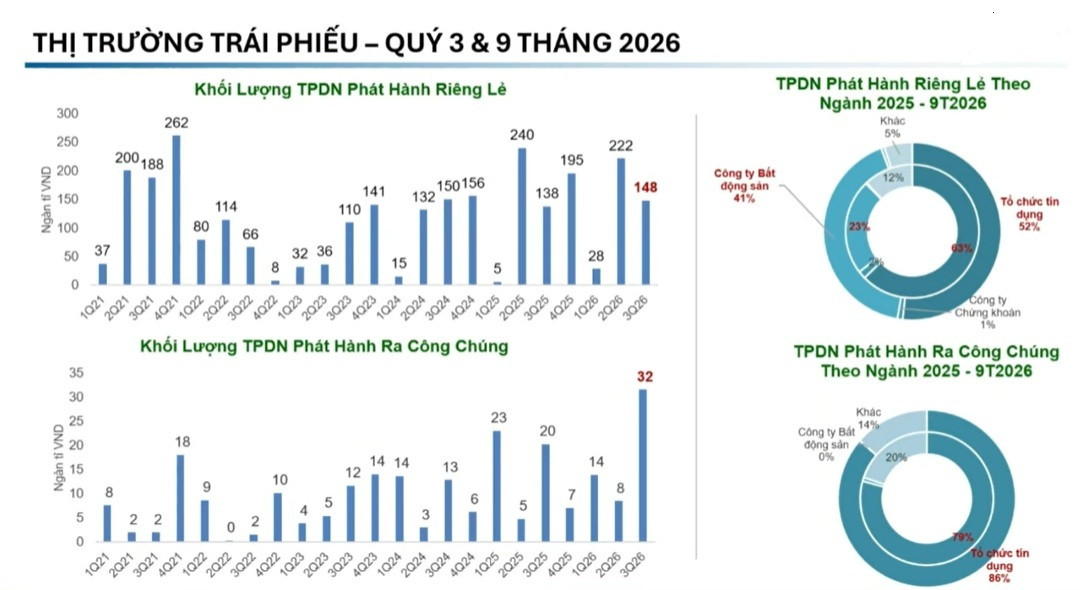
Diễn biến thị trường trái phiếu doanh nghiệp phát hành riêng lẻ ghi nhận sự sụt giảm tương đối lớn về quy mô phát hành trong quý III so với quý II/2026. Theo thống kê từ HNX và VCBF, tổng khối lượng trái phiếu doanh nghiệp phát hành giảm xuống dưới 150.000 tỷ đồng, so với hơn 200.000 tỷ đồng ghi nhận trong quý II.
Xét về cơ cấu, sự sụt giảm chủ yếu đến từ các tổ chức phát hành là công ty bất động sản, trong khi các ngân hàng vẫn duy trì khối lượng phát hành khoảng 100.000 tỷ đồng trong cả quý II và quý III. Khối lượng phát hành của các công ty bất động sản đã giảm hơn một nửa, từ hơn 90.000 tỷ đồng xuống còn dưới 50.000 tỷ đồng.
 |
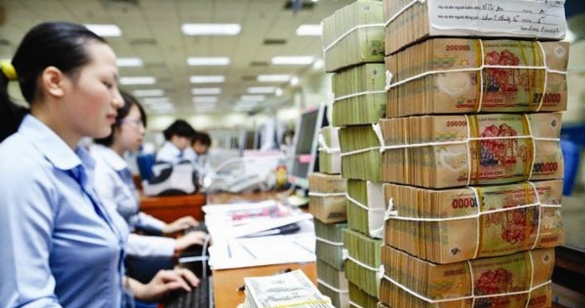
| Thời gian tới, nhu cầu phát hành vừa phục vụ dự án mới, vừa để cơ cấu các khoản nợ hiện hữu của doanh nghiệp vẫn rất cao. Ảnh minh họa: ITN) |
Thị trường trái phiếu doanh nghiệp: Cần thời gian hấp thụ
Theo bà Dương Kim Anh, Giám đốc khối đầu tư Công ty Quản lý quỹ Vietcombank (VCBF), có một số nguyên nhân chính dẫn đến diễn biến sụt giảm của trái phiếu doanh nghiệp sơ cấp trong quý III vừa qua.
Thứ nhất, khi Nghị định 200 hướng dẫn về phát hành trái phiếu riêng lẻ đi vào hoạt động, một số điều kiện đối với việc phát hành trái phiếu riêng lẻ, đặc biệt là trái phiếu phân phối cho nhà đầu tư cá nhân chuyên nghiệp, trở nên khó khăn và chặt chẽ hơn.
Do đó, các tổ chức phát hành cũng như công ty tư vấn có thể cần thêm thời gian để xem xét các điều kiện và điều chỉnh phương án phát hành cho phù hợp với quy định mới.
Thứ hai, lượng trái phiếu phát hành rất lớn trong quý II cần thời gian để thị trường hấp thụ. Trong bối cảnh lãi suất tiền gửi ngày càng tăng, việc hấp thụ lượng trái phiếu đã phát hành từ quý II có thể kéo dài sang quý III, khiến lực cầu đối với trái phiếu phát hành trong quý III suy yếu.
Bà Dương Kim Anh cho rằng trong quý IV và thời gian tiếp theo, khi môi trường lãi suất vẫn ở mức cao, lượng trái phiếu phát hành bởi các doanh nghiệp, bao gồm bất động sản và những lĩnh vực khác, có thể tiếp tục giảm do sức cầu trên thị trường không còn mạnh như giai đoạn trước.
Đối với thị trường phát hành trái phiếu ra công chúng, mặc dù có sự cải thiện tương đối đáng kể trong quý III, với giá trị phát hành hơn 30.000 tỷ đồng, hoạt động phát hành vẫn chủ yếu tập trung ở nhóm tổ chức tín dụng.
Đối với các doanh nghiệp sản xuất và bất động sản, hoạt động phát hành còn rất hạn chế. Giám đốc khối Đầu tư VCBF lý giải, nguyên nhân có thể do quy trình, thủ tục xin phép phát hành ra công chúng phức tạp. Hơn nữa, trong môi trường lãi suất tăng cao, các doanh nghiệp sản xuất cũng phải cân nhắc lại kế hoạch đầu tư và phát hành.
"Nếu lãi suất phát hành ở mức doanh nghiệp có thể chấp nhận được thì nhà đầu tư có thể cho rằng mức lãi suất đó quá thấp. Ngược lại, nếu lãi suất ở mức nhà đầu tư cảm thấy phù hợp thì doanh nghiệp có thể cho rằng chi phí vốn quá cao, không đáp ứng hiệu quả đầu tư.
Do đó, thị trường trái phiếu doanh nghiệp vẫn tồn tại sự lệch pha giữa cung và cầu, cả trên thị trường phát hành riêng lẻ lẫn thị trường phát hành ra công chúng", bà Kim Anh chia sẻ với nhà đầu tư khi quỹ báo cáo hoạt động quý III.
 |
Diễn biến lợi tức trái phiếu và mặt bằng lãi suất
Song song với việc lãi suất huy động ngân hàng tăng, dữ liệu trên thị trường cũng ghi nhận lợi tức trái phiếu doanh nghiệp tăng theo. Tuy nhiên, mức tăng trong quý III tương đối nhỏ, khoảng 30-50 điểm cơ bản.
Ví dụ, trong quý II, lãi suất tiền gửi dao động khoảng 7,5-9,5%; đến quý III, mức lãi suất này dao động khoảng 8-10%. Lợi tức trái phiếu cũng tăng khoảng 50 điểm cơ bản trong quý III.
Một số giao dịch phát hành thành công trong quý III ghi nhận lợi tức năm đầu của trái phiếu doanh nghiệp bất động sản dao động khoảng 10,5-13%.
Đối với trái phiếu ngân hàng, vốn được coi là tương đối an toàn, lợi tức dao động khoảng 8-9,7% hoặc 9,8%, tùy thuộc kỳ hạn và quy mô ngân hàng. hàng nhỏ hơn có thể phải chấp nhận mức lãi suất từ 9,7% đến 10% đối với kỳ hạn lên đến 10 năm và một số điều khoản mua lại.
Bà Dương Kim Anh nhấn mạnh, môi trường lãi suất vẫn sẽ tiếp tục là thách thức đối với các tổ chức phát hành.
Áp lực tái cơ cấu nợ trái phiếu doanh nghiệp
Diễn biến lãi suất liên quan trực tiếp đến việc các doanh nghiệp phụ thuộc vào thị trường vốn để tái cơ cấu nguồn vốn hoặc phát hành trái phiếu mới nhằm thanh toán các khoản nợ đến hạn. Trong thời gian tới, theo chuyên gia VCBF, các doanh nghiệp có thể gặp một số khó khăn dù nhìn từ đầu năm đến nay, giá trị gốc trái phiếu chậm trả quy mô tương đối nhỏ, khoảng dưới 10.000 tỷ đồng.
Các doanh nghiệp cũng được nhìn nhận hiện đã chủ động hơn. Khi lường trước những khó khăn, họ bắt đầu trao đổi với nhà đầu tư, đặc biệt là nhà đầu tư tổ chức, để tái cơ cấu trái phiếu sớm với nhiều cách thức trong khuôn khổ quy định như đàm phán giãn, hoãn kỳ thanh toán, trả lãi suất cao hơn.v.v, tránh tình trạng chậm trả gốc và lãi. Do đó, theo bà Kim Anh, mặc dù quy mô chậm trả còn nhỏ, nhu cầu tái cơ cấu nợ, chẳng hạn kéo dài thời gian trả nợ, có thể đang tăng dần.
Trong quý I năm sau, chuyên gia VCBF dự báo, lượng trái phiếu đến hạn không quá lớn và chủ yếu tập trung ở khối phi ngân hàng, tức các doanh nghiệp. Tuy nhiên, từ quý II và quý III trở đi, lượng trái phiếu đáo hạn tương đối lớn. Vì vậy, nhu cầu phát hành trái phiếu mới để trả nợ và tái cơ cấu các khoản nợ này cũng sẽ tăng lên.
Ước tính, quy mô cần tái cơ cấu vào khoảng trên dưới 100.000 tỷ đồng mỗi quý. Tổng cộng trong ba quý có thể lên đến hơn 300.000 tỷ đồng. Đây là áp lực khá lớn đối với thị trường, đặc biệt trong bối cảnh lãi suất vẫn cao và chưa có dấu hiệu giảm đáng kể trong vòng 6 tháng tới.
"Chúng tôi tiếp tục theo dõi chặt chẽ thị trường trái phiếu, đặc biệt đối với các quỹ trái phiếu do chúng tôi quản lý. Chúng tôi cũng điều chỉnh cơ cấu vốn, tăng lượng tiền mặt nắm giữ hoặc gửi có kỳ hạn tại ngân hàng, đồng thời hướng các khoản đầu tư sang những tài sản có thể mang lại lợi tức thấp hơn nhưng mức độ an toàn cao hơn", bà Kim Anh cho biết. Đồng thời, bà nhấn mạnh, trong môi trường hiện tại, rủi ro doanh nghiệp mất khả năng thanh toán hoặc chậm trả có thể tăng lên. Vì vậy, thận trọng hơn trong việc đầu tư mới là việc tất yếu.
Những ước tính từ các công ty xếp hạng tín nhiệm trên thị trường cũng cho thấy, quý IV trong năm nay đang là quý đầy thách thức đối với hoạt động đáo hạn trái phiếu doanh nghiệp.
S&I Ratings ước tính khoảng 93 nghìn tỷ đồng trái phiếu doanh nghiệp đáo hạn trong quý IV, trong đó bất động sản chiếm 46,9 nghìn tỷ đồng, tương đương một nửa. Áp lực còn tăng trong năm 2027, với khoảng 276 nghìn tỷ đồng đến hạn, cao hơn 22% so với năm nay. Riêng khối bất động sản chiếm 156 nghìn tỷ đồng, tức 57% tổng lượng trái phiếu có nghĩa vụ thanh toán đến hạn.
VIS Rating cũng cảnh báo rủi ro huy động vốn để trả nợ cũ gia tăng. Năm tới, theo các nhà phân tích của công ty xếp hạng tín nhiệm này, khoảng 252 nghìn tỷ đồng trái phiếu sẽ đáo hạn trong 12 tháng sau cuối quý IV/2026, so với 157 nghìn tỷ đồng trong 12 tháng trước đó.
Nguồn: Trái phiếu doanh nghiệp: Sức cầu ra sao khi lãi suất còn cao?
Tin liên quan
Cùng chuyên mục
Trái phiếu doanh nghiệp: Sức cầu ra sao khi lãi suất còn cao?
Chứng khoán 27/10/2026 07:00
Các tin khác
HOSE kiến nghị 3 nhóm giải pháp tăng hiệu quả nguồn lực vốn
Chứng khoán 25/10/2026 11:00
Nhóm quỹ Trái phiếu duy trì sinh lời ổn định, quỹ Cổ phiếu giảm tập trung
Chứng khoán 23/10/2026 07:00
Trái phiếu doanh nghiệp quý III/2026: Lãi suất cao khiến phát hành chậm lại
Chứng khoán 21/10/2026 07:00
Chứng khoán: Mặt bằng định giá đã phản ánh phần lớn áp lực từ lãi suất
Chứng khoán 20/10/2026 07:00
Vì sao cổ phiếu bất động sản khu công nghiệp phân hoá?
Chứng khoán 18/10/2026 09:00
Dư địa để tăng cường đầu tư, hỗ trợ tăng trưởng GDP
Chứng khoán 17/10/2026 07:00
"Năm thử thách" của thị trường chứng khoán - Cơ hội nào cho giai đoạn tới?
Chứng khoán 16/10/2026 13:00
3 cổ phiếu trước nguy cơ rời rổ VN-Diamond
Chứng khoán 16/10/2026 07:00
Cải tiến hoạt động trên thị trường chứng khoán: Điều kiện và lộ trình
Chứng khoán 15/10/2026 11:00
Triển vọng chứng khoán 2027: Biến động nửa đầu năm, phục hồi nửa cuối năm?
Chứng khoán 14/10/2026 07:00
Trái phiếu Chính phủ duy trì lợi suất thấp, đăng ký mua vượt xa gọi thầu
Chứng khoán 13/10/2026 17:00
Biến động dòng chảy dầu, 2 cổ phiếu dầu khí hưởng lợi
Chứng khoán 13/10/2026 09:00
Chứng khoán tuần 12–16/10: Cổ phiếu phân hóa sâu, dòng tiền tìm cơ hội trong mùa báo cáo quý III
Chứng khoán 12/10/2026 11:18
Tăng thanh khoản với lộ trình áp dụng giao dịch chứng khoán xuyên trưa
Chứng khoán 12/10/2026 07:00
Nhu cầu tín dụng khiến lãi suất dự báo còn cao trong quý cuối năm?
Chứng khoán 11/10/2026 09:00
Dự báo giá dầu còn biến động đến hết năm, sẽ giảm vào năm 2027
Chứng khoán 10/10/2026 09:00
Tăng tốc toàn diện với chu kỳ đầu tư vững chắc
Chứng khoán 09/10/2026 07:00
Công ty chứng khoán: Lợi thế liên kết và áp lực rủi ro
Chứng khoán 07/10/2026 11:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16
WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58