
Thận trọng, đánh giá kỹ lưỡng phương án tính thuế tiêu thụ đặc biệt
Cách tính thuế nào phù hợp cho Việt Nam?
Chính phủ đang trong quá trình hoàn thiện dự thảo Luật Thuế tiêu thụ đặc biệt (sửa đổi).
Đây là dự án luật rất quan trọng với mục tiêu là nhằm điều chỉnh hành vi của người tiêu dùng khi số liệu thống kê cho thấy những năm qua, tình hình sử dụng thuốc lá, rượu bia ở Việt Nam vẫn ở mức cao và có xu hướng gia tăng.
Theo thông lệ quốc tế, thuế tiêu thụ đặc biệt có thể được tính bằng 3 phương pháp.
Phương pháp 1: Tính thuế theo tỷ lệ phần trăm với căn cứ là giá của hàng hoá, dịch vụ chịu thuế và một mức thuế suất nhất định.
Mức thuế suất này khác nhau cho các mặt hàng hóa, dịch vụ. Phương pháp này còn được gọi là tính thuế tương đối (Ad valorem tax).
Phương pháp 2: Tính mức thuế tuyệt đối trên một lượng hàng hóa, dịch vụ chịu thuế.
Mức thuế tuyệt đối này cũng khác nhau cho từng nhóm dịch vụ, hàng hóa. Phương pháp này còn gọi là tính thuế tuyệt đối (Specifix tax).
Phương pháp 3: Kết hợp cả cách tính thuế theo tỷ lệ phần trăm và mức thuế tuyệt đối, gọi là phương pháp hỗn hợp (Hybrid tax).
Với nhiều phương pháp đối với thuế tiêu thụ đặc biệt và không có một cách tính thuế nào là hoàn hảo để áp dụng chung cho các quốc gia khác nhau, hẳn nhiên sẽ có những tiêu chí hoặc yếu tố nhất định để nhà làm chính sách cân nhắc lựa chọn phương pháp tính thuế cho phù hợp.
Qua khảo cứu kinh nghiệm quốc tế, có thể thấy phương pháp tính thuế tương đối được đánh giá là khá đơn giản trong quản quản lý, giám sát thuế; thông thường được sử dụng cho các nhóm hàng hóa, dịch vụ có nhiều phân khúc khách hàng khác nhau, có sự phân hóa về giá cao (mức chênh lệch giá giữa các phân khúc khá lớn).
Phương pháp này tính trên giá bán nên giá bán sản phẩm, doanh thu thuế hàm chứa cả biến động về giá cả trong nền kinh tế. Do đó, cân đối ngân sách cũng đảm bảo hơn trong các thời kỳ đối với nguồn thu này.
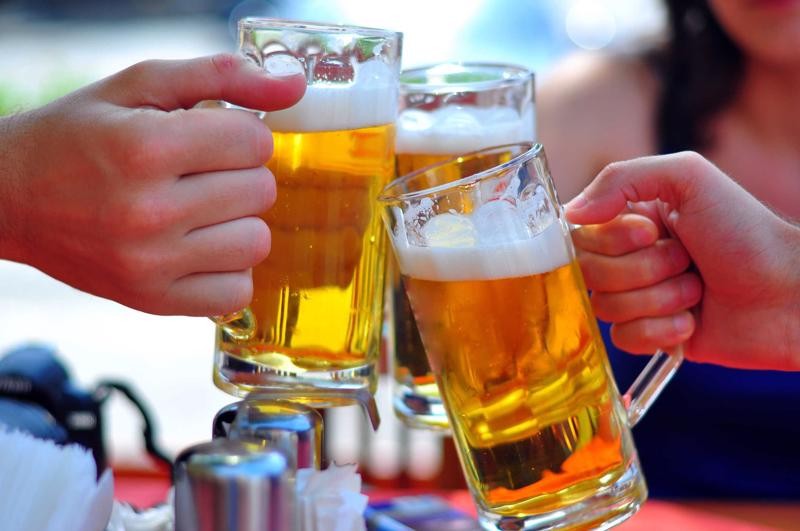 |
| Ngành bia sẽ tác động mạnh khi thay đổi chính sách thuế tiêu thụ đặc biệt |
Ngược lại, phương pháp tính thuế tuyệt đối thường áp dụng đối với các nhóm hàng hóa, dịch vụ với sự khác biệt về giá giữa các nhà cung cấp không quá lớn.
Phương pháp này không phụ thuộc vào giá bán mà dựa vào đơn vị tiêu thụ và cho phép Chính phủ dự đoán tốt hơn doanh thu từ thuế.
Tuy nhiên, nhược điểm của phương pháp tính thuế tuyệt đối là không bắt kịp được sự biến động của giá cả trong nền kinh tế.
Do đó nó thường được áp dụng tại các quốc gia có mức độ lạm phát thấp, ít biến động hoặc với biên độ hẹp.
Đối với phương pháp tính thuế hỗn hợp (cả tương đối và tuyệt đối), chính sách này có khá nhiều ưu điểm khi phối kết hợp 2 cách tính lại với nhau nhưng điểm quan trọng là chính sách thuế lúc này khá phức tạp, tạo ra nhiều gánh nặng quản lý hơn; tác động phức tạp hơn cả phía cung và cầu tiêu dùng.
Do đó, khi triển khai phương pháp này, cần đánh giá thật kỹ lưỡng.
Khi phân tích, đánh giá không kỹ, chính sách thuế đưa ra hoàn toàn có thể mang lại các phản ứng phụ tiêu cực, không mong muốn như việc người tiêu dùng sử dụng các sản phẩm thay thế rẻ hơn, ít hoặc không bị đánh thuế (thậm chí là hàng lậu, trốn thuế và chất lượng thấp) khiến mục tiêu của Chính phủ trong việc tăng nguồn thu và khuyến khích những cộng đồng mạnh khỏe không đạt được.
Thận trọng, kỹ lưỡng khi điều chỉnh chính sách
Kinh nghiệm cải cách hệ thống thuế trên thế giới cũng chỉ ra rằng, Chính phủ cần phải rất thận trọng trong quá trình xây dựng, ban hành chính sách thuế tiêu thụ đặc biệt; tuyệt đối không được vội vàng thay đổi đột ngột.
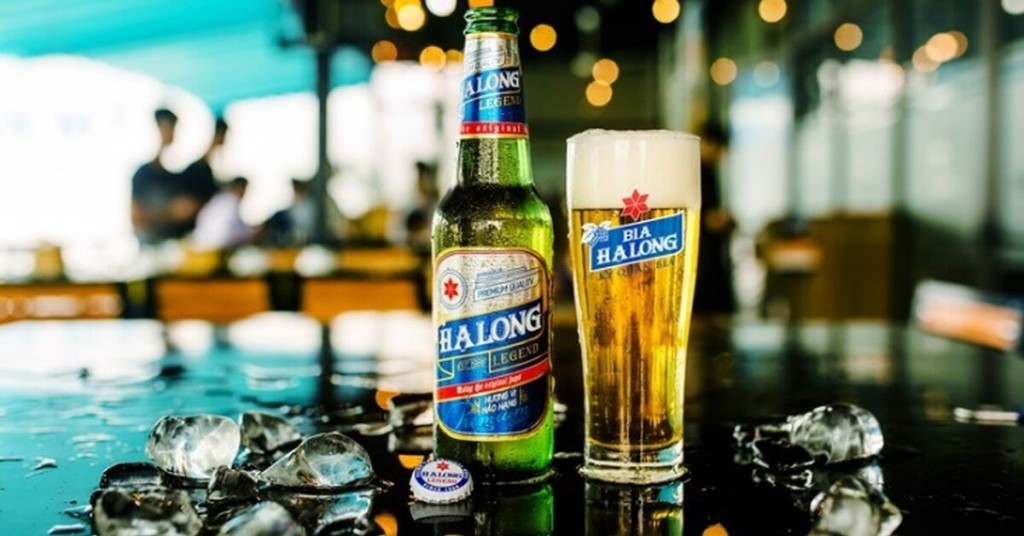 |
| Nếu áp thuế tuyệt đối với sản phẩm bia, thì những thương hiệu bình dân sẽ chịu thiệt thòi |
Chính sách đưa ra phải đảm bảo công bằng trong cạnh tranh giữa các doanh nghiệp hiện hữu. Mọi sự thay đổi cần được đánh giá tác động kỹ càng, chi tiết một cách khoa học, trong đó, việc nghiên cứu kỹ độ co giãn của cầu là hết sức cấp thiết.
Việc không nghiên cứu kỹ độ co giãn của cầu có thể làm chệch mục tiêu của chính sách (giảm tỷ lệ tiêu dùng và tăng thu) vì tăng thuế quá mức có thể dẫn đến giảm doanh thu (kéo theo giảm thu ngân sách) và người tiêu dùng tìm kiếm các giải pháp thay thế (ví dụ như mua bán từ kênh buôn lậu, không chính ngạch).
Quan trọng hơn, lộ trình cải cách cần được công bố, quy định trước để các doanh nghiệp điều chỉnh, thích ứng với chính sách mới.
Một năm trước, Trung ương Đảng đã ban hành Nghị quyết số 27-NQ/TW về tiếp tục xây dựng, hoàn thiện Nhà nước pháp quyền xã hội chủ nghĩa Việt Nam trong giai đoạn mới.
Trong đó, Trung ương đã đưa ra định hướng xây dựng hệ thống pháp luật dân chủ, công bằng, nhân đạo, đầy đủ, kịp thời, đồng bộ, thống nhất, công khai, minh bạch, ổn định, khả thi, dễ tiếp cận, đủ khả năng điều chỉnh các quan hệ xã hội, lấy quyền và lợi ích hợp pháp, chính đáng của người dân, tổ chức, doanh nghiệp làm trung tâm, thúc đẩy đổi mới sáng tạo.
Với tinh thần đó, trên cơ sở các nguyên tắc đề ra nên trên, trước hết, Nhà nước cần nghiên cứu, xây dựng và công bố công khai, rõ ràng lộ trình cải cách chính sách thuế tiêu thụ đặc biệt đối với đồ uống có cồn để các doanh nghiệp cung ứng hàng hóa, dịch vụ có thể xây dựng định hướng đầu tư, sản xuất kinh doanh phù hợp.
Việc làm này cũng sẽ giúp các bên liên quan (Chính phủ, doanh nghiệp cung ứng, người tiêu dùng và người nông dân/nhà cung cấp nguyên liệu) đỡ bị tác động tiêu cực, đột ngột.
Trong ngắn và trung hạn (3 năm), Nhà nước nên giữ nguyên phương pháp tính thuế hiện tại và thực hiện điều chỉnh tăng thuế suất thuế tiêu thụ đặc biệt để đạt được mục tiêu tăng giá bán rượu bia thêm ít nhất 10% như khuyến nghị của Tổ chức Y tế thế giới (WHO).
Sau thời gian này, khi thị trường ngành bia Việt Nam phát triển và đạt được các điều kiện phù hợp thì Nhà nước có thể tiến hành chuyển sang áp dụng tính thuế hỗn hợp với cơ cấu hợp lý (ban đầu áp dụng mức thấp và điều chỉnh tăng dần) hoặc xây dựng lộ trình chuyển hẳn sang tính thuế tuyệt đối đa bậc và có lộ trình thu hẹp dần các bậc thuế cho các phân khúc khác nhau.
Các ý kiến đều cho rằng, mọi sự điều chỉnh chính sách (đặc biệt là việc thay đổi phương pháp tính thuế) cần được nghiên cứu kỹ lưỡng, đánh giá tác động một cách chi tiết, khoa học và rõ ràng đến các bên liên quan; khi chưa làm được điều đó, hãy khoan bàn đến việc điều chỉnh phương pháp tính thuế.
Nguồn: Thận trọng, đánh giá kỹ lưỡng phương án tính thuế tiêu thụ đặc biệt
Tin liên quan
Khủng hoảng dầu diesel khi nào "chạm đáy"? 25/10/2026 11:25
Giá bạc tuần qua: Giảm sâu trước hai áp lực 25/10/2026 11:15
Cùng chuyên mục
Trung Quốc dự kiến siết chặt hơn đối với AI vì đâu?
Tiêu điểm 20/10/2026 15:00
Việt Nam - EFTA ký FTA: Hướng tới những lợi ích lớn hơn giảm thuế
Tiêu điểm 19/10/2026 10:47
Việt Nam chính thức ký Hiệp định thương mại tự do với EFTA
Tiêu điểm 18/10/2026 14:07
Áp trần phí chiết khấu xe công nghệ có thực sự bảo vệ tài xế?
Tiêu điểm 18/10/2026 13:00
Doanh nhân – đầu tàu đưa đất nước vươn mình trong thời đại mới
Tiêu điểm 15/10/2026 15:00
Áp lực lạm phát gia tăng, NHNN điều hành lãi suất khó khăn hơn
Tiêu điểm 14/10/2026 10:08
Các tin khác
Ba phương án nghỉ Tết Âm lịch 2027 cho DN chủ động lựa chọn
Tiêu điểm 11/10/2026 09:15
Vì sao nhiều quốc gia ngày càng ít dư địa ứng phó khủng hoảng?
Tiêu điểm 09/10/2026 15:00
ArrowLinx: giải pháp truyền dữ liệu một chiều bằng phần cứng cho mạng OT
Tiêu điểm 08/10/2026 18:30
Tái cơ cấu để thay đổi "chất" của tăng trưởng
Tiêu điểm 07/10/2026 14:06
EVN đề nghị đàm phán giảm giá điện với loạt dự án điện gió, điện mặt trời
Tiêu điểm 06/10/2026 09:15
"GDP tăng cao là tích cực nhưng chưa đủ để khẳng định nền kinh tế khỏe"
Tiêu điểm 03/10/2026 13:35
Ứng phó nguy cơ khủng hoảng lương thực
Tiêu điểm 02/10/2026 13:00
EU sắp đưa Việt Nam khỏi danh sách "không hợp tác về thuế"
Tiêu điểm 29/09/2026 09:23
Tăng trưởng mạnh nhờ mở rộng đầu tư, sức ép dồn lên tín dụng và lạm phát
Tiêu điểm 24/09/2026 09:55
Lãi suất tiết kiệm 9% lan rộng, cuộc đua huy động vốn nóng lên
Tiêu điểm 23/09/2026 10:16
Logistics Việt Nam: Thị trường hơn 42 tỷ USD, thu hút 34.000 DN tham gia
Tiêu điểm 22/09/2026 10:12
Bộ Tài chính thúc xử lý 9.662 cơ sở nhà, đất dôi dư trong năm 2026
Tiêu điểm 20/09/2026 13:17
Sức ép mới đang len vào mọi ngóc ngách kinh tế Mỹ
Tiêu điểm 19/09/2026 09:41
Lãi suất tăng và rủi ro lạm phát: Áp lực dồn lên những tháng cuối năm
Tiêu điểm 18/09/2026 09:43
"Tăng trưởng GDP 10% có cơ hội đạt được, nhưng không nên chạy theo con số trong ngắn hạn"
Tiêu điểm 16/09/2026 10:17

Mở rộng cơ hội thị trường cho phương tiện bay không người lái
Tiêu điểm 12/09/2026 11:00

Sức mua phân hóa, doanh nghiệp ngành F&B tìm “công thức” tăng trưởng mới
Tiêu điểm 11/09/2026 13:00
Thanh khoản ngân hàng cải thiện nhưng chưa thể có lãi suất cho vay thấp trên diện rộng
Tiêu điểm 08/09/2026 16:06

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16
WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58