
TS.Lê Xuân Nghĩa: Giảm lãi suất phải bắt đầu từ ổn định kinh tế vĩ mô
Phải xử lý các nguyên nhân mang tính chất nền tảng
- Trước áp lực lãi suất hiện nay, ông đánh giá thế nào về các chỉ đạo của cơ quan điều hành nhằm kiểm soát và kéo giảm mặt bằng lãi suất?
TS.Lê Xuân Nghĩa: Theo tôi, các chỉ đạo điều hành sẽ tạo ra tác động nhất định tới thị trường lãi suất, nhưng về lâu dài lãi suất không chỉ phụ thuộc vào yêu cầu điều hành của cơ quan quản lý, mà còn chịu tác động từ nhu cầu vốn của nền kinh tế, khả năng huy động vốn của hệ thống ngân hàng, dòng tiền trong nền kinh tế và các điều kiện kinh tế vĩ mô.
Vì vậy, nếu chỉ sử dụng các biện pháp hành chính để yêu cầu giảm lãi suất thì có thể tạo ra hiệu ứng trước mắt, nhưng chưa chắc duy trì được kết quả trong thời gian dài. Khi nhu cầu vốn vẫn lớn, các ngân hàng vẫn chịu áp lực huy động tiền gửi và thanh khoản, mặt bằng lãi suất vẫn có những yếu tố khiến nó khó giảm bền vững.
Điều quan trọng hơn là phải xử lý các nguyên nhân nền tảng. Muốn giảm lãi suất trong dài hạn, trước hết cần quản lý kinh tế vĩ mô tốt, giữ lạm phát ở mức thấp và ổn định tỷ giá hối đoái. Đây là những điều kiện quan trọng để tạo dư địa cho lãi suất giảm mà không gây ra những bất ổn khác đối với nền kinh tế.
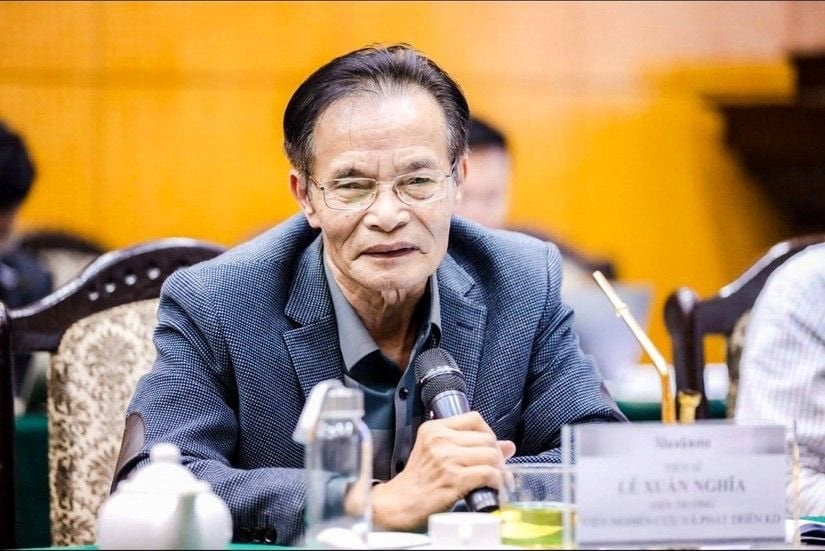 |
| TS. Lê Xuân Nghĩa, chuyên gia tài chính – ngân hàng. |
Cũng cần nhìn nhận rằng lãi suất không thể tách rời diễn biến của thị trường tài chính quốc tế. Việc điều hành phải tính đến các yếu tố như lạm phát, tỷ giá và điều kiện thị trường, chứ không thể chỉ đặt ra một mức lãi suất mong muốn rồi yêu cầu hệ thống ngân hàng thực hiện bằng mọi cách.
Do đó, các chỉ đạo điều hành có thể hỗ trợ xử lý áp lực trước mắt, nhưng để giảm lãi suất một cách bền vững thì phải dựa trên nền tảng kinh tế vĩ mô ổn định. Đây mới là yếu tố quyết định khả năng duy trì mặt bằng lãi suất phù hợp với hoạt động sản xuất, kinh doanh và nhu cầu tăng trưởng của nền kinh tế.
- Thưa ông, trong bối cảnh lạm phát hiện ở mức thấp, nhưng lãi suất cho vay có thời điểm lên tới 14 – 15%/năm, mặt bằng phổ biến khoảng 10%/năm, ông lý giải thế nào về diễn biến này?
TS.Lê Xuân Nghĩa: Tôi cho rằng mức lãi suất cho vay hiện nay là quá cao trong bối cảnh nền kinh tế còn nhiều khó khăn. Lạm phát đang ở mức thấp, nhưng lãi suất cho vay lại tăng lên đáng kể, có thời điểm lên tới 14–15%/năm. Đây là diễn biến cần được nhìn nhận và lý giải trong mối tương quan với tình hình kinh tế vĩ mô.
Với mức lãi suất như vậy, doanh nghiệp, đặc biệt là doanh nghiệp sản xuất, sẽ không thể hoặc không dám vay vốn để mở rộng hoạt động. Hãy thử đặt câu hỏi, trong điều kiện kinh tế hiện nay, một doanh nghiệp sản xuất phải làm thế nào để tạo ra mức lợi nhuận 15%/năm mới có thể trang trải chi phí lãi vay? Đây là bài toán rất khó.
Doanh nghiệp vay vốn để đầu tư, mở rộng sản xuất, kinh doanh thì phải tính toán khả năng sinh lời, chi phí đầu vào và những rủi ro có thể phát sinh. Khi lãi suất cho vay lên quá cao, chi phí vốn sẽ trở thành gánh nặng lớn, khiến doanh nghiệp khó đưa ra quyết định đầu tư. Vì vậy, theo tôi, mức lãi suất như hiện nay là quá cao và nhiều doanh nghiệp không thể vay được.
Điều đáng chú ý là tình trạng này diễn ra trong bối cảnh lạm phát thấp. Vì thế, không thể chỉ nhìn vào lạm phát để lý giải mặt bằng lãi suất, mà cần xem xét những yếu tố khác đang tác động đến nguồn vốn và hoạt động của hệ thống ngân hàng.
- Vậy theo ông, những yếu tố nào đang tạo áp lực lên mặt bằng lãi suất hiện nay?
TS.Lê Xuân Nghĩa: Tôi cho rằng có ba yếu tố chính.
Thứ nhất, nền kinh tế đặt mục tiêu tăng trưởng cao, khoảng 10%, trong khi khả năng đầu tư của khu vực tư nhân, bao gồm cả nhà đầu tư trong nước và nước ngoài, còn hạn chế. Trong bối cảnh đó, Chính phủ phải đẩy mạnh huy động vốn với quy mô lớn, lên tới khoảng 100 tỷ USD.
Nguồn lực này phần lớn phải được huy động thông qua hệ thống ngân hàng, bởi thị trường vốn trong dân chưa phát triển mạnh. Người dân chưa có thói quen đầu tư vào trái phiếu, trong khi các quỹ đầu tư cũng tham gia thị trường ở mức hạn chế. Do đó, khi nhu cầu huy động vốn lớn, hệ thống ngân hàng phải gánh phần đáng kể trong việc cung ứng nguồn lực cho nền kinh tế.
Điều này tạo ra sức ép đối với dòng vốn trong hệ thống ngân hàng. Khi nhu cầu vốn gia tăng trong khi nguồn lực phải được huy động chủ yếu qua kênh ngân hàng, các tổ chức tín dụng sẽ chịu áp lực lớn hơn về nguồn vốn và thanh khoản. Đây là một trong những yếu tố cần xem xét khi lý giải diễn biến lãi suất hiện nay.
Thứ hai, dòng vốn trong nền kinh tế có tình trạng quay vòng chưa hiệu quả. Trước đây, có những tổ chức huy động được nguồn vốn lớn nhưng không sử dụng hết, sau đó lại gửi ngược trở lại hệ thống ngân hàng thương mại. Điều này khiến dòng vốn vận động qua nhiều khâu nhưng chưa được sử dụng hiệu quả cho các hoạt động kinh tế cần vốn.
Tình trạng đó tạo ra sự méo mó trong phân bổ nguồn lực và ảnh hưởng đến thanh khoản chung. Vì vậy, khi đánh giá áp lực lãi suất, cần nhìn cả vào cách dòng vốn được huy động, phân bổ và sử dụng trong nền kinh tế, chứ không chỉ xem xét quy mô tiền gửi hay nhu cầu vay vốn.
Thứ ba, các chính sách quản lý thuế, đặc biệt đối với hộ kinh doanh và doanh nghiệp nhỏ, đang tạo ra những thay đổi đáng kể trong hoạt động và dòng tiền của khu vực này.
Việc áp dụng ngưỡng doanh thu chịu thuế, yêu cầu hóa đơn, chứng từ khiến nhiều hộ kinh doanh gặp khó khăn trong việc chứng minh chi phí đầu vào. Trước những thay đổi đó, một bộ phận hộ kinh doanh có xu hướng thu hẹp hoạt động hoặc chuyển sang tích trữ, gửi tiết kiệm thay vì tiếp tục mở rộng kinh doanh.
Đây là khu vực có lượng tiền gửi đáng kể trong hệ thống ngân hàng. Khi hoạt động kinh doanh và quyết định sử dụng tiền của các hộ thay đổi, dòng tiền gửi cũng có thể biến động mạnh. Điều này tạo thêm áp lực thanh khoản đối với các ngân hàng, nhất là những ngân hàng có quy mô nhỏ.
Ba yếu tố trên có mối liên hệ với nhau, cùng tác động đến nguồn vốn và hoạt động của hệ thống ngân hàng. Vì vậy, tôi cho rằng cần nhìn nhận diễn biến lãi suất trong bối cảnh tổng thể của nền kinh tế, thay vì quy nguyên nhân cho một yếu tố đơn lẻ.
- Ông có thể phân tích rõ hơn tác động của việc các hộ kinh doanh rút tiền khỏi hệ thống ngân hàng đối với lãi suất huy động và cho vay?
TS.Lê Xuân Nghĩa: Theo tôi, diễn biến này không đơn thuần là câu chuyện hệ thống ngân hàng thiếu tiền, mà còn liên quan đến sự thay đổi đột ngột trong dòng tiền của khu vực kinh tế hộ gia đình.
Việc siết quản lý tài khoản để phục vụ tính thuế khiến một số hộ kinh doanh vốn gửi tiết kiệm với quy mô lớn, có thể lên tới hàng chục tỷ đồng, đồng loạt rút tiền trong thời gian ngắn. Khi lượng tiền gửi bị rút ra nhanh, một số ngân hàng thương mại nhỏ rơi vào áp lực thanh khoản và phải tăng lãi suất huy động để giữ chân dòng vốn.
Tôi được biết chỉ trong hai tháng đầu năm 2026, lượng tiền rút khỏi hệ thống đã tương đương lượng rút ra trong cả năm 2022. Diễn biến này buộc các ngân hàng thương mại, đặc biệt là những ngân hàng có quy mô nhỏ, phải nâng lãi suất huy động để giữ nguồn tiền gửi.
Khi ngân hàng phải tăng lãi suất huy động để giữ chân người gửi tiền, chi phí đầu vào cũng chịu áp lực. Chi phí vốn tăng lên sẽ tác động đến khả năng duy trì mặt bằng lãi suất cho vay, từ đó khiến doanh nghiệp phải đối mặt với chi phí vay vốn cao hơn.
Điểm cần lưu ý là sự thay đổi này xuất phát từ dòng tiền của một bộ phận hộ kinh doanh, vốn có lượng tiền gửi đáng kể trong hệ thống. Khi họ đồng loạt rút tiền trong thời gian ngắn, tác động đến thanh khoản có thể xuất hiện nhanh, đặc biệt ở những ngân hàng có quy mô nhỏ.
Chúng tôi đã trao đổi với Ngân hàng Nhà nước về vấn đề này và kỳ vọng tình trạng trên chỉ kéo dài trong vài tháng, chứ không trở thành xu hướng dài hạn. Theo tôi, cần phân biệt áp lực thanh khoản phát sinh trong ngắn hạn với xu hướng lãi suất trong dài hạn. Hai vấn đề này không hoàn toàn giống nhau.
Muốn giảm lãi suất bền vững phải ổn định kinh tế vĩ mô
- Mặt bằng lãi suất cao sẽ tác động như thế nào đến hoạt động đầu tư và triển vọng tăng trưởng của nền kinh tế, thưa ông?
TS.Lê Xuân Nghĩa: Lãi suất tăng cao sẽ làm suy giảm đầu tư, trong khi khu vực tư nhân vốn là động lực chính của nền kinh tế lại đang có dấu hiệu chững lại.
Đối với doanh nghiệp sản xuất, lãi suất cho vay ở mức 14–15%/năm là một gánh nặng lớn. Trong điều kiện kinh doanh còn nhiều khó khăn, không phải doanh nghiệp nào cũng có thể tạo ra tỷ suất lợi nhuận đủ cao để bù đắp chi phí vốn. Vì vậy, doanh nghiệp có thể không dám vay, hoặc phải thu hẹp kế hoạch đầu tư, mở rộng sản xuất.
Khi doanh nghiệp không muốn vay vốn, nhu cầu đầu tư có thể suy giảm. Điều này đặc biệt đáng quan tâm trong bối cảnh nền kinh tế đặt mục tiêu tăng trưởng cao và cần huy động một lượng vốn lớn để phục vụ phát triển. Nếu chi phí vốn quá cao, khả năng chuyển hóa nguồn vốn thành hoạt động sản xuất, kinh doanh sẽ gặp trở ngại.
 |
| Muốn giảm lãi suất bền vững phải ổn định kinh tế vĩ mô. |
Tác động của lãi suất không chỉ giới hạn trong khu vực sản xuất. Thị trường bất động sản và hoạt động xây dựng, vốn phụ thuộc nhiều vào nguồn vốn vay, cũng bắt đầu xuất hiện những dấu hiệu bất thường. Đây là biểu hiện cho thấy mặt bằng lãi suất cao có thể lan tỏa đến nhiều lĩnh vực của nền kinh tế.
Bất động sản và xây dựng là những lĩnh vực cần lượng vốn lớn, trong đó vốn vay đóng vai trò đáng kể. Khi lãi suất tăng, chi phí sử dụng vốn tăng theo, gây áp lực đối với các quyết định đầu tư và hoạt động kinh doanh. Những dấu hiệu bất thường xuất hiện ở các lĩnh vực này cũng phản ánh phần nào tác động của mặt bằng lãi suất cao đối với nền kinh tế.
Nếu tình trạng này kéo dài, chi phí vốn cao sẽ cản trở quyết định đầu tư của doanh nghiệp, trong khi nền kinh tế lại đang cần huy động nguồn lực lớn để thực hiện mục tiêu tăng trưởng. Vì vậy, theo tôi, lãi suất cần được xem xét trong mối quan hệ với khả năng đầu tư của khu vực tư nhân và yêu cầu tăng trưởng của toàn bộ nền kinh tế.
- Trước áp lực lãi suất hiện nay, theo ông, các biện pháp chỉ đạo, điều hành hành chính có thể giúp đưa mặt bằng lãi suất xuống thấp hơn không?
TS.Lê Xuân Nghĩa: Theo tôi, những chỉ đạo hành chính có thể có tác dụng trong ngắn hạn, nhưng khó tạo ra hiệu quả lâu dài. Về dài hạn, muốn giảm lãi suất thì phải quản lý kinh tế vĩ mô thật tốt, trước hết là giữ lạm phát ở mức thấp và ổn định tỷ giá hối đoái.
Đó mới là nền tảng để có thể giảm lãi suất một cách bền vững. Nếu các điều kiện vĩ mô không ổn định, việc chỉ dựa vào những biện pháp hành chính sẽ khó tạo ra tác động lâu dài đối với mặt bằng lãi suất.
Lãi suất không thể được xem xét tách rời khỏi những yếu tố như lạm phát, tỷ giá và diễn biến của thị trường tài chính quốc tế. Những yếu tố này có ảnh hưởng đến môi trường kinh tế và điều kiện hoạt động của thị trường tài chính. Vì vậy, việc điều hành lãi suất cần đặt trong tổng thể điều hành kinh tế vĩ mô, thay vì chỉ tập trung vào các chỉ đạo nhằm hạ lãi suất trong một thời điểm nhất định.
Điều quan trọng là phải duy trì được sự ổn định của các yếu tố nền tảng này, qua đó tạo điều kiện để lãi suất giảm một cách phù hợp. Các biện pháp hành chính có thể giúp xử lý một số vấn đề trước mắt, nhưng để mặt bằng lãi suất duy trì ở mức hợp lý trong thời gian dài, nền tảng vĩ mô vẫn đóng vai trò quyết định.
- Vậy theo ông, mức lãi suất cho vay bao nhiêu là hợp lý đối với doanh nghiệp sản xuất, kinh doanh trong giai đoạn hiện nay?
TS.Lê Xuân Nghĩa: Rất khó để đưa ra một con số chính xác về mức lãi suất hợp lý. Việc xác định mặt bằng lãi suất cần dựa trên các chỉ tiêu kinh tế vĩ mô, như lạm phát, tỷ giá hối đoái, đồng thời phải tính đến diễn biến của thị trường tài chính quốc tế.
Do đó, không thể chỉ căn cứ vào mong muốn của doanh nghiệp để xác định lãi suất nên ở mức 6% hay 8%/năm. Mức lãi suất phù hợp cần được xem xét trong mối tương quan với điều kiện kinh tế vĩ mô và tình hình thị trường tài chính.
Điều quan trọng trước hết là phải duy trì được lạm phát thấp, tỷ giá ổn định và nền tảng kinh tế vĩ mô vững chắc. Khi những điều kiện đó được bảo đảm, việc giảm lãi suất mới có cơ sở để thực hiện bền vững hơn.
Tôi cho rằng không nên đưa ra một mức lãi suất cụ thể khi chưa xem xét đầy đủ các yếu tố liên quan. Lãi suất hợp lý phải được xác định trên cơ sở diễn biến thực tế của nền kinh tế, chứ không thể tách riêng khỏi các điều kiện vĩ mô và thị trường tài chính quốc tế.
Trân trọng cảm ơn ông!
Nguồn:TS.Lê Xuân Nghĩa: Giảm lãi suất phải bắt đầu từ ổn định kinh tế vĩ mô
Tin liên quan
Arsenal thua sốc đội bóng hạng Tư 28/10/2026 11:03
GDP Việt Nam dự báo tăng 11% năm 2027, cao nhất trong nhiều năm 28/10/2026 10:51
Cùng chuyên mục
TS.Lê Xuân Nghĩa: Giảm lãi suất phải bắt đầu từ ổn định kinh tế vĩ mô
Góc nhìn chuyên gia 28/10/2026 10:55
Các tin khác
GS. Đặng Hùng Võ: "Phải đánh đủ cao để người ôm đất không thể chờ tăng giá"
Góc nhìn chuyên gia 27/10/2026 08:10
"Không nên chỉ dựa vào lãi suất để điều tiết lạm phát"
Góc nhìn chuyên gia 17/10/2026 09:15
Tăng trưởng hai con số: Việt Nam không thể mãi trông vào "động lực ngoại"
Góc nhìn chuyên gia 08/09/2026 11:14
TS Nguyễn Sĩ Dũng: Việt Nam cần những doanh nghiệp tạo dựng năng lực mới cho nền kinh tế
Góc nhìn chuyên gia 18/08/2026 09:15
Ngân hàng huy động vốn: Khi lãi suất không còn là vũ khí chiến lược
Góc nhìn chuyên gia 13/08/2026 09:40
TS. Võ Trí Thành: Cần phát triển hệ sinh thái M&A để mở rộng không gian đầu tư cho doanh nghiệp
Góc nhìn chuyên gia 02/07/2026 10:38
‘Thị trường bất động sản vẫn sôi động theo cách riêng’
Góc nhìn chuyên gia 05/06/2026 08:20
TS Võ Trí Thành: Dữ liệu là "mỏ vàng" nhưng là bài toán khó nhất hiện nay
Góc nhìn chuyên gia 26/04/2026 11:35
Muốn tăng trưởng đột phá, phải trao quyền "làm chủ" chương trình quốc gia cho tư nhân
Góc nhìn chuyên gia 08/04/2026 10:34
Giá nhiên liệu tăng, doanh nghiệp nguy cơ “càng bay càng lỗ”
Góc nhìn chuyên gia 11/03/2026 17:00
"Chiến sự Trung Đông nguy cơ lan rộng, Việt Nam cần có phương án hành động cụ thể cho từng tình huống"
Góc nhìn chuyên gia 09/03/2026 15:05

"Việt Nam có thể sản sinh nhiều doanh nhân đẳng cấp toàn cầu"
Góc nhìn chuyên gia 20/02/2026 12:49
Cơ hội nào cho trung tâm dữ liệu AI ngoài không gian?
Góc nhìn chuyên gia 18/02/2026 13:00
Kinh tế Việt Nam qua "lăng kính" chuyên gia: Nhìn lại 2025, khai mở dư địa 2026
Góc nhìn chuyên gia 03/01/2026 12:22

Thuế hộ kinh doanh năm 2026: Gánh nặng hay áp lực để lớn lên?
Góc nhìn chuyên gia 02/01/2026 08:35
TS.Trần Đình Thiên: "Tăng trưởng hai con số là cách Việt Nam vượt lên chính mình"
Góc nhìn chuyên gia 01/12/2025 09:45
"Kinh doanh có trách nhiệm không còn là tiêu chuẩn mà là lựa chọn bắt buộc’
Góc nhìn chuyên gia 25/11/2025 09:10
5 tư duy lãnh đạo cần thay đổi để hướng tới thành công
Góc nhìn chuyên gia 19/10/2025 09:10

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16
WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58