
Khơi nguồn vốn cho doanh nghiệp nhỏ và vừa
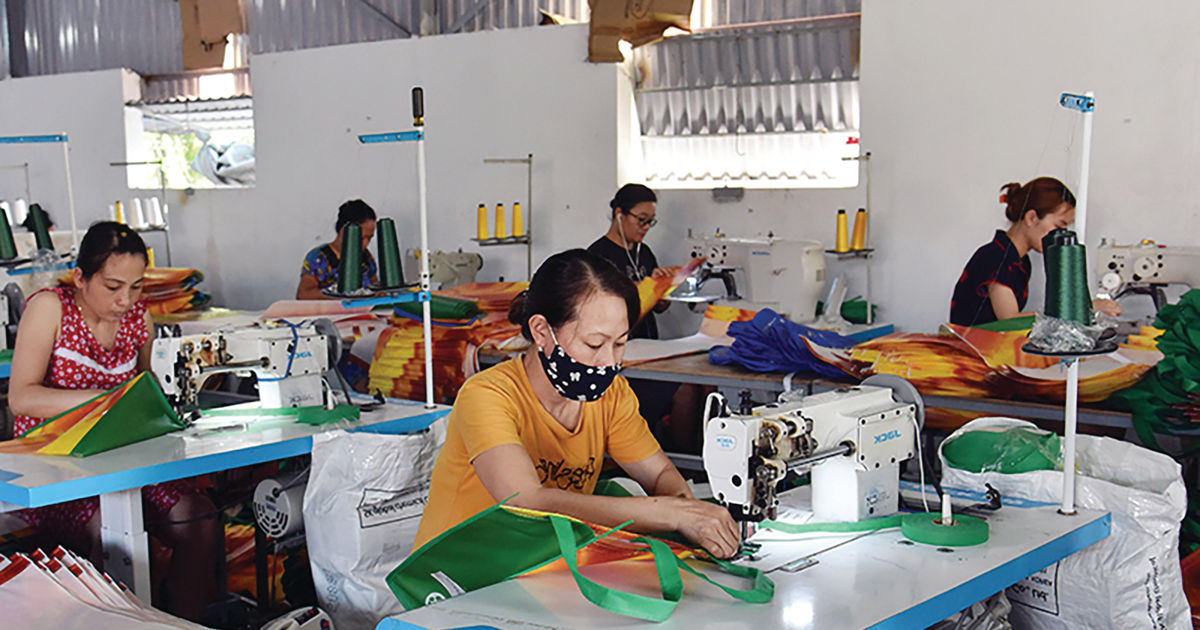 |
| Để khơi nguồn vốn, bên cạnh cải tiến quy trình từ phía ngân hàng, bản thân doanh nghiệp cần chủ động nâng cao năng lực quản trị, minh bạch tài chính. Ảnh: Trần Quốc |
Thống kê từ Ngân hàng Nhà nước cho thấy, đến cuối tháng 8/2026, doanh số giải ngân lũy kế từ đầu năm đối với doanh nghiệp nhỏ và vừa đạt trên 3,8 triệu tỷ đồng; dư nợ tín dụng trên 4,1 triệu tỷ đồng, tăng 12,37% so với cuối năm 2025 và chiếm khoảng 20% tổng dư nợ nền kinh tế.
Khả năng tiếp cận vốn chưa tương xứng
Với số lượng chiếm khoảng 98% trong tổng số doanh nghiệp đang hoạt động và có kết quả kinh doanh, khu vực doanh nghiệp nhỏ và vừa giữ vị trí, vai trò rất quan trọng trong việc tạo việc làm, thúc đẩy sản xuất kinh doanh và phát triển kinh tế - xã hội.
Trong bối cảnh Chính phủ phấn đấu đạt mục tiêu tăng trưởng kinh tế 2 con số, từ tháng 8/2026, Ngân hàng Nhà nước đã chỉ đạo các tổ chức tín dụng triển khai chương trình tín dụng dành cho doanh nghiệp nhỏ và vừa, doanh nghiệp, và cá nhân sản xuất, kinh doanh trong lĩnh vực tạo động lực tăng trưởng.
Theo Ngân hàng Nhà nước, sau hơn 01 tháng triển khai, từ 4 ngân hàng thương mại Nhà nước đăng ký gói tín dụng 220 ngàn tỷ đồng, đến nay đã có 19 ngân hàng thương mại tham gia, nâng quy mô lên khoảng 407 ngàn tỷ đồng. Lãi suất cho vay ưu đãi thấp hơn từ 1-2%/năm so với mức lãi suất cho vay bình quân cùng kỳ hạn.
Mặc dù nguồn vốn được mở rộng, tuy nhiên, thực tế cho thấy, khả năng tiếp cận tín dụng của doanh nghiệp nhỏ và vừa được cho vẫn còn những hạn chế khi một bộ phận doanh nghiệp có vốn chủ sở hữu và sức chống chịu tài chính thấp; năng lực quản trị, xây dựng kế hoạch sản xuất, kinh doanh chưa đồng đều; phương án kinh doanh chưa đủ khả thi để chứng minh khả năng trả nợ. Thông tin tài chính, báo cáo tài chính và dòng tiền của một số doanh nghiệp cũng chưa đầy đủ, minh bạch.
Cùng với vấn đề đã nêu, một số ý kiến cũng cho rằng, một trong những khó khăn đầu tiên của doanh nghiệp nhỏ và vừa trong quá trình tiếp cận vốn tín dụng nằm ngay ở khâu xây dựng hồ sơ vay vốn.
Theo đó, khi phát sinh nhu cầu vốn, doanh nghiệp có thể phải làm việc với nhiều ngân hàng cùng lúc. Trong khi, mỗi ngân hàng có quy trình thẩm định, mẫu biểu, tiêu chí và yêu cầu hồ sơ riêng. Điều này khiến doanh nghiệp phải chuẩn bị nhiều bộ hồ sơ với các nội dung tương tự, làm gia tăng thời gian và chi phí nhưng chưa chắc nâng cao hiệu quả tiếp cận vốn.
Chưa kể, nguyên nhân sâu xa là tình trạng bất cân xứng thông tin giữa doanh nghiệp và ngân hàng. Đặc biệt với nhóm doanh nghiệp nhỏ và, việc thiếu một hệ thống thông tin được chuẩn hóa, minh bạch và đủ độ tin cậy có thể khiến ngân hàng mất thêm thời gian, chi phí để đánh giá rủi ro tín dụng.
Ở chiều ngược lại, doanh nghiệp phải chờ đợi lâu hơn trong quá trình thẩm định, trong một số trường hợp có thể bỏ lỡ cơ hội kinh doanh do nguồn vốn chưa được giải ngân kịp thời.
Lời giải cho bài toán vốn
Trước thực tế đã nêu, để giải bài toán nguồn vốn, không ít ý kiến cho rằng, bên cạnh cải tiến quy trình từ phía ngân hàng, bản thân doanh nghiệp cần chủ động nâng cao năng lực quản trị, minh bạch tài chính, quản lý tốt dòng tiền và xây dựng phương án kinh doanh khả thi.
Chia sẻ tại Hội nghị “Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa” mới đây, TS Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam cho rằng, để giải quyết bài toán tiếp cận tín dụng của doanh nghiệp nhỏ và vừa cần nhìn nhận từ cả 3 phía gồm chính sách, ngân hàng và doanh nghiệp.
Theo ông Đào Minh Tú, về chính sách, hệ thống quy định liên quan đến tín dụng và hỗ trợ doanh nghiệp đã được hoàn thiện theo hướng ngày càng cụ thể hơn. Tuy nhiên, điều quan trọng là các chính sách phải có tính khả thi và được triển khai hiệu quả trong thực tế.
Về phía ngân hàng, các tổ chức tín dụng phải tuân thủ các yêu cầu về quản trị rủi ro, đánh giá khả năng trả nợ, phương án kinh doanh và các điều kiện tín dụng. Vì vậy, việc doanh nghiệp có nhu cầu vốn chưa đồng nghĩa ngân hàng có thể giải ngân nếu chưa đáp ứng các điều kiện cần thiết. Ở chiều ngược lại, doanh nghiệp cần nâng cao năng lực tài chính, quản trị và minh bạch thông tin.
Cũng theo TS Đào Minh Tú, tài sản của doanh nghiệp không chỉ là nhà xưởng, máy móc hay bất động sản. Hàng tồn kho, các khoản phải thu, hợp đồng, đơn hàng, quyền sở hữu trí tuệ và dòng tiền từ hoạt động kinh doanh cũng có thể là những nguồn thông tin quan trọng để ngân hàng đánh giá khả năng trả nợ. Và khi các dữ liệu hợp pháp được kết nối và chuẩn hóa, ngân hàng có thể có thêm cơ sở đánh giá doanh nghiệp thay vì chỉ dựa nhiều vào tài sản bảo đảm truyền thống.
Theo ông Nguyễn Văn Thân, Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam, để giải bài toán nguồn vốn, cần nghiên cứu thí điểm ngân hàng số chuyên biệt cho doanh nghiệp nhỏ và vừa, hộ kinh doanh; đa dạng hóa các tổ chức cung ứng tín dụng ngoài hệ thống tổ chức tín dụng; thúc đẩy phát triển thị trường bao thanh toán và tài trợ khoản phải thu; phát triển hệ sinh thái xếp hạng tín nhiệm và dữ liệu phục vụ đánh giá doanh nghiệp nhỏ và vừa; thúc đẩy doanh nghiệp nhỏ và vừa tham gia sâu vào các chuỗi cung ứng và chuỗi giá trị toàn cầu.
Liên quan đến vấn đề này, bà Nguyễn Thị Phú Hà, Phó Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội nhận định, dù Chính phủ và Ngân hàng Nhà nước đã có nhiều chính sách hỗ trợ, bài toán tiếp cận vốn của doanh nghiệp nhỏ và vừa vẫn còn phức tạp.
“Doanh nghiệp mong muốn tiếp cận vốn nhưng ngân hàng cũng là doanh nghiệp. Các ngân hàng phải bảo đảm quản trị rủi ro, không thể cho doanh nghiệp vay rồi sau đó bị mất vốn”, bà Nguyễn Thị Phú Hà chia sẻ.
Theo Phó Chủ nhiệm Ủy ban Kinh tế và Tài chính, Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 đã đưa ra nhiều chính sách nhưng kết quả thực hiện chưa đạt kỳ vọng. Vì vậy, trong quá trình xây dựng Luật Phát triển doanh nghiệp nhỏ và vừa, tính khả thi và khả năng tổ chức thực hiện được đặc biệt chú trọng.
Để tăng khả năng tiếp cận vốn cho doanh nghiệp nhỏ và vừa, Phó Chủ nhiệm Ủy ban Kinh tế và Tài chính cho rằng, cần nâng cao năng lực tài chính, quản trị của doanh nghiệp, đồng thời xây dựng hệ thống dữ liệu công khai, minh bạch và kết nối hiệu quả. Bên cạnh đó, cần chú trọng cơ chế tư vấn, hỗ trợ tại địa phương để chính sách thực sự đến được với doanh nghiệp.
Được biết, tại buổi làm việc với Ngân hàng Nhà nước Việt Nam, các bộ, ngành, địa phương và doanh nghiệp để xử lý các khó khăn, vướng mắc trong tiếp cận vốn tín dụng trước đó, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đã chỉ đạo: “Vốn tín dụng phải đến đúng nơi, đúng thời điểm, đúng đối tượng, đúng mục đích và với chi phí hợp lý”. Đồng thời yêu cầu Ngân hàng Nhà nước Việt Nam, các bộ, cơ quan, địa phương tiếp tục hoàn thiện chính sách, nâng cao hiệu quả thực thi, tháo gỡ điểm nghẽn, khơi thông dòng vốn cho đầu tư, sản xuất, kinh doanh, góp phần thực hiện mục tiêu tăng trưởng kinh tế 2 con số.
Tin liên quan
Cùng chuyên mục
Nhu cầu vốn và chất lượng tín dụng - Vượt thách thức những tháng cuối năm
Kinh tế 14/11/2026 07:00
Hà Nội chạy đua với mục tiêu tăng trưởng GRDP 11% trong năm 2026
Kinh tế 11/11/2026 13:00
Thúc đẩy liên kết chuỗi giá trị Việt Nam - Nhật Bản
Kinh tế 09/11/2026 13:00
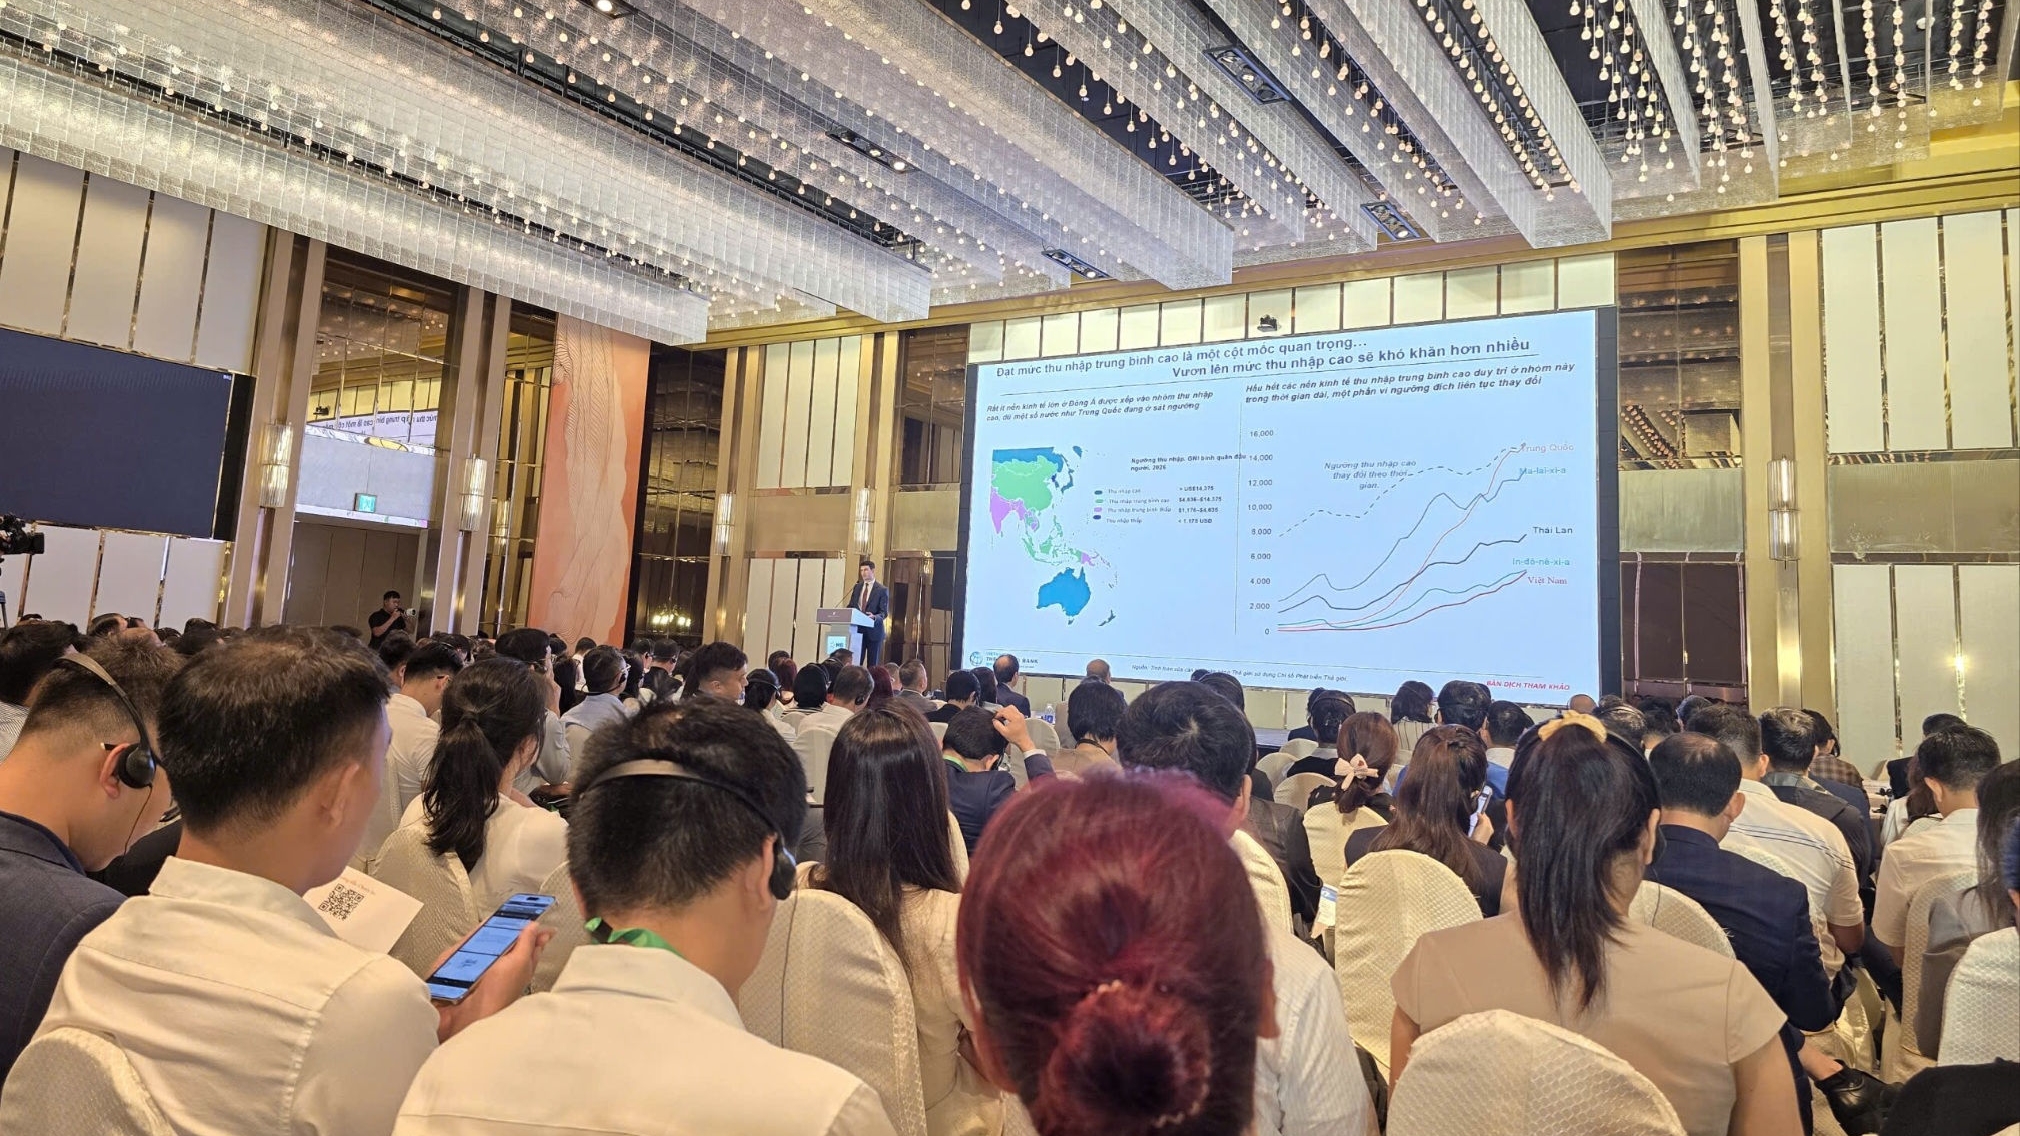
Các trụ cột để chuyển hóa nguồn lực, tăng trưởng kinh tế cao và bền vững
Kinh tế 07/11/2026 07:00
Sau đỉnh lãi suất, điều gì quyết định sức hấp dẫn của tài sản?
Kinh tế 06/11/2026 09:00
Hà Nội dành 50 tỷ đồng hỗ trợ doanh nghiệp chuyển đổi số, bán hàng trực tuyến
Kinh tế 05/11/2026 15:00
Các tin khác
Hoàn thiện cơ chế ưu đãi đầu tư, bảo đảm hiệu quả sử dụng nguồn lực nhà nước
Kinh tế 03/11/2026 15:00
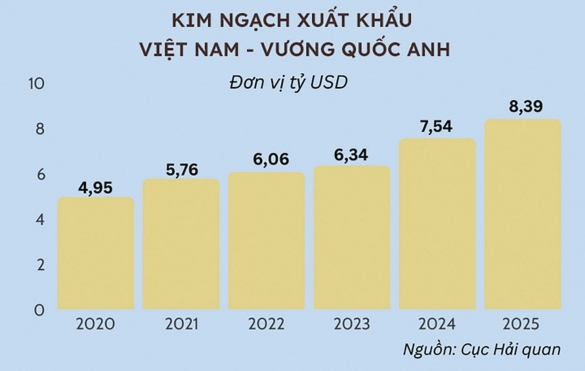
Xuất khẩu sang Vương Quốc Anh: 2 hiệp định, 1 bài toán lựa chọn
Kinh tế 03/11/2026 11:00
Giảm giá điện, giảm thuế xăng dầu góp phần kiềm chế áp lực lạm phát cuối năm
Kinh tế 02/11/2026 13:00
Bước đi mới của Trung Quốc trong thương mại toàn cầu
Kinh tế 02/11/2026 09:00
Kết nối năng lực sản xuất, phát triển hệ sinh thái công nghiệp hỗ trợ
Kinh tế 01/11/2026 13:00
Tái cấu trúc chuỗi cung ứng châu Á: Cơ hội nào cho Việt Nam?
Kinh tế 30/10/2026 13:00
Xuất siêu 1,82 tỷ USD trong nửa đầu tháng 10, khu vực FDI tiếp tục dẫn dắt
Kinh tế 27/10/2026 15:00
Hành trình phát triển bền vững tại Vinamilk: Từ những thay đổi nhỏ đến tác động lớn hơn cho cộng đồng
Kinh tế 26/10/2026 15:25
Đằng sau sự phân hoá dòng vốn FDI tại Đông Nam Á
Kinh tế 24/10/2026 11:00
Tái cấu trúc thực chất để doanh nghiệp nâng sức cạnh tranh
Kinh tế 23/10/2026 11:00
Đổi mới sáng tạo để tăng trưởng bền vững
Kinh tế 19/10/2026 11:00
Bộ Công Thương gia hạn thuế chống bán phá giá sợi polyester thêm 5 năm
Kinh tế 17/10/2026 15:00
Kinh tế Việt Nam tăng tốc, lạm phát và lãi suất trở thành phép thử
Kinh tế 15/10/2026 13:00
Chính phủ kiến tạo, doanh nghiệp, tiên phong thúc đẩy, tăng trưởng
Kinh tế 14/10/2026 15:00
Doanh nghiệp đề xuất đào tạo nhân lực nông nghiệp
Kinh tế 14/10/2026 11:00
Việt Nam - điểm đến đầu tư hấp dẫn
Kinh tế 13/10/2026 15:00
Rút ngắn tối đa thời gian làm thủ tục giải thể doanh nghiệp
Kinh tế 13/10/2026 13:00
Giá vàng tuần tới: Tác động nào từ lạm phát của Mỹ?
Kinh tế 12/10/2026 11:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58