
Dữ liệu thuế mở thêm cửa vay vốn, nhưng chưa thể thay ngay “sổ đỏ”
Ngân hàng Nhà nước và Cục Thuế vừa thống nhất cơ chế phối hợp, chia sẻ dữ liệu giữa ngành thuế với Trung tâm Thông tin tín dụng quốc gia Việt Nam (CIC). Khi được triển khai đầy đủ, sự kết nối này có thể bổ sung một lớp thông tin quan trọng cho quá trình đánh giá khách hàng vay vốn, bên cạnh lịch sử tín dụng vốn được các ngân hàng sử dụng lâu nay.
Điểm đáng chú ý không chỉ nằm ở việc ngân hàng có thêm dữ liệu. Giá trị lớn hơn là khả năng từng bước thay đổi cách nhìn về người vay: từ chỗ chủ yếu xem xét tài sản bảo đảm sang đánh giá sâu hơn dòng tiền, doanh thu, nghĩa vụ thuế và khả năng vận hành thực tế.
Đây là điều doanh nghiệp nhỏ và vừa đã chờ đợi nhiều năm. Không ít đơn vị vẫn có doanh thu, đơn hàng và khách hàng ổn định nhưng khó tiếp cận tín dụng vì thiếu bất động sản để thế chấp. Trong khi đó, những tài sản gắn trực tiếp với hoạt động kinh doanh như hóa đơn, hợp đồng, công nợ hay dòng tiền qua tài khoản lại chưa được khai thác đầy đủ.
Thêm căn cứ để ngân hàng nhìn rõ người vay
CIC hiện giữ vai trò tập hợp, xử lý và cung cấp thông tin tín dụng phục vụ hoạt động quản trị rủi ro của các tổ chức tín dụng. Nguồn dữ liệu chủ yếu phản ánh quan hệ vay vốn, dư nợ, thẻ tín dụng, tình trạng trả nợ và lịch sử tín dụng của khách hàng.
Khi dữ liệu thuế được bổ sung, hồ sơ của người vay có thể được nhìn nhận toàn diện hơn. Một doanh nghiệp kê khai doanh thu ổn định, sử dụng hóa đơn đều đặn, thực hiện nghĩa vụ thuế đầy đủ và duy trì dòng tiền liên tục sẽ có thêm cơ sở để chứng minh năng lực tài chính.
Ngược lại, những trường hợp doanh thu kê khai thấp nhưng lại đề nghị vay vốn lớn, thường xuyên điều chỉnh hóa đơn hoặc có tình trạng chậm thực hiện nghĩa vụ thuế cũng có thể được nhận diện sớm hơn. Điều này giúp ngân hàng kiểm soát rủi ro, đồng thời khuyến khích doanh nghiệp minh bạch hóa hoạt động kinh doanh.
Theo lãnh đạo Ngân hàng Nhà nước, dữ liệu thuế là một trong những nguồn thông tin có thể giúp CIC hoàn thiện cơ sở dữ liệu và nâng cao độ chính xác khi đánh giá khách hàng. Tuy nhiên, cơ chế kết nối vẫn đang ở giai đoạn đầu; phạm vi dữ liệu được chia sẻ, mục đích sử dụng, quyền tiếp cận và trách nhiệm bảo mật cần tiếp tục được làm rõ.
Đây là vấn đề không thể xem nhẹ. Dữ liệu thuế chứa nhiều thông tin nhạy cảm về doanh thu, chi phí và tình hình hoạt động của doanh nghiệp. Việc khai thác phải đúng mục đích, đúng thẩm quyền, có sự kiểm soát và tuân thủ các quy định về bảo vệ dữ liệu.
Nếu thiếu hàng rào bảo mật đủ chặt, lợi ích từ chia sẻ thông tin có thể đi kèm nguy cơ lộ dữ liệu kinh doanh. Bởi vậy, mở rộng khả năng tiếp cận tín dụng phải được thực hiện song song với việc xác định rõ dữ liệu nào được phép sử dụng, ai được quyền truy cập và trách nhiệm xử lý khi xảy ra sai lệch hoặc rò rỉ thông tin.
Trên thực tế, cho vay dựa trên dữ liệu không còn là câu chuyện hoàn toàn mới. Nhiều ngân hàng đã kết nối với các nền tảng kế toán, hóa đơn điện tử và quản trị bán hàng để phân tích hoạt động của doanh nghiệp, hộ kinh doanh.
Thay vì chờ khách hàng tập hợp từng bộ chứng từ, hệ thống có thể khai thác dữ liệu phát sinh trong quá trình kinh doanh như doanh thu, chi phí, hóa đơn, công nợ, hàng tồn kho và dòng tiền. Khi được khách hàng đồng ý chia sẻ, những thông tin này giúp ngân hàng rút ngắn thời gian thẩm định và thiết kế hạn mức sát hơn với nhu cầu vốn thực tế.
Theo số liệu được MISA công bố, trong ba năm, nền tảng MISA Lending đã kết nối với hơn 20 ngân hàng và tổ chức tài chính, hỗ trợ giải ngân trên 40.000 tỷ đồng. Tỷ lệ khách hàng vay thành công đạt 36,2%; riêng tại MB, có thời điểm số tiền giải ngân qua nền tảng vượt 2.000 tỷ đồng mỗi tháng.
Những con số này cho thấy dữ liệu vận hành có thể trở thành một đầu vào hữu ích cho hoạt động cấp tín dụng, nhất là đối với các khoản vay nhỏ phục vụ nhập hàng, trả lương hoặc bổ sung vốn lưu động. Đây là nhóm nhu cầu có tốc độ quay vòng nhanh, trong khi quy trình thẩm định truyền thống đôi khi mất nhiều thời gian và chi phí.
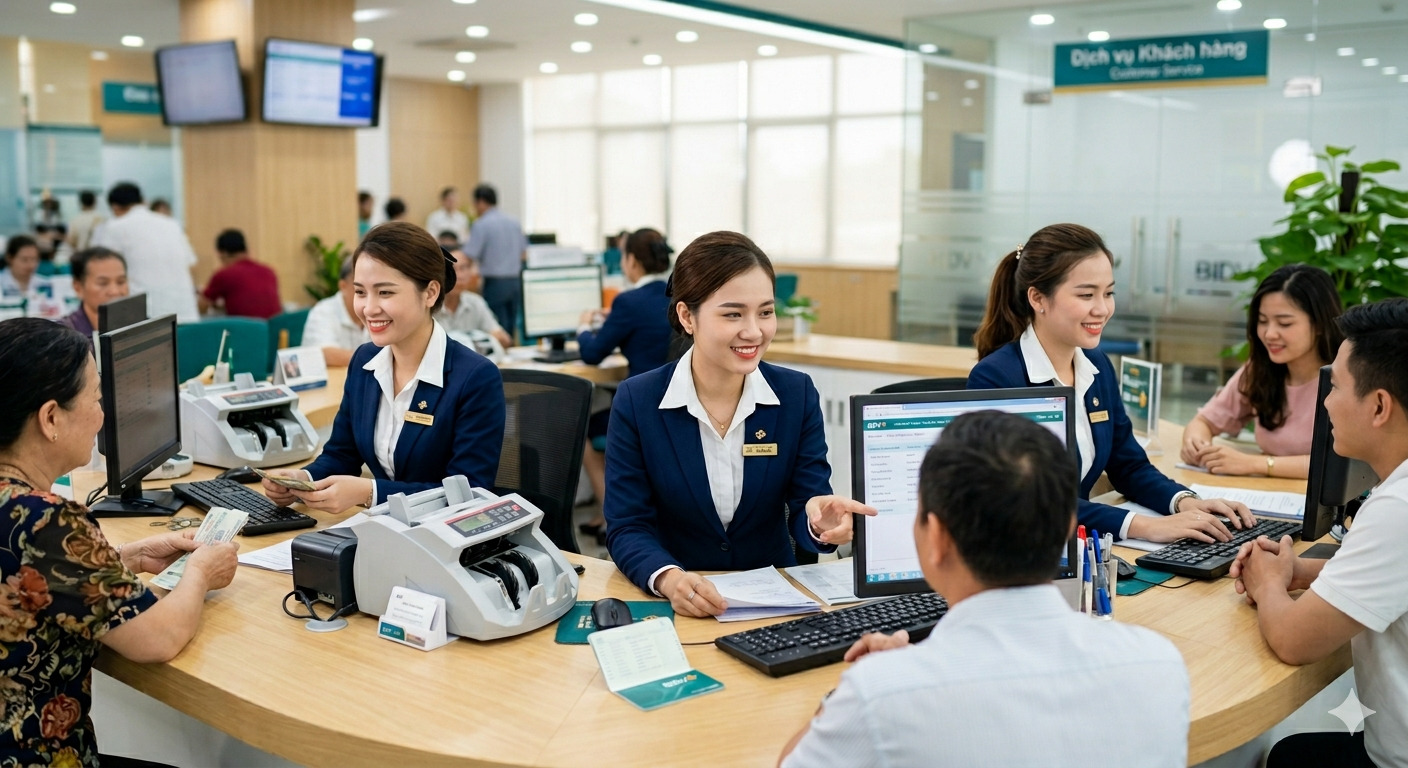 |
| Việc kết nối dữ liệu thuế với hệ thống thông tin tín dụng được kỳ vọng giúp ngân hàng nhìn rõ hơn sức khỏe tài chính của doanh nghiệp. |
Dữ liệu tốt chưa đồng nghĩa ngân hàng sẽ bỏ tài sản bảo đảm
Việc kết nối dữ liệu thuế mở ra thêm cơ hội, nhưng chưa thể hiểu rằng ngân hàng sẽ lập tức thay thế tài sản bảo đảm bằng tờ khai thuế hoặc hóa đơn điện tử.
Quyết định cho vay vẫn phải dựa trên khả năng trả nợ, phương án sử dụng vốn, lịch sử tín dụng, chất lượng quản trị và mức độ rủi ro của từng khách hàng. Tài sản bảo đảm không phải điều kiện duy nhất, song vẫn là một công cụ quan trọng giúp ngân hàng giảm thiểu tổn thất khi khoản vay phát sinh vấn đề.
Thay đổi lớn nhất có thể diễn ra trước hết ở nhóm doanh nghiệp nhỏ, hộ kinh doanh có dòng tiền thật nhưng thiếu tài sản thế chấp. Nếu dữ liệu cho thấy hoạt động kinh doanh ổn định, doanh thu có thể kiểm chứng, hóa đơn phát sinh đều và nghĩa vụ thuế được thực hiện nghiêm túc, ngân hàng có thêm căn cứ để xem xét hạn mức tín chấp hoặc giảm yêu cầu về tài sản bảo đảm.
Tuy nhiên, dữ liệu chỉ có giá trị khi phản ánh đúng thực tế. Một doanh nghiệp duy trì hai hệ thống sổ sách, kê khai doanh thu thấp hơn thực tế, thường xuyên sử dụng tiền mặt hoặc để dòng tiền đi qua tài khoản cá nhân sẽ rất khó chứng minh sức khỏe tài chính, dù hoạt động kinh doanh bên ngoài có vẻ thuận lợi.
Doanh nghiệp muốn vay vốn dựa trên dòng tiền vì thế phải chấp nhận minh bạch hơn. Doanh thu cần được ghi nhận đầy đủ; hóa đơn, hợp đồng và công nợ phải được quản lý thống nhất; dòng tiền kinh doanh cần tách khỏi chi tiêu cá nhân; báo cáo tài chính và hồ sơ thuế phải hạn chế chênh lệch.
Về phía ngân hàng, bài toán không chỉ là có thêm một kho dữ liệu mà còn nằm ở năng lực phân tích. Những con số về doanh thu và thuế sẽ khó phát huy giá trị nếu vẫn được xử lý theo quy trình thủ công hoặc chỉ được coi là tài liệu tham khảo bên cạnh yêu cầu thế chấp.
Muốn chuyển mạnh sang cho vay dựa trên dòng tiền, các tổ chức tín dụng phải đầu tư hệ thống chấm điểm, xây dựng mô hình đánh giá riêng cho từng ngành nghề và nhận diện được các biến động bất thường. Một cửa hàng bán lẻ, doanh nghiệp xây dựng và cơ sở sản xuất có chu kỳ tiền khác nhau, không thể áp dụng cùng một công thức máy móc.
Ngân hàng cũng cần xác định rõ trách nhiệm khi dữ liệu từ các nguồn không trùng khớp. Doanh thu trên hóa đơn, tờ khai thuế và dòng tiền qua tài khoản có thể chênh lệch do đặc thù thanh toán, thời điểm ghi nhận hoặc sai sót nghiệp vụ. Nếu hệ thống chỉ tự động từ chối mà không có cơ chế giải trình, dữ liệu số có thể hình thành một rào cản mới thay cho rào cản tài sản thế chấp.
Ngân hàng Nhà nước đang nghiên cứu đề án thí điểm phân tích dữ liệu dòng tiền phục vụ hoạt động thông tin tín dụng. Cơ quan quản lý cũng yêu cầu các ngân hàng quan tâm hơn đến phương án kinh doanh, dòng tiền, lịch sử tín dụng và năng lực điều hành của doanh nghiệp khi xem xét cấp vốn.
Nếu cơ chế này được triển khai đồng bộ, tài sản bảo đảm có thể dần không còn là “tấm vé” gần như bắt buộc đối với mọi khoản vay. Một doanh nghiệp làm ăn nghiêm túc, duy trì dòng tiền tốt và minh bạch nghĩa vụ thuế sẽ có nhiều cơ hội hơn để biến dữ liệu của chính mình thành uy tín tín dụng.
Tuy vậy, “sổ đỏ” chưa thể biến mất khỏi quầy tín dụng chỉ sau một lần kết nối dữ liệu. Sự thay đổi sẽ phụ thuộc vào chất lượng thông tin, khả năng phân tích của ngân hàng, hành lang bảo vệ dữ liệu và mức độ minh bạch của doanh nghiệp.
Kho dữ liệu đã bắt đầu được mở, nhưng để dòng vốn thực sự chảy theo sức khỏe kinh doanh thay vì chủ yếu nhìn vào tài sản thế chấp, thị trường vẫn cần thêm thời gian và những bước đi thận trọng.
Nguồn: Dữ liệu thuế mở thêm cửa vay vốn, nhưng chưa thể thay ngay “sổ đỏ”
Tin liên quan
Ăn mật ong mỗi ngày có tác dụng gì với da? 25/09/2026 14:47
Cùng chuyên mục
Dữ liệu thuế mở thêm cửa vay vốn, nhưng chưa thể thay ngay “sổ đỏ”
Tài chính 25/09/2026 11:00
Các tin khác
Fed tăng lãi suất, thị trường chứng khoán Việt chịu những áp lực nào?
Tài chính 24/09/2026 13:00
Chi phí vốn dâng cao, lãi vay vượt ngưỡng 10%
Tài chính 23/09/2026 13:00
Fed tăng lãi suất lên 4%, nhóm cổ phiếu nào của Việt Nam chịu sức ép lớn nhất?
Tài chính 22/09/2026 17:00
Fed tăng lãi suất, Việt Nam đứng trước bài toán cân bằng tỷ giá và tăng trưởng
Kinh tế - Tài chính 22/09/2026 11:00
Thanh khoản cải thiện, lãi suất hạ nhiệt nhưng dư địa nới lỏng tiền tệ thu hẹp
Kinh tế - Tài chính 22/09/2026 11:00
Vàng ồ ạt rời khỏi Mỹ, chuyện gì đang diễn ra?
Tài chính 21/09/2026 10:02
Giải bài toán lệch pha kênh dẫn vốn
Tài chính 20/09/2026 17:00
Ngân hàng đề xuất giải pháp phát triển các kênh huy động vốn dài hạn
Tài chính 20/09/2026 15:00
Điều chỉnh cách tính tăng trưởng tín dụng, cổ phiếu ngân hàng nổi sóng
Tài chính 19/09/2026 15:00
Gỡ nút thắt mua bán nợ để dòng vốn không mắc kẹt
Tài chính 19/09/2026 09:00
Fed tăng lãi suất nhưng NHNN khó nới lỏng chính sách tiền tệ
Tài chính 19/09/2026 07:00
Nhà hàng, khách sạn được tách khỏi dư nợ tín dụng bất động sản
Tài chính 18/09/2026 15:00
Tỷ giá trung tâm lập đỉnh mới, rủi ro vẫn trong tầm kiểm soát
Tài chính 18/09/2026 13:15
Doanh nghiệp xây dựng có năng lực hấp thụ chi phí và nợ vay ra sao?
Tài chính 18/09/2026 09:00
Tỷ giá trung tâm lập đỉnh mới, giá USD tự do phục hồi
Tài chính 17/09/2026 15:22
Động lực tăng trưởng được duy trì trong bối cảnh lãi suất cao
Tài chính 17/09/2026 09:00
Tiền tệ, tài khóa trong nhóm trụ cột điều hành kinh tế cuối năm
Tài chính 16/09/2026 08:00
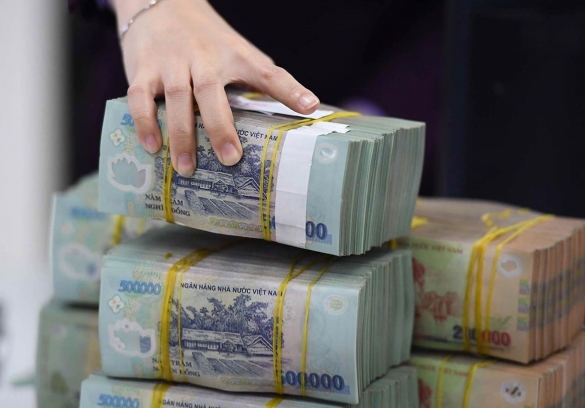
Huy động vốn tăng tốc, lãi suất vẫn neo cao
Tài chính 13/09/2026 17:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58