
Tín dụng, đầu tư công, pháp lý: Các động lực để ngân hàng kỳ vọng bứt tốc
 |
| Tín dụng, đầu tư công, pháp lý: Các trụ đỡ để ngân hàng kỳ vọng bứt tốc |
Tín dụng hồi phục một phần nhờ bất động sản và đầu tư công
Theo báo cáo cập nhật ngành Ngân hàng với tiêu đề "Giai đoạn chuyển mình- áp lực tạo động lực" của các chuyên gia SSI Research có nhận định, trong bối cảnh kinh tế toàn cầu vẫn còn nhiều bất định do thuế đối ứng và căng thẳng địa chính trị, nhiều tổ chức đánh giá rằng tăng trưởng kinh tế Việt Nam sẽ tiếp tục dựa vào các động lực nội tại.
Đáng chú ý, lĩnh vực tín dụng được kỳ vọng sẽ phục hồi mạnh mẽ trong nửa cuối năm 2025 và tiếp tục mở rộng trong năm 2026, nhờ 2 động lực chính: bất động sản và đầu tư công.
Thị trường bất động sản đã cho thấy những tín hiệu khởi sắc từ cuối năm 2024. Theo báo cáo của CBRE, nguồn cung căn hộ mới tại Hà Nội và TPHCM ước tính đạt 40.200 căn trong năm 2025, tăng 11% so với cùng kỳ và 43.000 căn vào năm 2026, tăng 7%. TPHCM riêng năm 2025 dự kiến có 9.000 căn mới, tăng 74%, cho thấy sự phục hồi rõ nét tại thị trường phía Nam.
Thị trường nhà đất phục hồi, lãi suất vay mua nhà duy trì ở mức tương đối thấp (5,5-7% trong 2-3 năm đầu) đã giúp cải thiện thanh khoản và tâm lý người mua.
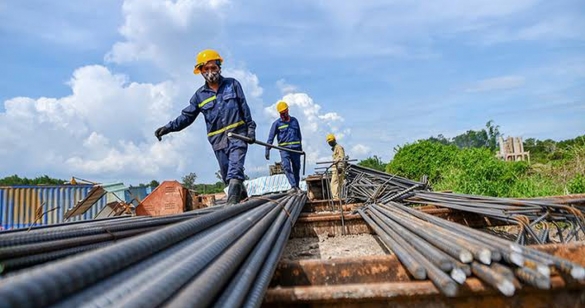
Song song với bất động sản, đầu tư công cũng đóng vai trò quan trọng. Bộ Tài chính cho biết trong 6 tháng đầu năm 2025, giải ngân đầu tư công đạt hơn 32% kế hoạch cả năm, tương đương 10,1 tỷ USD. Mức giải ngân trong tháng 6 chiếm 7,96%, chỉ thấp hơn nhẹ so với tháng 5 (8,16%). Chính phủ tiếp tục tái khẳng định mục tiêu giải ngân 100% kế hoạch đầu tư công trong năm nay, hỗ trợ tăng trưởng tín dụng ngắn và trung hạn.
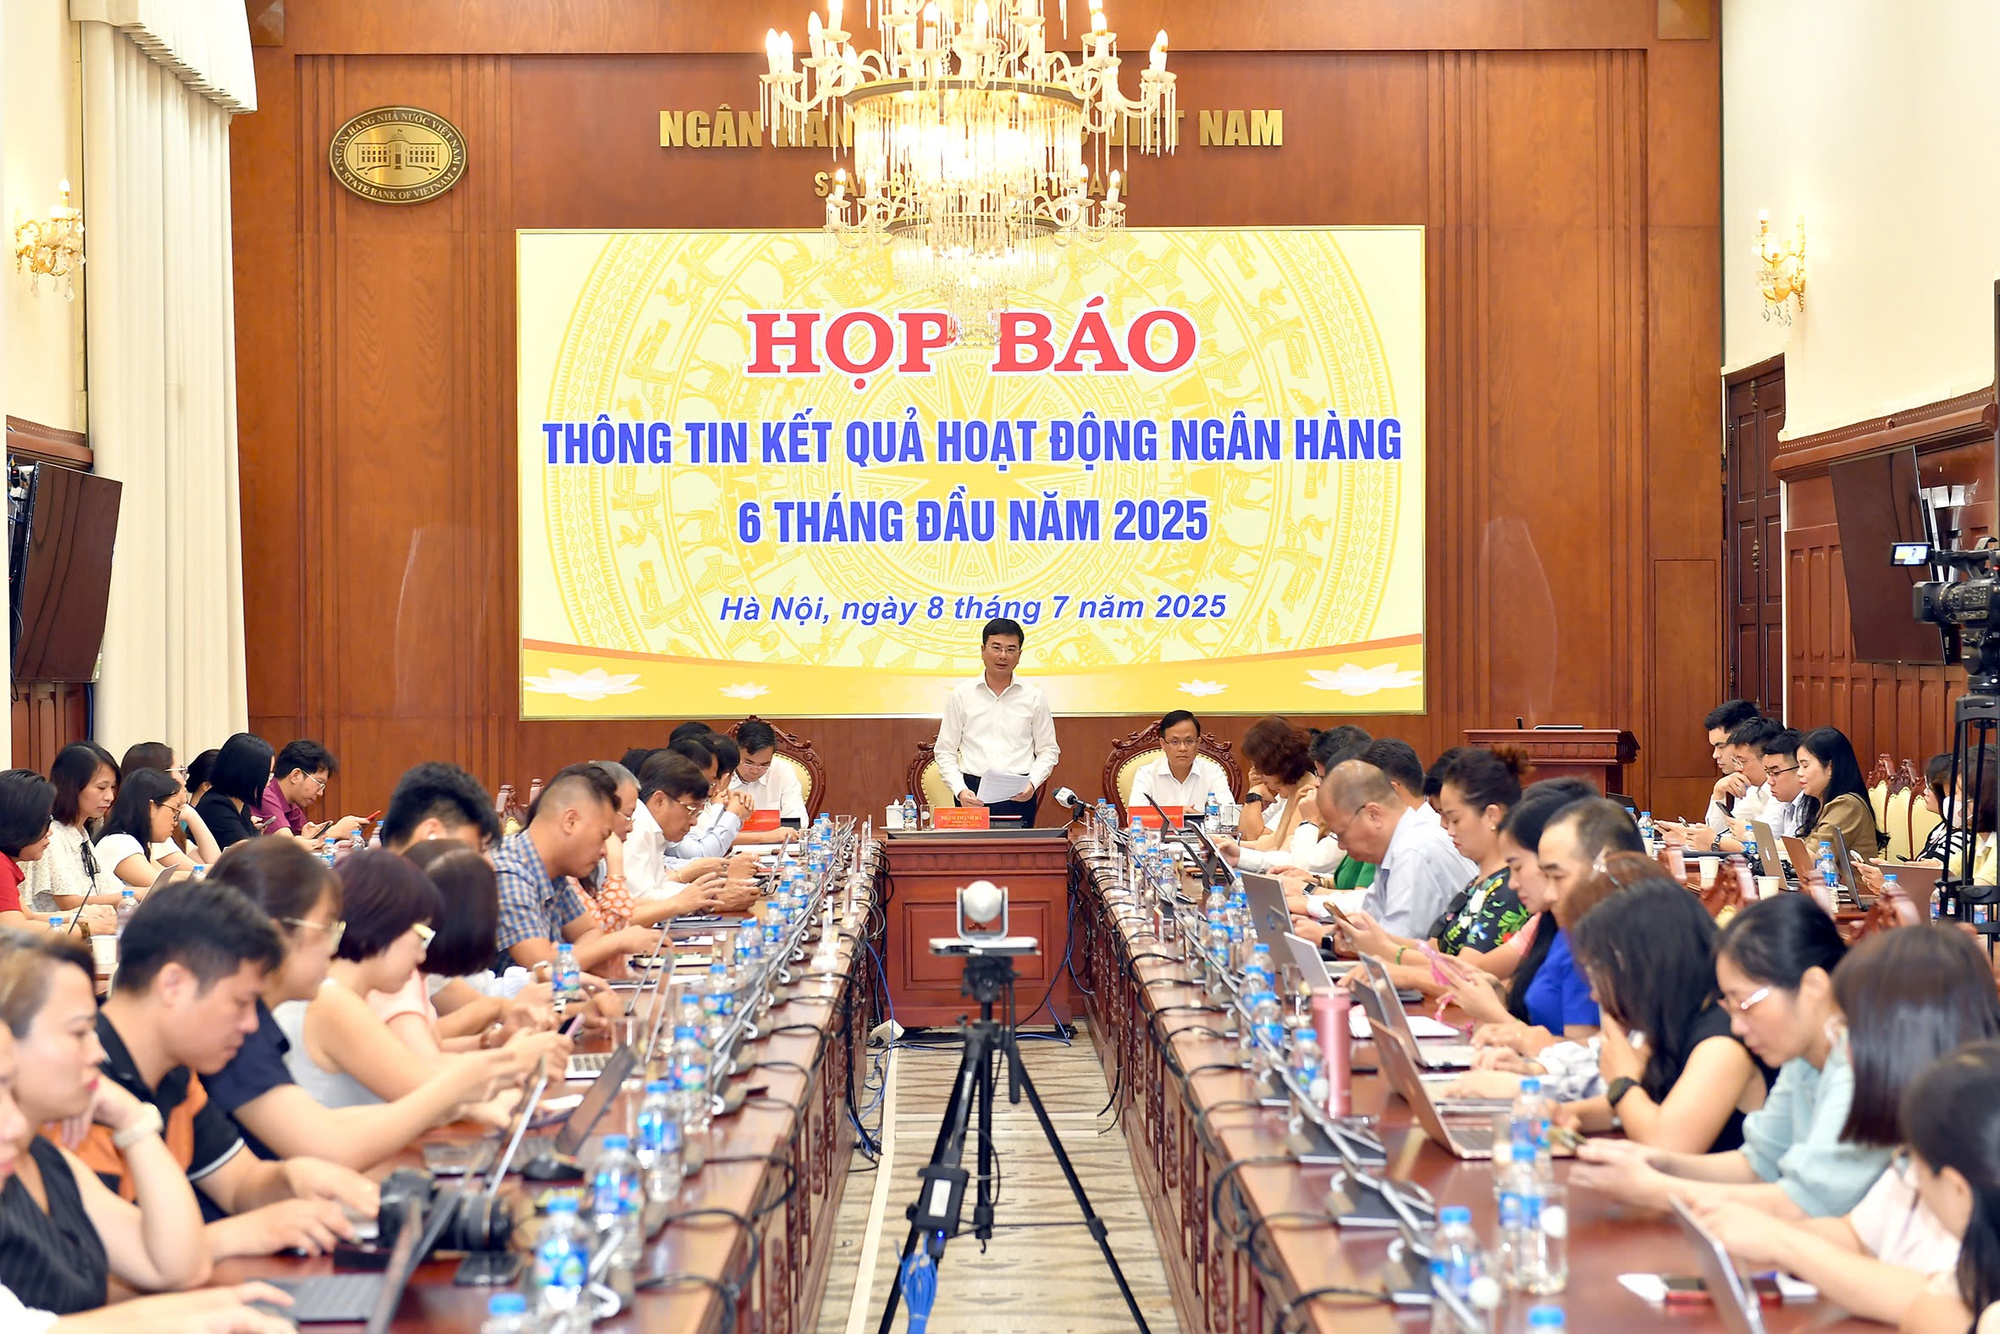 |
| Phó Thống đốc NHNN Phạm Thanh Hà cho biết, tính đến hết tháng 6/2025, tín dụng toàn nền kinh tế đạt hơn 17,2 triệu tỷ đồng, tăng 9,9% so với cuối năm 2024, một mức tăng đáng ghi nhận - Ảnh: VGP/HT |
Gỡ trần tín dụng: Cơ hội và yêu cầu quản trị rủi ro
Một thay đổi lớn có thể đến trong thời gian tới, khi Thủ tướng đã chỉ đạo Ngân hàng Nhà nước xây dựng phương án bỏ cơ chế hạn mức tín dụng. Theo giới phân tích, nếu chính sách này được thực hiện, hệ thống ngân hàng sẽ có dư địa lớn hơn để tăng trưởng, đặc biệt là những ngân hàng có tỷ lệ an toàn vốn cao và nền tảng vốn mạnh.
Tuy nhiên, việc bãi bỏ hạn mức tín dụng cũng đặt ra yêu cầu cấp thiết về việc siết chặt quản trị rủi ro, đặc biệt là tuân thủ chuẩn Basel III và nâng tỷ lệ an toàn vốn (CAR). Ngân hàng Nhà nước hiện đã ban hành dự thảo thông tư liên quan và đang lấy ý kiến từ các tổ chức tín dụng.
Trong giai đoạn lãi suất còn ở mức thấp, các ngân hàng vẫn kỳ vọng duy trì biên lợi nhuận lãi ròng (NIM) ổn định quanh mức 3,28% nhờ môi trường thanh khoản thuận lợi. Tuy vậy, trong nửa cuối năm, lãi suất có thể biến động cục bộ do ba yếu tố: cầu tín dụng tăng vào mùa cao điểm cuối năm; giải ngân đầu tư công nhanh khiến tiền gửi của Kho bạc Nhà nước tại ngân hàng giảm; áp lực tỷ giá trong quý 3-4.
Củng cố pháp lý và đa dạng hóa nguồn thu
Một điểm sáng khác đến từ việc hoàn thiện khung pháp lý. Quốc hội đã thông qua Luật sửa đổi Luật Các tổ chức tín dụng, có hiệu lực từ ngày 15/10/2025, trong đó luật hóa nội dung Nghị quyết 42 về xử lý nợ xấu. Các tổ chức tín dụng được phép thu giữ tài sản bảo đảm khi khách hàng vi phạm nghĩa vụ, đồng thời có thể nhận khoản vay đặc biệt từ NHNN với lãi suất 0% mà không cần tài sản thế chấp.
Nhờ các quy định mới, kỳ vọng thời gian xử lý nợ xấu sẽ rút ngắn, chi phí xử lý nợ giảm, góp phần cải thiện khả năng cho vay với lãi suất cạnh tranh hơn. Những ngân hàng có tỷ trọng cho vay bán lẻ lớn như TPB, VIB, OCB, MSB được cho là sẽ hưởng lợi nhiều nhất.
Trong khi đó, nhiều ngân hàng đang tích cực mở rộng hoạt động ngoài tín dụng truyền thống để bù đắp cho biên lãi thuần bị thu hẹp. Đáng chú ý, các mô hình quản lý tài sản và thử nghiệm giao dịch tài sản số như vàng, tiền mã hóa đang được đặt kỳ vọng tại Trung tâm Tài chính Quốc tế (IFC) ở TPHCM và Đà Nẵng. Nếu được triển khai có kiểm soát, đây có thể trở thành nguồn thu tiềm năng trong dài hạn.
Tuy nhiên, cùng với cơ hội là rủi ro. Việc bước chân vào thị trường tài sản số đòi hỏi hệ thống ngân hàng phải nâng cấp toàn diện về quản trị rủi ro, tuân thủ pháp lý và bảo mật thông tin.
Còn theo phân tích định giá mới nhất của Công ty Chứng khoán VNDIRECT, VCB tiếp tục được thị trường đánh giá cao nhờ chất lượng tài sản và tỷ lệ nợ xấu thấp.
Trong 5 năm gần đây, hệ số giá trên giá trị sổ sách (P/B) của VCB luôn vượt trung bình ngành khoảng 160%, phản ánh nền tảng tài chính vững vàng, hệ thống quản trị tốt và lợi nhuận ổn định. Dù vậy, nhóm phân tích cũng lưu ý một số rủi ro gồm: tỷ lệ nợ xấu tăng, tăng trưởng thu phí ngoài lãi chậm lại và các yếu tố vĩ mô bất định.
Cùng với VCB, nhiều cổ phiếu ngân hàng lớn như BID, ACB, VPB đang ở vùng định giá thấp hơn so với mức lịch sử. Các ngân hàng có chi phí vốn thấp, có tiềm năng thu hồi nợ tốt được đánh giá là sẽ có cơ hội bứt phá.
Như vậy, trong 2 năm tới, các yếu tố hỗ trợ tăng trưởng lợi nhuận ngành ngân hàng gồm có: Tín dụng dự báo tăng trưởng 17% mỗi năm; NIM ổn định ở mức 3,28%; Chi phí tín dụng giảm dần về mức 0,95% vào năm 2026
Tuy vậy, vẫn có những rủi ro tiềm ẩn như: tác động của chính sách thuế đối ứng từ Mỹ, nhu cầu tín dụng giảm ở nhóm doanh nghiệp xuất khẩu và khả năng giảm thu nhập từ phí dịch vụ.
Dù vậy, hy vọng thị trường có cơ hội điều chỉnh, thích nghi, từ đó, những ngân hàng có nền tảng vốn vững, quản trị tốt và chiến lược rõ ràng sẽ nổi bật hơn cả.
| Tại cuộc họp báo Thông tin kết quả hoạt động ngân hàng 6 tháng đầu năm 2025 vừa qua, Phó Thống đốc NHNN Phạm Thanh Hà cho biết, tính đến hết tháng 6/2025, tín dụng toàn nền kinh tế đạt hơn 17,2 triệu tỷỉ đồng, tăng 9,9% so với cuối năm 2024 - một mức tăng đáng ghi nhận. Các chương trình tín dụng đặc thù tiếp tục được triển khai hiệu quả, trong đó có: 145.000 tỷ đồng cho vay nhà ở xã hội, công nhân, cải tạo chung cư cũ; 500.000 tỷ đồng tín dụng đầu tư hạ tầng, công nghệ số; 100.000 tỷ đồng cho lĩnh vực nông, lâm, thủy sản. Cơ cấu tín dụng chuyển dịch theo hướng tích cực. Tín dụng nông nghiệp, nông thôn tăng 5,31%, chiếm 23,16% tổng dư nợ. Tín dụng cho doanh nghiệp nhỏ và vừa tăng 5,71%, chiếm 17,51% tổng dư nợ. Tín dụng xuất khẩu tăng 2,91%; công nghiệp hỗ trợ tăng 15,69%. |
Nguồn: Tín dụng, đầu tư công, pháp lý: Các động lực để ngân hàng kỳ vọng bứt tốc
Tin liên quan
Cùng chuyên mục
Lãi suất ngân hàng hạ nhiệt, người vay mua nhà vẫn khó tiếp cận vốn rẻ
Tài chính 24/10/2026 15:00
Giải ngân vốn đầu tư công đạt 64,6% kế hoạch
Tài chính 23/10/2026 17:00
Khơi thông vốn đầu tư, giảm áp lực cho ngân hàng
Tài chính 23/10/2026 13:00
Giảm lãi suất: Không thể chỉ dừng lại ở "bao nhiêu" và "bao lâu"
Tài chính 23/10/2026 10:46
Giảm lãi suất, động lực cho doanh nghiệp "bứt tốc" dịp cuối năm
Tài chính 22/10/2026 15:00
Giảm lãi suất cho vay thực chất
Tài chính 22/10/2026 13:00
Các tin khác
Ngân hàng Nhà nước yêu cầu giảm lãi suất thực chất
Tài chính 22/10/2026 08:05
Gia tăng sự phân hóa tín nhiệm giữa các nhóm ngành
Kinh tế - Tài chính 22/10/2026 07:00
Kiều hối về TP HCM tăng mạnh trong quý III/2026, dự báo cả năm đạt 9,5 - 9,8 tỷ USD
Tài chính 21/10/2026 09:00
"Lãi suất huy động không giảm thì không thể có cơ sở giảm lãi suất cho vay"
Tài chính 20/10/2026 09:00
NHNN yêu cầu giảm lãi suất, ngân hàng không tuân thủ có thể bị hạ room tín dụng năm 2027
Tài chính 19/10/2026 17:00
Ngân hàng triển khai đợt giảm lãi suất cho vay
Tài chính 19/10/2026 13:00
Ngân hàng cần giảm lãi suất tiền gửi tối thiểu 0,5%/năm cho kỳ hạn từ 6 tháng
Tài chính 19/10/2026 07:00
Đằng sau màn trình diễn ngoạn mục của ‘xe bay’ Tesla Roadster
Kinh tế - Tài chính 18/10/2026 07:10
FiinRatings: Triển vọng tín dụng ngành ngân hàng ổn định
Tài chính 18/10/2026 07:00
Ngân hàng chạy đua lợi nhuận 2026: Cân bằng giữa mở rộng tín dụng và kiểm soát rủi ro
Kinh tế - Tài chính 17/10/2026 14:58
Sức bật cho doanh nghiệp từ nguồn vốn ESG
Tài chính 17/10/2026 09:00
Động lực nào đưa giá vàng lập đỉnh mới?
Kinh tế - Tài chính 16/10/2026 10:24
Lãi suất lên sát 20%, vay vốn thế nào để giữ an toàn tài chính?
Kinh tế - Tài chính 16/10/2026 10:11
Dự báo Ngân hàng Nhà nước giữ nguyên lãi suất điều hành đến hết 2027
Tài chính 15/10/2026 07:00
Cải cách các kênh huy động, bổ sung vốn cho hệ thống ngân hàng
Tài chính 13/10/2026 07:00
Lãi suất thả nổi lên gần 20%; tỷ giá hạ nhiệt nhanh
Tài chính 12/10/2026 09:47
Ngân hàng kỳ vọng tín dụng tăng trưởng 16,4% trong 2026
Tài chính 12/10/2026 09:00
Tăng dư địa cho vay có chất lượng
Tài chính 11/10/2026 13:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16
WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58