
Kiến nghị tháo gỡ loạt vướng mắc về thuế cho doanh nghiệp thủy sản
Hoàn thuế GTGT: cần khoanh đúng phần có rủi ro
Hiệp hội Chế biến và Xuất khẩu Thủy sản Việt Nam (VASEP) vừa có công văn số 152/CV-VASEP gửi Bộ Tài chính, Cục Thuế và Cục Hải quan, phản ánh những bất cập phát sinh trong quá trình thực hiện chính sách thuế của các doanh nghiệp chế biến, xuất khẩu thủy sản.
VASEP đánh giá cao việc Cục Thuế thời gian qua đã tổ chức các hội nghị tháo gỡ bất cập, vướng mắc về hoàn thuế GTGT, đồng thời ban hành Công văn 6810/CT-QLNT ngày 14/9/2026 hướng dẫn xác định tỷ giá trên hóa đơn đối với nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ và Công văn 6936/CT-QLTT ngày 18/9/2026 về xử lý hồ sơ hoàn thuế GTGT theo nguyên tắc quản lý rủi ro.
Tuy nhiên, qua thực tế sản xuất, kinh doanh, doanh nghiệp thủy sản vẫn gặp nhiều bất cập, vướng mắc, đặc biệt do cách hiểu và áp dụng chính sách chưa thống nhất giữa các địa phương, giữa các cơ quan hoặc giữa các thời kỳ.
Theo VASEP, đối với doanh nghiệp xuất khẩu thủy sản, số thuế GTGT đầu vào lớn và nhu cầu hoàn thuế phát sinh thường xuyên. Trước khi có Công văn 6936/CT-QLTT, doanh nghiệp phản ánh có trường hợp hồ sơ hoàn thuế bị kéo dài do hệ thống cảnh báo rủi ro tại một số hóa đơn hoặc nhà cung cấp F2, F3, trong khi cả phần giao dịch không có dấu hiệu rủi ro cũng phải chờ xác minh.
Theo VASEP, Công văn 6936 đã làm rõ một nguyên tắc quan trọng: cảnh báo rủi ro là căn cứ để phân loại, xác minh, không tự động đồng nghĩa với giao dịch không có thật. Nếu chỉ một phần số tiền đề nghị hoàn có rủi ro thì cần khoanh đúng phần đó để kiểm tra, phần còn lại đủ điều kiện phải tiếp tục được giải quyết.
VASEP kiến nghị áp dụng thống nhất nguyên tắc này trên toàn quốc, xử lý các hồ sơ tồn đọng; không chỉ dựa vào cảnh báo F2, F3 hoặc việc nhà cung cấp thay đổi trạng thái sau giao dịch để tự động bác hoàn hoặc thu hồi thuế. Đồng thời, cần làm rõ quyền hoàn thuế đối với nguyên liệu nhập khẩu theo loại hình A11/A12 sau đó thực tế được đưa vào sản xuất và xuất khẩu theo B11, căn cứ vào bản chất sử dụng hàng hóa và hồ sơ chứng minh thay vì chỉ dựa vào khác biệt mã loại hình.
Một vướng mắc đáng chú ý là cùng sản phẩm như tôm, cá, mực, nghêu đông lạnh nhưng tại các địa phương có thể được hướng dẫn áp dụng chính sách GTGT khác nhau, phụ thuộc vào nguồn hàng tự nuôi hay mua ngoài, mức độ sơ chế hoặc chế biến, chủ thể bán và khâu lưu thông.
Có nơi xác định hàng hóa thuộc đối tượng không chịu thuế; nơi khác xác định không phải kê khai, tính nộp thuế; trong khi một số trường hợp lại áp dụng thuế suất 8% hoặc 10%. Thậm chí, cơ quan thuế quản lý bên bán chấp nhận hóa đơn có thuế và bên bán đã kê khai, nộp thuế, nhưng cơ quan thuế quản lý bên mua lại không chấp nhận khấu trừ hoặc hoàn thuế đầu vào.
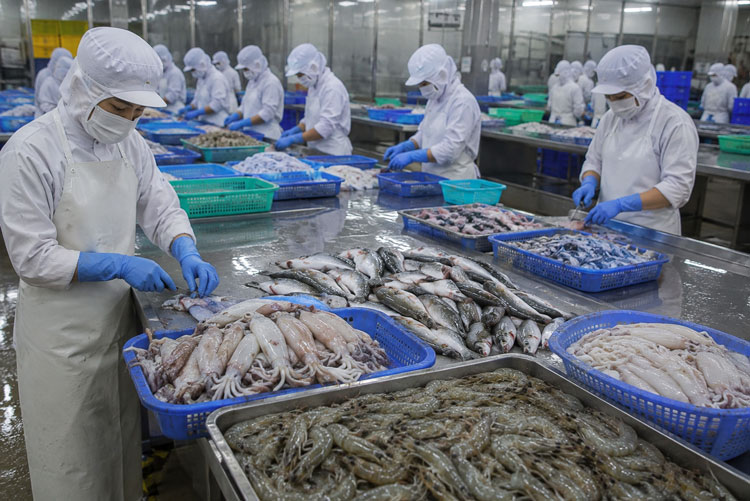 |
| VASEP kiến nghị tháo gỡ loạt vướng mắc thuế cho doanh nghiệp thủy sản |
Theo phản ánh được VASEP tổng hợp, biên lợi nhuận của nhiều đơn hàng thủy sản chỉ khoảng 3%-5%. Nếu doanh nghiệp phải tự gánh thêm khoản thuế GTGT 8% hoặc 10% không được khấu trừ, hoàn thuế, hiệu quả giao dịch có thể bị ảnh hưởng đáng kể.
VASEP kiến nghị ban hành hướng dẫn thống nhất trên toàn quốc, đồng thời xây dựng bảng tra cứu theo nhóm sản phẩm và quy trình sản xuất, với ví dụ cụ thể cho tôm, cá, mực, nghêu ở dạng tươi sống, đông lạnh, hấp, luộc và các công đoạn sơ chế phổ biến.
Cần phân định rõ “sơ chế” và “chế biến” khi áp dụng GTGT và TNDN
Theo VASEP việc phân định “sơ chế” và “chế biến” là điểm nghẽn có tính nền tảng. Một quy trình gồm làm sạch, bỏ đầu, lấy ruột, bóc vỏ, cắt, fillet, cấp đông, mạ băng, đóng gói có thể được xem là “sơ chế thông thường” khi áp dụng thuế GTGT nhưng lại được xác định là “chế biến” khi xem xét ngành nghề, hoạt động và ưu đãi thuế TNDN.
Quyết định 36/2025/QĐ-TTg về Hệ thống ngành kinh tế Việt Nam xác định ngành 1020 là “Chế biến, bảo quản thủy sản và các sản phẩm từ thủy sản”, bao gồm nhiều hoạt động như làm lạnh, sấy khô, hun khói, ướp muối, đóng gói; trong đó nêu cả hoạt động bỏ đầu cá, lấy ruột, cắt thành miếng rồi đông lạnh. Tuy nhiên, VASEP cũng lưu ý Quyết định 36 là văn bản phân ngành kinh tế, không phải văn bản trực tiếp quy định đối tượng chịu thuế, không chịu thuế hoặc điều kiện ưu đãi thuế.
Do đó, Hiệp hội đề nghị tách rõ hai tầng: xác định bản chất hoạt động/ngành nghề theo Hệ thống ngành kinh tế Việt Nam và xác định chế độ thuế theo tiêu chí riêng của pháp luật về GTGT, TNDN. Việc một sản phẩm được xác định là sơ chế hay đã qua chế biến cho mục đích GTGT không nên mặc nhiên quyết định toàn bộ hoạt động sản xuất của doanh nghiệp là sơ chế hay chế biến cho mục đích TNDN.
Doanh nghiệp cũng gặp vướng mắc khi hoạt động nhận nguyên liệu của bên đặt gia công, trực tiếp fillet, cắt, cấp đông rồi giao thành phẩm có thời kỳ được xác định là chế biến thủy sản nhưng kỳ kiểm tra khác lại được đánh giá khác do doanh nghiệp không sở hữu nguyên liệu.
Với bột cá, mỡ cá và sản phẩm từ phụ phẩm, việc phân loại giữa các nhóm ngành 1020, 10401, 1080 cũng chưa thống nhất. VASEP đề nghị có tiêu chí rõ ràng theo bản chất sản phẩm và quy trình thực tế; việc không sở hữu nguyên liệu không nên là căn cứ duy nhất để loại một hoạt động khỏi hoạt động chế biến.
Hiệp hội đồng thời đề nghị hướng dẫn phù hợp về cách xác định tỷ lệ giá trị nguyên liệu nông, thủy sản trong chi phí sản xuất để hưởng ưu đãi TNDN, do một nguyên liệu và một quy trình có thể đồng thời tạo ra sản phẩm chính và phụ phẩm.
VASEP đánh giá Công văn 6810/CT-QLNT đã tháo gỡ đáng kể vướng mắc về nguyên tắc xác định tỷ giá trên hóa đơn. Vấn đề còn lại là bảo đảm áp dụng thống nhất và xử lý quan hệ giữa dữ liệu hóa đơn điện tử, tờ khai hải quan và sổ kế toán.
Hiệp hội kiến nghị không yêu cầu doanh nghiệp sử dụng một tỷ giá duy nhất cho mọi chứng từ khi pháp luật về hóa đơn, kế toán, thuế và hải quan có mục đích hoặc thời điểm xác định khác nhau. Chênh lệch quy đổi VND giữa hóa đơn và tờ khai hải quan cũng không nên tự thân bị coi là sai hóa đơn, sai doanh thu hoặc căn cứ bác hoàn thuế nếu doanh nghiệp đã xác định tỷ giá đúng quy định.
VASEP đề xuất xây dựng nguyên tắc đối chiếu thống nhất giữa hóa đơn điện tử - tờ khai hải quan - sổ kế toán, đồng thời tăng liên thông dữ liệu Thuế - Hải quan để giảm việc nhập lại thông tin và hạn chế cảnh báo sai lệch kỹ thuật.
Đối với hàng xuất khẩu bị trả về để sửa chữa, tái chế rồi tái xuất, doanh nghiệp hiện phải nộp thuế GTGT khi tái nhập rồi thực hiện thủ tục hoàn. VASEP đề nghị trường hợp hàng chỉ tái nhập để sửa chữa/tái chế và sau đó tái xuất, nếu đáp ứng đầy đủ điều kiện pháp luật, cần xem xét xử lý theo diện không chịu thuế GTGT thay vì cơ chế “nộp trước - hoàn sau”.
Cùng với đó, cần thống nhất mã loại hình, bộ hồ sơ, cách xử lý khi tái xuất cho khách hàng ban đầu hoặc sang nước/chủ thể thứ ba và cách điều chỉnh doanh thu, thuế GTGT đầu vào đã hoàn.
Một vấn đề khác liên quan trực tiếp đến ngành chế biến thủy sản thâm dụng lao động là khoản tiền lương tháng cuối được trả sau thời điểm chấm dứt hợp đồng lao động.
VASEP kiến nghị tiền lương thực tế phát sinh trong thời gian hợp đồng lao động trên 3 tháng còn hiệu lực, dù được thanh toán sau ngày chấm dứt hợp đồng theo kỳ lương đã thỏa thuận, cần được khấu trừ theo biểu thuế lũy tiến từng phần, thay vì áp dụng mức 10% chỉ vì thời điểm trả tiền sau ngày nghỉ việc. Đồng thời, cần phân biệt rõ tiền lương theo hợp đồng, khoản chi sau khi kết thúc hợp đồng, lao động thời vụ và các khoản trợ cấp, thu nhập khác.
Theo VASEP, nhiều bất cập, vướng mắc hiện nay không chỉ nằm ở quy định mà còn xuất phát từ cách hiểu khác nhau giữa các địa phương, các thời kỳ và các cơ quan. Có trường hợp kỳ thuế đã được kiểm tra nhưng doanh nghiệp tiếp tục phải giải trình lại; văn bản trả lời trước đây chưa được kế thừa hoặc hướng dẫn mới chưa làm rõ cách xử lý đối với giao dịch đã phát sinh.
VASEP đề nghị thiết lập cơ chế kế thừa kết quả thanh tra, kiểm tra, không kiểm tra lặp lại cùng nội dung, thời kỳ và hồ sơ nếu không có chứng cứ mới; đồng thời quy định rõ thời điểm áp dụng và cơ chế chuyển tiếp khi thay đổi hướng dẫn.
Đối với những vấn đề đồng thời liên quan đến Thuế - Hải quan - chuyên ngành thủy sản, Hiệp hội kiến nghị có hướng dẫn liên ngành và xây dựng bộ tình huống chuẩn áp dụng trên toàn quốc đối với các vấn đề thường gặp như hoàn thuế GTGT, sơ chế/chế biến, gia công, phụ phẩm, tỷ giá và hóa đơn xuất khẩu, hàng trả về, chênh lệch khối lượng.
VASEP cho rằng việc có hướng dẫn thống nhất sẽ giúp doanh nghiệp thủy sản có cơ sở thực hiện, giảm rủi ro phát sinh do khác biệt trong cách hiểu chính sách, qua đó nâng cao hiệu quả sản xuất kinh doanh và đóng góp vào mục tiêu tăng trưởng xuất khẩu của Việt Nam.
Nguồn: Kiến nghị tháo gỡ loạt vướng mắc về thuế cho doanh nghiệp thủy sản
Tin liên quan
Cùng chuyên mục
Giá vàng tuần qua: Giảm "khốc liệt", người đu đỉnh lỗ đậm
Thị trường 22/11/2026 16:49
Đưa thương hiệu Việt ra thế giới: Đã đến lúc bước ra khỏi “vùng an toàn” gia công
Thị trường 22/11/2026 15:00
Hàng xuất khẩu Việt Nam trước sức ép từ những chuẩn SPS mới
Thị trường 21/11/2026 09:00
"Sốc" với giá vàng nhẫn: Chạm đáy 128 triệu/lượng, thấp nhất trong 15 tháng
Thị trường 20/11/2026 10:58
Xăng giảm 5 phiên liên tiếp, giá E5 RON 92 xuống còn 18.570 đồng/lít
Thị trường 19/11/2026 16:37
Giá vàng hôm nay: Đà giảm chưa có dấu hiệu dừng
Thị trường 19/11/2026 10:25
Các tin khác
Giá vàng hôm nay 18/11: Phục hồi từ vùng giá thấp
Thị trường 18/11/2026 10:49
Giá vàng hôm nay 17/11: Lao dốc cùng đà giảm sâu của vàng thế giới
Thị trường 17/11/2026 10:19
Giá USD tự do giảm mạnh, rời mốc 26.000 đồng
Thị trường 16/11/2026 15:57
Giá vàng hôm nay 16/11: Trước nhịp giảm sâu, cảnh báo làn sóng "bắt đáy"
Thị trường 16/11/2026 10:13
Xuất khẩu dứa Việt Nam: Tái cấu trúc chuỗi giá trị để hướng tới mục tiêu tỷ USD
Thị trường 15/11/2026 17:00
Thủy sản Việt Nam mở rộng thị phần tại Singapore, cá tra chiếm ưu thế áp đảo
Thị trường 15/11/2026 15:00
Đề xuất chấm dứt Quỹ Bình ổn giá xăng dầu, hoàn 8.000 tỷ đồng ứng từ cho ngân sách
Thị trường 15/11/2026 14:22
Giá vàng tuần qua: Tâm lý bi quan khi vàng liên tục "thủng đáy"
Kinh tế - Tài chính 15/11/2026 14:15
Doanh nghiệp Việt tìm hướng nâng giá trị nông sản qua chế biến sâu
Thị trường 14/11/2026 17:00
Giá vàng hôm nay 14/11: Nhịp điều chỉnh khốc liệt nhất thời gian qua
Kinh tế - Tài chính 14/11/2026 13:10
Doanh nghiệp đón cơ hội phát triển chuỗi cung ứng điện gió ngoài khơi
Thị trường 13/11/2026 13:00
Giá vàng hôm nay 13/11: Giảm không phanh trước nhiều áp lực
Thị trường 13/11/2026 10:26
Giá xăng dầu năm 2027: Doanh nghiệp tự quyết, Nhà nước rút khỏi khâu điều hành?
Thị trường 12/11/2026 13:10
Giá vàng hôm nay 12/11: Thị trường thế giới giảm không phanh
Thị trường 12/11/2026 10:49
Giá vàng hôm nay 11/11: Lao dốc, xoá sạch toàn bộ mức tăng trước đó
Thị trường 11/11/2026 09:55
Ba kịch bản xuất khẩu và bài toán nâng nội lực doanh nghiệp
Thị trường 10/11/2026 13:00
Giá vàng hôm nay 10/11: Vàng thế giới bứt tốc, kéo trong nước đi lên
Thị trường 10/11/2026 10:54
Logistics trước áp lực dòng tiền: Doanh thu tăng nhưng công nợ không thể xem nhẹ
Thị trường 09/11/2026 15:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58