
Giảm lãi suất, ngân hàng tìm lời giải từ đâu?
Hạ lãi suất để hỗ trợ doanh nghiệp nhưng vẫn phải giữ được người gửi tiền, các ngân hàng đang đứng trước yêu cầu khó cân bằng. Chi phí huy động cần giảm để tạo dư địa giảm lãi vay, song mức sinh lời của tiền gửi cũng phải đủ sức hấp dẫn để bảo đảm nguồn vốn cho hoạt động tín dụng.
Sức ép càng rõ khi mùa cao điểm tín dụng quý IV đã đến. Trong lúc nhu cầu vay vốn tăng, khoảng chênh lệch giữa cho vay và huy động được đề cập ở mức khoảng 1,5 triệu tỷ đồng. Điều này khiến việc giảm lãi suất khó chỉ phụ thuộc vào quyết định điều chỉnh biểu lãi của từng ngân hàng.
Hạ lãi vay phải bắt đầu từ cân đối nguồn vốn
Sau chỉ đạo của Chính phủ và Ngân hàng Nhà nước (NHNN), hơn 20 ngân hàng thương mại đã công bố giảm lãi suất huy động, phổ biến ở mức 0,5 điểm phần trăm đối với kỳ hạn từ 6 tháng trở lên. Cùng với đó, lãi suất cho vay được điều chỉnh giảm có chọn lọc, tập trung vào các lĩnh vực ưu tiên.
Động thái này mang ý nghĩa thiết thực đối với doanh nghiệp đang chịu sức ép chi phí tài chính. Khi lãi vay duy trì ở mức cao, khả năng trả nợ suy giảm không chỉ ảnh hưởng hoạt động sản xuất, kinh doanh mà còn làm gia tăng rủi ro nợ xấu cho chính ngân hàng.
Tuy nhiên, các chương trình tín dụng ưu đãi hiện vẫn có quy mô hạn chế so với tổng dư nợ hơn 20 triệu tỷ đồng. Việc một số nhóm khách hàng được tiếp cận vốn rẻ hơn chưa đồng nghĩa lãi suất bình quân trên toàn thị trường có thể giảm nhanh.
 |
| Hơn 20 ngân hàng đã công bố hạ lãi suất huy động, đồng thời triển khai giảm lãi vay cho một số nhóm khách hàng. |
Trở ngại lớn nằm ở chi phí đầu vào và khả năng huy động. Trước đợt điều chỉnh, lãi suất tiền gửi kỳ hạn 6 tháng tại một số ngân hàng thương mại cổ phần tư nhân nhỏ đã lên tới 9,5% đến 10%/năm, gần mức đỉnh của giai đoạn 2022 đến 2023. Chênh lệch lãi suất cũng khiến tiền gửi có hiện tượng dịch chuyển giữa các ngân hàng.
Trong điều kiện đó, giảm mạnh lãi suất huy động có thể giúp tiết giảm chi phí, nhưng đồng thời tác động đến quyết định của người gửi tiền. Nếu nguồn vốn không tăng tương ứng với nhu cầu cho vay, ngân hàng lại chịu sức ép thu hút tiền gửi.
Ông Nguyễn Thanh Tùng, Chủ tịch Hội đồng quản trị Vietcombank, cho rằng khó khăn lớn nhất là giảm lãi suất đầu vào nhưng vẫn bảo đảm lợi ích của người gửi tiền. Việc điều chỉnh thiếu hợp lý có thể làm thay đổi hành vi gửi tiền. Vì vậy, ông kiến nghị NHNN và các ngân hàng thương mại phối hợp chặt chẽ để xác định mức lãi suất phù hợp.
Để kéo giảm mặt bằng lãi suất, NHNN yêu cầu giảm ngay 0,5 điểm phần trăm/năm đối với lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên, không chạy đua tăng lãi suất huy động. Với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên, mức giảm lãi suất cho vay được yêu cầu là 1,5 đến 2 điểm phần trăm/năm.
Các biện pháp xử lý cũng được đặt ra, gồm giảm hạn mức tăng trưởng tín dụng trong những tháng còn lại của năm, giao chỉ tiêu tăng trưởng tín dụng thấp hơn trong năm 2027 và áp dụng một hoặc một số tỷ lệ bảo đảm an toàn cao hơn quy định.
Dù vậy, hiệu quả giảm lãi suất cần được nhìn từ chi phí thực tế. Các chuyên gia lưu ý khả năng ngân hàng bổ sung lợi ích cho người gửi thông qua quà tặng hoặc khuyến mại bằng tiền. Ở chiều cho vay, các khoản phí hay sản phẩm đi kèm cũng có thể khiến chi phí vốn của khách hàng không giảm tương ứng với lãi suất công bố.
Bởi vậy, điều chỉnh biểu lãi suất mới giải quyết một phần vấn đề. Muốn giảm bền vững, cần xử lý sức ép cung cầu vốn đang tập trung vào hệ thống ngân hàng.
TS. Đào Minh Tú, Phó chủ tịch kiêm Tổng thư ký Hiệp hội Ngân hàng Việt Nam, cho rằng cần phối hợp chính sách vĩ mô, tài chính và tiền tệ để đưa lãi suất về mức phù hợp với tỷ suất lợi nhuận của nền kinh tế và doanh nghiệp, đồng thời đáp ứng nhu cầu đầu tư trong tương lai.
Một yêu cầu quan trọng là phát triển các thị trường vốn để chia sẻ nhu cầu tài trợ. Khi doanh nghiệp và các dự án phụ thuộc lớn vào tín dụng, ngân hàng phải liên tục mở rộng huy động. Sức ép tìm vốn có thể kéo theo cạnh tranh lãi suất, làm thu hẹp dư địa giảm lãi vay
Vốn quốc tế mở thêm lựa chọn, chi phí vẫn là rào cản
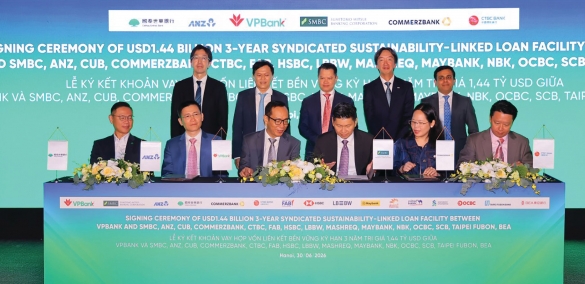
Trong quá trình đa dạng hóa nguồn lực, nhiều ngân hàng đã tìm đến các khoản vay hợp vốn và phát hành trái phiếu quốc tế. Nguồn vốn này giúp bổ sung thanh khoản, đồng thời cải thiện cơ cấu kỳ hạn huy động.
Nam A Bank đã ký thư ủy nhiệm cho khoản vay hợp vốn quốc tế trị giá 100 triệu USD. SHB cũng phát hành thành công 229 triệu SGD trái phiếu tại Singapore, gồm 129 triệu SGD kỳ hạn 3 năm với lãi suất 2,9%/năm và 100 triệu SGD kỳ hạn 5 năm với lãi suất 3,15%/năm.
Khoản phát hành của SHB được phòng ngừa rủi ro tỷ giá thông qua hợp đồng hoán đổi sang USD do Ngân hàng Sumitomo Mitsui Banking Corporation, chi nhánh Singapore, thực hiện.
Bên cạnh đó, Hội đồng quản trị SHB đã thông qua phương án vay và sử dụng vốn với SMBC cùng 6 tổ chức tín dụng quốc tế khác. Khoản vay có quy mô 340 triệu USD và có thể tăng thêm sau 3 năm kể từ khi xác lập thương vụ.
Trước đó, HDBank, MB, VPBank, VIB cùng một số ngân hàng khác cũng huy động được hàng tỷ USD từ thị trường quốc tế. Ở cấp độ quốc gia, Chính phủ đang xem xét trở lại kênh phát hành trái phiếu quốc tế, đồng thời thúc đẩy lộ trình nâng hạng tín nhiệm lên mức đầu tư nhằm cải thiện khả năng tiếp cận vốn toàn cầu.
Tuy nhiên, lãi suất công bố của một khoản vay hoặc trái phiếu chưa phản ánh đầy đủ chi phí huy động. Theo các chuyên gia phân tích của Công ty cổ phần Xếp hạng tín nhiệm S&I, tổ chức phát hành còn phải tính đến chênh lệch tín dụng, phí thu xếp, chi phí xếp hạng tín nhiệm và phòng ngừa rủi ro tỷ giá.
Việc tiếp cận thị trường quốc tế vì vậy mở thêm lựa chọn về nguồn vốn, nhưng chưa chắc tạo ra nguồn tiền rẻ. Hiệu quả phụ thuộc vào điều kiện thị trường, uy tín của tổ chức huy động và tổng chi phí sau khi xử lý các rủi ro liên quan.
 |
| Khi nhu cầu tín dụng còn lớn và tiền gửi vẫn là nguồn vốn chủ lực, việc duy trì mặt bằng lãi suất thấp đòi hỏi thêm nguồn lực từ thị trường vốn trong nước và quốc tế. |
Ông Phạm Phú Khôi, Tổng thư ký Hiệp hội Thị trường trái phiếu Việt Nam, nhận định giảm sự phụ thuộc quá lớn vào hệ thống ngân hàng là cần thiết, trong đó có khai thác vốn quốc tế. Tuy nhiên, mặt bằng lãi suất bên ngoài vẫn là trở ngại.
“Mặt bằng lãi suất quốc tế đang ở mức cao kỷ lục trong 5 năm qua, không quá thuận lợi cho việc vay vốn quốc tế. Tuy vậy, trong bối cảnh nguồn vốn trung và dài hạn trong nước khan hiếm, việc tăng cường vay vốn nước ngoài để giảm áp lực lên thị trường vốn trong nước là cần thiết”, ông Khôi cho biết.
Theo ông Khôi, phát hành trái phiếu quốc tế thường cần từ 4 đến 6 tháng chuẩn bị và đòi hỏi tổ chức phát hành có xếp hạng tín nhiệm tốt. Với đơn vị có mức xếp hạng thấp, chi phí phát hành có thể tăng cao, khiến phương án này kém hiệu quả hơn vay vốn trực tiếp. Đây là một trong những lý do các ngân hàng lựa chọn hợp đồng vay nước ngoài.
Các khoản vay hợp vốn, hạn mức tín dụng quốc tế và tài trợ xanh vẫn có giá trị trong việc bổ sung nguồn lực trung, dài hạn. Tuy nhiên, khi chi phí vay USD còn cao, tiền gửi được dự báo tiếp tục là trụ cột nguồn vốn của hệ thống ngân hàng trong năm 2027.
Triển vọng huy động quốc tế sẽ thuận lợi hơn nếu căng thẳng quốc tế hạ nhiệt, lạm phát giảm và Cục Dự trữ Liên bang Mỹ hạ lãi suất. Trong thời gian chờ xu hướng rõ ràng hơn, vốn ngoại chủ yếu đóng vai trò bổ trợ cho nguồn lực trong nước.
Thị trường vốn cần chia sẻ gánh nặng tín dụng
Lời giải dài hạn cho lãi suất vì thế vẫn gắn với khả năng phát triển thị trường vốn trong nước, đặc biệt là trái phiếu. Khi có thêm kênh huy động trung, dài hạn, doanh nghiệp và các dự án sẽ giảm mức độ phụ thuộc vào các khoản vay ngân hàng.
Với lĩnh vực hạ tầng, các chuyên gia đề xuất Nhà nước có thể tăng tài trợ thông qua những khoản vay ưu đãi có bảo lãnh của Chính phủ. Trái phiếu dự án, trái phiếu phục vụ hợp tác công tư và trái phiếu chính quyền địa phương cũng là những phương án có thể huy động vốn từ giai đoạn thi công.
Mở rộng các kênh này sẽ giúp phân bổ nhu cầu vốn phù hợp hơn với tính chất và thời hạn của từng dự án. Khi áp lực tài trợ dài hạn được chia sẻ, hệ thống ngân hàng có thêm điều kiện cân đối nguồn lực và giảm sức ép cạnh tranh tiền gửi.
Dù vậy, cơ cấu nguồn vốn khó thay đổi nhanh trong năm 2027. Trước mắt, kiểm soát tín dụng rủi ro, hạn chế tập trung vốn vào các khách hàng lớn và ưu tiên dòng tiền cho sản xuất, kinh doanh vẫn là những biện pháp cần thiết để giảm sức ép lên thanh khoản.
Đợt hạ lãi suất hiện nay tạo thêm kỳ vọng cho doanh nghiệp, nhưng khả năng duy trì mức giảm phụ thuộc vào nguồn vốn thực tế của ngân hàng. Khi tiền gửi vẫn phải đáp ứng phần lớn nhu cầu tín dụng, dư địa giảm lãi vay sẽ còn chịu ràng buộc. Khơi thông thị trường trái phiếu và khai thác hợp lý vốn quốc tế là những bước cần thiết để giảm áp lực đó.
Tin liên quan
Lắng nghe thanh âm đất Việt 29/10/2026 12:33
"Định giá đất không thể chỉ nhằm tăng thu ngân sách" 29/10/2026 13:10
Cùng chuyên mục
Giảm lãi suất, ngân hàng tìm lời giải từ đâu?
Tài chính 29/10/2026 13:00
Các tin khác
Khơi thông 7 nguồn lực vốn trong nền kinh tế
Tài chính 29/10/2026 07:00
Đầu tư công nghệ lượng tử: Bước đột phá trong ngành ngân hàng
Tài chính 28/10/2026 11:00
Các giải pháp chính sách giúp khơi thông dòng vốn
Tài chính 28/10/2026 09:00
NHNN hút ròng, lãi suất liên ngân hàng tăng - giảm đan xen
Tài chính 27/10/2026 09:00
Ngân hàng dồn dập giảm lãi suất; nhiều nhà băng báo lãi lớn
Kinh tế - Tài chính 26/10/2026 09:15
FED giữ nguyên lãi suất, giá vàng tuần tới có đảo chiều?
Tài chính 26/10/2026 09:00
Tỷ giá nhiều khả năng tiếp tục theo xu hướng ổn định trong quý IV/2026
Tài chính 26/10/2026 07:00
Khủng hoảng dầu diesel khi nào "chạm đáy"?
Tài chính 25/10/2026 11:25
Ngân hàng kết nối nguồn vốn
Tài chính 25/10/2026 07:00
Lãi suất ngân hàng hạ nhiệt, người vay mua nhà vẫn khó tiếp cận vốn rẻ
Tài chính 24/10/2026 15:00
Giải ngân vốn đầu tư công đạt 64,6% kế hoạch
Tài chính 23/10/2026 17:00
Khơi thông vốn đầu tư, giảm áp lực cho ngân hàng
Tài chính 23/10/2026 13:00
Giảm lãi suất: Không thể chỉ dừng lại ở "bao nhiêu" và "bao lâu"
Tài chính 23/10/2026 10:46
Giảm lãi suất, động lực cho doanh nghiệp "bứt tốc" dịp cuối năm
Tài chính 22/10/2026 15:00
Giảm lãi suất cho vay thực chất
Tài chính 22/10/2026 13:00
Ngân hàng Nhà nước yêu cầu giảm lãi suất thực chất
Tài chính 22/10/2026 08:05
Gia tăng sự phân hóa tín nhiệm giữa các nhóm ngành
Kinh tế - Tài chính 22/10/2026 07:00
Kiều hối về TP HCM tăng mạnh trong quý III/2026, dự báo cả năm đạt 9,5 - 9,8 tỷ USD
Tài chính 21/10/2026 09:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16
WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58