
Giảm lãi suất: Không thể chỉ dừng lại ở "bao nhiêu" và "bao lâu"
Làn sóng giảm lãi suất lan rộng
Ngân hàng Nhà nước (NHNN) đã yêu cầu các tổ chức tín dụng điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm đối với các kỳ hạn từ 6 tháng trở lên. Ở phía đầu ra, cần giảm lãi suất cho vay khách hàng, trong đó tập trung giảm 1,5% - 2%/năm đối với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên.
Ngay sau lệnh của NHNN, hàng loạt chương trình giảm lãi suất cho vay được công bố, với mức điều chỉnh phổ biến 1,5 - 2 điểm %/năm, tập trung hỗ trợ doanh nghiệp sản xuất, kinh doanh, hộ kinh doanh và những lĩnh vực được ưu tiên cấp tín dụng.
Ở khối quốc doanh, BIDV đi đầu khi áp dụng lãi suất từ 6%/năm cho các khoản vay ngắn hạn bằng đồng từ ngày 15/10. Agribank giảm lãi suất tới 2 điểm phần trăm từ ngày 19/10, dành khoảng 2.000 tỷ đồng từ nguồn lực của ngân hàng để hỗ trợ khách hàng, trong khi Vietcombank cam kết giảm lãi suất tối thiểu 2 điểm phần trăm từ nay đến hết năm.
 |
Khối ngân hàng tư nhân cũng nhanh chóng nhập cuộc. Sacombank công bố gói tín dụng 40.000 tỷ đồng với lãi suất từ 8,5%/năm, ACB giảm lãi suất 1,5 - 2 điểm phần trăm, LPBank giảm lãi suất 1,6 - 2 điểm phần trăm đến hết năm 2026 trong khi Vietbank giảm tối thiểu 1,5 điểm phần trăm trong gói 3.000 tỷ đồng kéo dài đến 30/6/2027. Để có thêm dư địa cho đợt giảm này, LPBank, Vietbank và ACB đồng thời điều chỉnh giảm lãi suất huy động nhằm hạ chi phí vốn đầu vào.
Phó chủ tịch kiêm Tổng thư ký Hiệp hội Ngân hàng Việt Nam (VNBA) nguyên Phó thống đốc thường trực NHNN - TS Đào Minh Tú nhận định: “Việc giảm lãi suất để hỗ trợ doanh nghiệp trong giai đoạn hiện nay cũng chính là hỗ trợ các ngân hàng. Khi doanh nghiệp vượt qua khó khăn, có điều kiện phục hồi và phát triển hoạt động sản xuất, kinh doanh, họ sẽ có khả năng trả nợ, trả lãi cho ngân hàng. Do đó, trước mắt, các ngân hàng cần chia sẻ khó khăn với doanh nghiệp”.
Việc các ngân hàng đồng loạt bước vào đợt giảm lãi suất mới đang mở ra kỳ vọng giảm bớt áp lực tài chính cho doanh nghiệp, nhất là trong bối cảnh chi phí vốn vẫn là một trong những yếu tố ảnh hưởng đến khả năng phục hồi và mở rộng sản xuất, kinh doanh. Tuy nhiên, câu hỏi đặt ra là liệu đợt giảm lãi suất lần này có thể kéo dài bao lâu, hay chỉ mang tính ngắn hạn trước khi áp lực thanh khoản một lần nữa đẩy lãi suất tăng trở lại?
Nguyên nhân đằng sau việc mặt bằng lãi suất chưa giảm bền vững là do tăng trưởng tín dụng vẫn cao hơn huy động. Theo số liệu mới nhất từ NHNN, tính đến cuối tuần vừa qua, huy động vốn đã tăng trưởng 11,22%, tín dụng tăng 11,44%. Mặc dù chênh lệch giữa huy động và tín dụng đã thu hẹp đáng kể so với trước đây song áp lực thanh khoản lên hệ thống vẫn hiện hữu khi mức chênh lệch vẫn dưới 1,5 triệu tỷ đồng. Áp lực này lại càng rõ nét hơn khi đặt trong bối cảnh nhu cầu vốn tiếp tục tăng hướng tới mục tiêu tăng trưởng hai chữ số còn ngân hàng vẫn giữ vai trò là kênh cung ứng vốn chủ đạo.
Theo TS Đào Minh Tú, khi lãi suất huy động ở mức cao, chi phí vốn của ngân hàng cũng tăng lên. Nếu cho vay với lãi suất quá thấp, ngân hàng sẽ phải chấp nhận thu hẹp biên lợi nhuận, thậm chí ảnh hưởng đến hiệu quả hoạt động.
Câu hỏi tiếp theo đó là ngay cả khi các ngân hàng có thể duy trì được mặt bằng lãi suất thấp hơn, vẫn còn một vấn đề quan trọng khác cần giải quyết, đó là liệu dòng vốn giá rẻ có thực sự đến được với những doanh nghiệp đang cần vốn?
 |
Theo chỉ đạo của Thống đốc Phạm Đức Ấn, việc giảm lãi suất không thực hiện cào bằng mà cần lựa chọn đúng đối tượng, tập trung hỗ trợ các lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên. Dù vậy, thực tế cho thấy tăng trưởng tín dụng toàn hệ thống vẫn duy trì ở mức cao trong khi không ít doanh nghiệp nhỏ và vừa tiếp tục gặp khó khăn trong tiếp cận nguồn vốn ngân hàng. Điều này phản ánh một nghịch lý, đó là tín dụng vẫn tăng trưởng, các gói vay ưu đãi liên tục được công bố nhưng không phải doanh nghiệp nào có nhu cầu cũng có thể tiếp cận được dòng vốn này.
Thực tế này cũng được đề cập tại phiên thảo luận của Quốc hội mới đây. Chủ tịch Quốc hội Trần Thanh Mẫn nhấn mạnh dù chiếm phần lớn số lượng doanh nghiệp, khả năng tiếp cận vốn của doanh nghiệp nhỏ và vừa vẫn chưa tương xứng với vai trò trong nền kinh tế. Khoảng trống tài chính chưa được đáp ứng của khu vực này từng được ước tính lên tới 21,7 tỷ USD.
Chưa kể, khả năng hấp thụ vốn của doanh nghiệp còn phụ thuộc vào sự phục hồi của sức cầu, triển vọng đơn hàng, môi trường đầu tư và niềm tin kinh doanh. Khi môi trường kinh doanh chưa thuận lợi, liệu doanh nghiệp có sẵn sàng mở rộng vay vốn hay không.
Bởi vậy, vấn đề đặt ra không chỉ là giảm lãi suất được bao nhiêu hay duy trì trong bao lâu mà còn là làm thế nào để giải quyết những áp lực mang tính cấu trúc của thị trường vốn, qua đó tạo nền tảng cho một mặt bằng lãi suất ổn định, hợp lý và phù hợp với khả năng sinh lời của nền kinh tế.
Để đạt được mục tiêu này, ông Đào Minh Tú cho rằng cần có sự phối hợp đồng bộ giữa chính sách tài khóa và chính sách tiền tệ, qua đó từng bước đưa lãi suất về mức phù hợp với tỷ suất lợi nhuận của nền kinh tế và khả năng sinh lời của doanh nghiệp. Muốn vậy, bên cạnh các chính sách điều hành đồng bộ, cần phát triển mạnh mẽ hơn các thị trường vốn, thay vì để nền kinh tế phụ thuộc quá lớn vào kênh tín dụng ngân hàng.
Giải thích cụ thể hơn, ông Đào Minh Tú cho biết, nếu chỉ có thị trường tín dụng, toàn bộ nhu cầu vốn của nền kinh tế sẽ dồn vào hệ thống ngân hàng. Trong khi đó, để có thể cho vay, ngân hàng phải huy động được vốn. Muốn thu hút tiền gửi, trong nhiều trường hợp, ngân hàng buộc phải tăng lãi suất huy động. Điều này tiếp tục tạo áp lực lên chi phí vốn và lãi suất cho vay. Chưa kể, nếu yêu cầu hệ thống ngân hàng liên tục bơm vốn ra nền kinh tế, vấn đề đặt ra là nguy cơ lạm phát sẽ được kiểm soát như thế nào.
Ngược lại, nếu các kênh huy động vốn khác được phát triển và vận hành hiệu quả, nhu cầu vốn của doanh nghiệp sẽ được phân bổ qua nhiều thị trường, qua đó giảm bớt áp lực đối với hệ thống ngân hàng. Khi quan hệ cung - cầu vốn trên thị trường tín dụng không còn quá căng thẳng, sẽ có thêm điều kiện để đưa mặt bằng lãi suất về mức hợp lý và ổn định hơn.
Với kinh nghiệm của mình, nguyên Phó thống đốc thường trực NHNN thừa nhận: “Điều hành lãi suất là một bài toán cân bằng vô cùng khó khăn, giống như việc phải đi trên dây, thậm chí là đi trên dây bằng một chân. Nhà điều hành vừa phải hỗ trợ tăng trưởng kinh tế, vừa phải kiểm soát lạm phát, bảo đảm thanh khoản và duy trì an toàn hệ thống ngân hàng”.
Nguồn:Giảm lãi suất: Không thể chỉ dừng lại ở 'bao nhiêu' và 'bao lâu'
Tin liên quan
Chuyến trở lại nước Anh của cựu HLV Man Utd thành cơn "ác mộng" 23/10/2026 11:06
Hải Phòng: Giao đất làm khu nhà ở xã hội rộng 2,5ha 23/10/2026 10:52
Cùng chuyên mục
Giảm lãi suất: Không thể chỉ dừng lại ở "bao nhiêu" và "bao lâu"
Tài chính 23/10/2026 10:46
Các tin khác
Giảm lãi suất, động lực cho doanh nghiệp "bứt tốc" dịp cuối năm
Tài chính 22/10/2026 15:00
Giảm lãi suất cho vay thực chất
Tài chính 22/10/2026 13:00
Ngân hàng Nhà nước yêu cầu giảm lãi suất thực chất
Tài chính 22/10/2026 08:05
Gia tăng sự phân hóa tín nhiệm giữa các nhóm ngành
Kinh tế - Tài chính 22/10/2026 07:00
Kiều hối về TP HCM tăng mạnh trong quý III/2026, dự báo cả năm đạt 9,5 - 9,8 tỷ USD
Tài chính 21/10/2026 09:00
"Lãi suất huy động không giảm thì không thể có cơ sở giảm lãi suất cho vay"
Tài chính 20/10/2026 09:00
NHNN yêu cầu giảm lãi suất, ngân hàng không tuân thủ có thể bị hạ room tín dụng năm 2027
Tài chính 19/10/2026 17:00
Ngân hàng triển khai đợt giảm lãi suất cho vay
Tài chính 19/10/2026 13:00
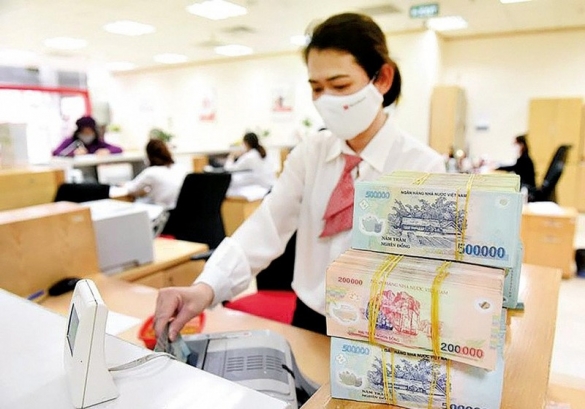
Ngân hàng cần giảm lãi suất tiền gửi tối thiểu 0,5%/năm cho kỳ hạn từ 6 tháng
Tài chính 19/10/2026 07:00
Đằng sau màn trình diễn ngoạn mục của ‘xe bay’ Tesla Roadster
Kinh tế - Tài chính 18/10/2026 07:10
FiinRatings: Triển vọng tín dụng ngành ngân hàng ổn định
Tài chính 18/10/2026 07:00
Ngân hàng chạy đua lợi nhuận 2026: Cân bằng giữa mở rộng tín dụng và kiểm soát rủi ro
Kinh tế - Tài chính 17/10/2026 14:58
Sức bật cho doanh nghiệp từ nguồn vốn ESG
Tài chính 17/10/2026 09:00
Động lực nào đưa giá vàng lập đỉnh mới?
Kinh tế - Tài chính 16/10/2026 10:24
Lãi suất lên sát 20%, vay vốn thế nào để giữ an toàn tài chính?
Kinh tế - Tài chính 16/10/2026 10:11
Dự báo Ngân hàng Nhà nước giữ nguyên lãi suất điều hành đến hết 2027
Tài chính 15/10/2026 07:00
Cải cách các kênh huy động, bổ sung vốn cho hệ thống ngân hàng
Tài chính 13/10/2026 07:00
Lãi suất thả nổi lên gần 20%; tỷ giá hạ nhiệt nhanh
Tài chính 12/10/2026 09:47

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16
WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58