
Ngân hàng tăng tốc cho vay, áp lực hút tiền gửi đẩy chi phí vốn lên cao
Cạnh tranh tiền gửi, sức ép truyền sang người vay
Muốn mở rộng cho vay, ngân hàng phải có nguồn vốn đủ lớn và ổn định. Nhưng khi tiền gửi tăng chậm hơn tín dụng, việc đáp ứng nhu cầu vốn của nền kinh tế cũng trở nên tốn kém hơn. Áp lực này đang thể hiện qua các chương trình cộng lãi, tặng tiền và ưu đãi dành cho người gửi tiết kiệm.
Theo Cục Thống kê, đến ngày 28/9/2026, huy động vốn của các tổ chức tín dụng tăng 9,78% so với cuối năm 2025, trong khi tín dụng tăng 10,89%. Như vậy, tốc độ tăng tín dụng cao hơn huy động 1,11 điểm phần trăm. Cùng thời điểm năm trước, hai mức tăng lần lượt là 13,37% và 9,99%, tương ứng khoảng cách 3,38 điểm phần trăm. Chênh lệch năm nay đã thu hẹp so với cùng kỳ, nhưng huy động vẫn chưa bắt kịp tín dụng.
Chỉ từ hai tỷ lệ tăng trưởng này chưa thể kết luận toàn hệ thống thiếu thanh khoản. Tuy nhiên, diễn biến đó cho thấy yêu cầu cân đối nguồn vốn vẫn hiện hữu, nhất là với những ngân hàng muốn đẩy mạnh giải ngân trong những tháng cuối năm.
Nhu cầu tài trợ vốn đang tăng cùng hoạt động đầu tư. Chín tháng đầu năm, vốn đầu tư thực hiện toàn xã hội đạt 3.109,6 nghìn tỷ đồng, tăng 15,1% so với cùng kỳ. Riêng quý III đạt 1.291,2 nghìn tỷ đồng, tăng 16,7%. Khi các dự án triển khai nhanh hơn, nhu cầu thanh toán, mua nguyên vật liệu và bổ sung vốn lưu động cũng tăng theo.
Theo thông tin Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà công bố, đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ. Số liệu này có thời điểm cập nhật khác với báo cáo ngày 28/9, vì vậy cần được sử dụng riêng, tránh ghép các mốc để suy ra mức thiếu hụt vốn.
Đối với ngân hàng, mở rộng tín dụng trong điều kiện nguồn tiền gửi chưa tăng tương ứng đồng nghĩa phải tìm thêm vốn hoặc điều chỉnh kế hoạch cho vay. Tăng sức hấp dẫn của tiền gửi là một lựa chọn, nhưng cũng khiến chi phí đầu vào cao hơn.
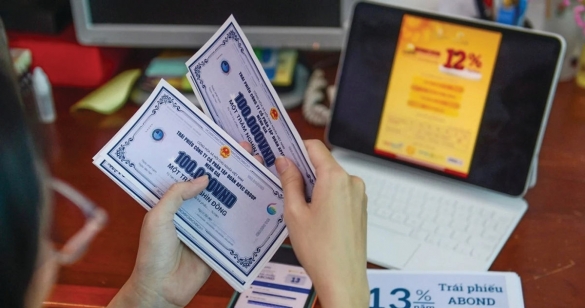
Cuộc cạnh tranh vì thế không chỉ nằm ở bảng lãi suất công khai. Theo ghi nhận trên thị trường, tại ngân hàng N., khoản tiền gửi kỳ hạn 13 tháng được áp dụng lãi suất 9,3%/năm, đi kèm voucher liên quan đến hệ sinh thái bất động sản S. Nếu khách hàng lựa chọn nhận tiền thay voucher, lợi ích quy đổi có thể lên gần 10%/năm. Một ngân hàng số khác niêm yết mức 8,98%/năm cho kỳ hạn sáu tháng, trong khi tổng lợi ích sau ưu đãi được ghi nhận khoảng 9,4%/năm.
Những mức này phản ánh ưu đãi của từng chương trình, với điều kiện cụ thể, chưa thể coi là mặt bằng chung của toàn hệ thống. Việc cộng gộp lãi và quà tặng cũng cần tính đúng theo số tiền gửi, thời gian gửi và khả năng sử dụng ưu đãi. Một voucher có giá trị công bố cao chưa chắc mang lại lợi ích tương đương tiền mặt cho mọi khách hàng.
Cũng cần thận trọng với cách gọi “xé rào” hay “lách quy định”. Mức lãi suất cao tự nó chưa đủ để xác định vi phạm; việc đánh giá phải căn cứ vào kỳ hạn, loại sản phẩm, quy định áp dụng và cách thực hiện chương trình. Điều đáng phân tích ở đây là chi phí thực tế ngân hàng phải trả để giữ và thu hút nguồn vốn.
Bên cạnh tiền gửi, thị trường còn xuất hiện các sản phẩm có lợi suất được giới thiệu tới 10,5%/năm, từ chứng chỉ tiền gửi, trái phiếu đến hợp đồng cho vay với doanh nghiệp trong hệ sinh thái. Tuy nhiên, các sản phẩm này cần được phân biệt rõ về bên có nghĩa vụ trả nợ, thời hạn, điều kiện rút vốn và mức độ rủi ro. Không thể gom tất cả thành một mức “lãi suất tiết kiệm” để so sánh.
Chi phí huy động tăng sẽ đặt ngân hàng trước lựa chọn khó. Nếu giữ nguyên lãi vay, phần chênh lệch thu nhập từ hoạt động tín dụng có thể bị thu hẹp. Nếu điều chỉnh lãi vay để bù đắp, sức ép lại chuyển sang doanh nghiệp và người dân. Với người mua nhà hoặc doanh nghiệp vay trung, dài hạn, tác động thường rõ hơn khi khoản vay hết thời gian ưu đãi và chuyển sang lãi suất thả nổi.
Ông Trần Ngọc Báu, Tổng giám đốc WiGroup, nhận định thanh khoản vẫn là vấn đề đáng quan tâm của ngành ngân hàng. Nhu cầu huy động vốn không chỉ xuất hiện ở các nhà băng mà còn ở doanh nghiệp và khu vực Chính phủ thông qua phát hành trái phiếu. Khi nhiều chủ thể cùng tìm vốn, áp lực cạnh tranh khó giảm nhanh.
Bà Đỗ Minh Trang từ ACBS cũng lưu ý tình trạng tín dụng tăng nhanh hơn huy động kéo dài, kết hợp với cơ cấu nguồn vốn chủ yếu ngắn hạn trong khi nhiều khoản cho vay có thời hạn dài. Ngân hàng có tỷ lệ tiền gửi không kỳ hạn thấp sẽ chịu sức ép chi phí lớn hơn. Với nhóm khách hàng sử dụng nhiều vốn, đặc biệt trong lĩnh vực bất động sản, lãi suất cao còn có thể làm suy yếu khả năng bán hàng và trả nợ.
Trong khi đó, ông Phạm Như Ánh, Tổng giám đốc MB, cho rằng diễn biến thanh khoản cuối năm phụ thuộc đáng kể vào tiến độ giải ngân đầu tư công; mặt bằng lãi suất được dự báo chủ yếu đi ngang nhờ định hướng điều hành của Ngân hàng Nhà nước.
Các đánh giá này cho thấy bài toán không dừng ở việc huy động thêm bao nhiêu tiền. Ngân hàng còn phải tính nguồn tiền đó duy trì được bao lâu, chi phí ra sao và phù hợp thế nào với thời hạn của các khoản cho vay.
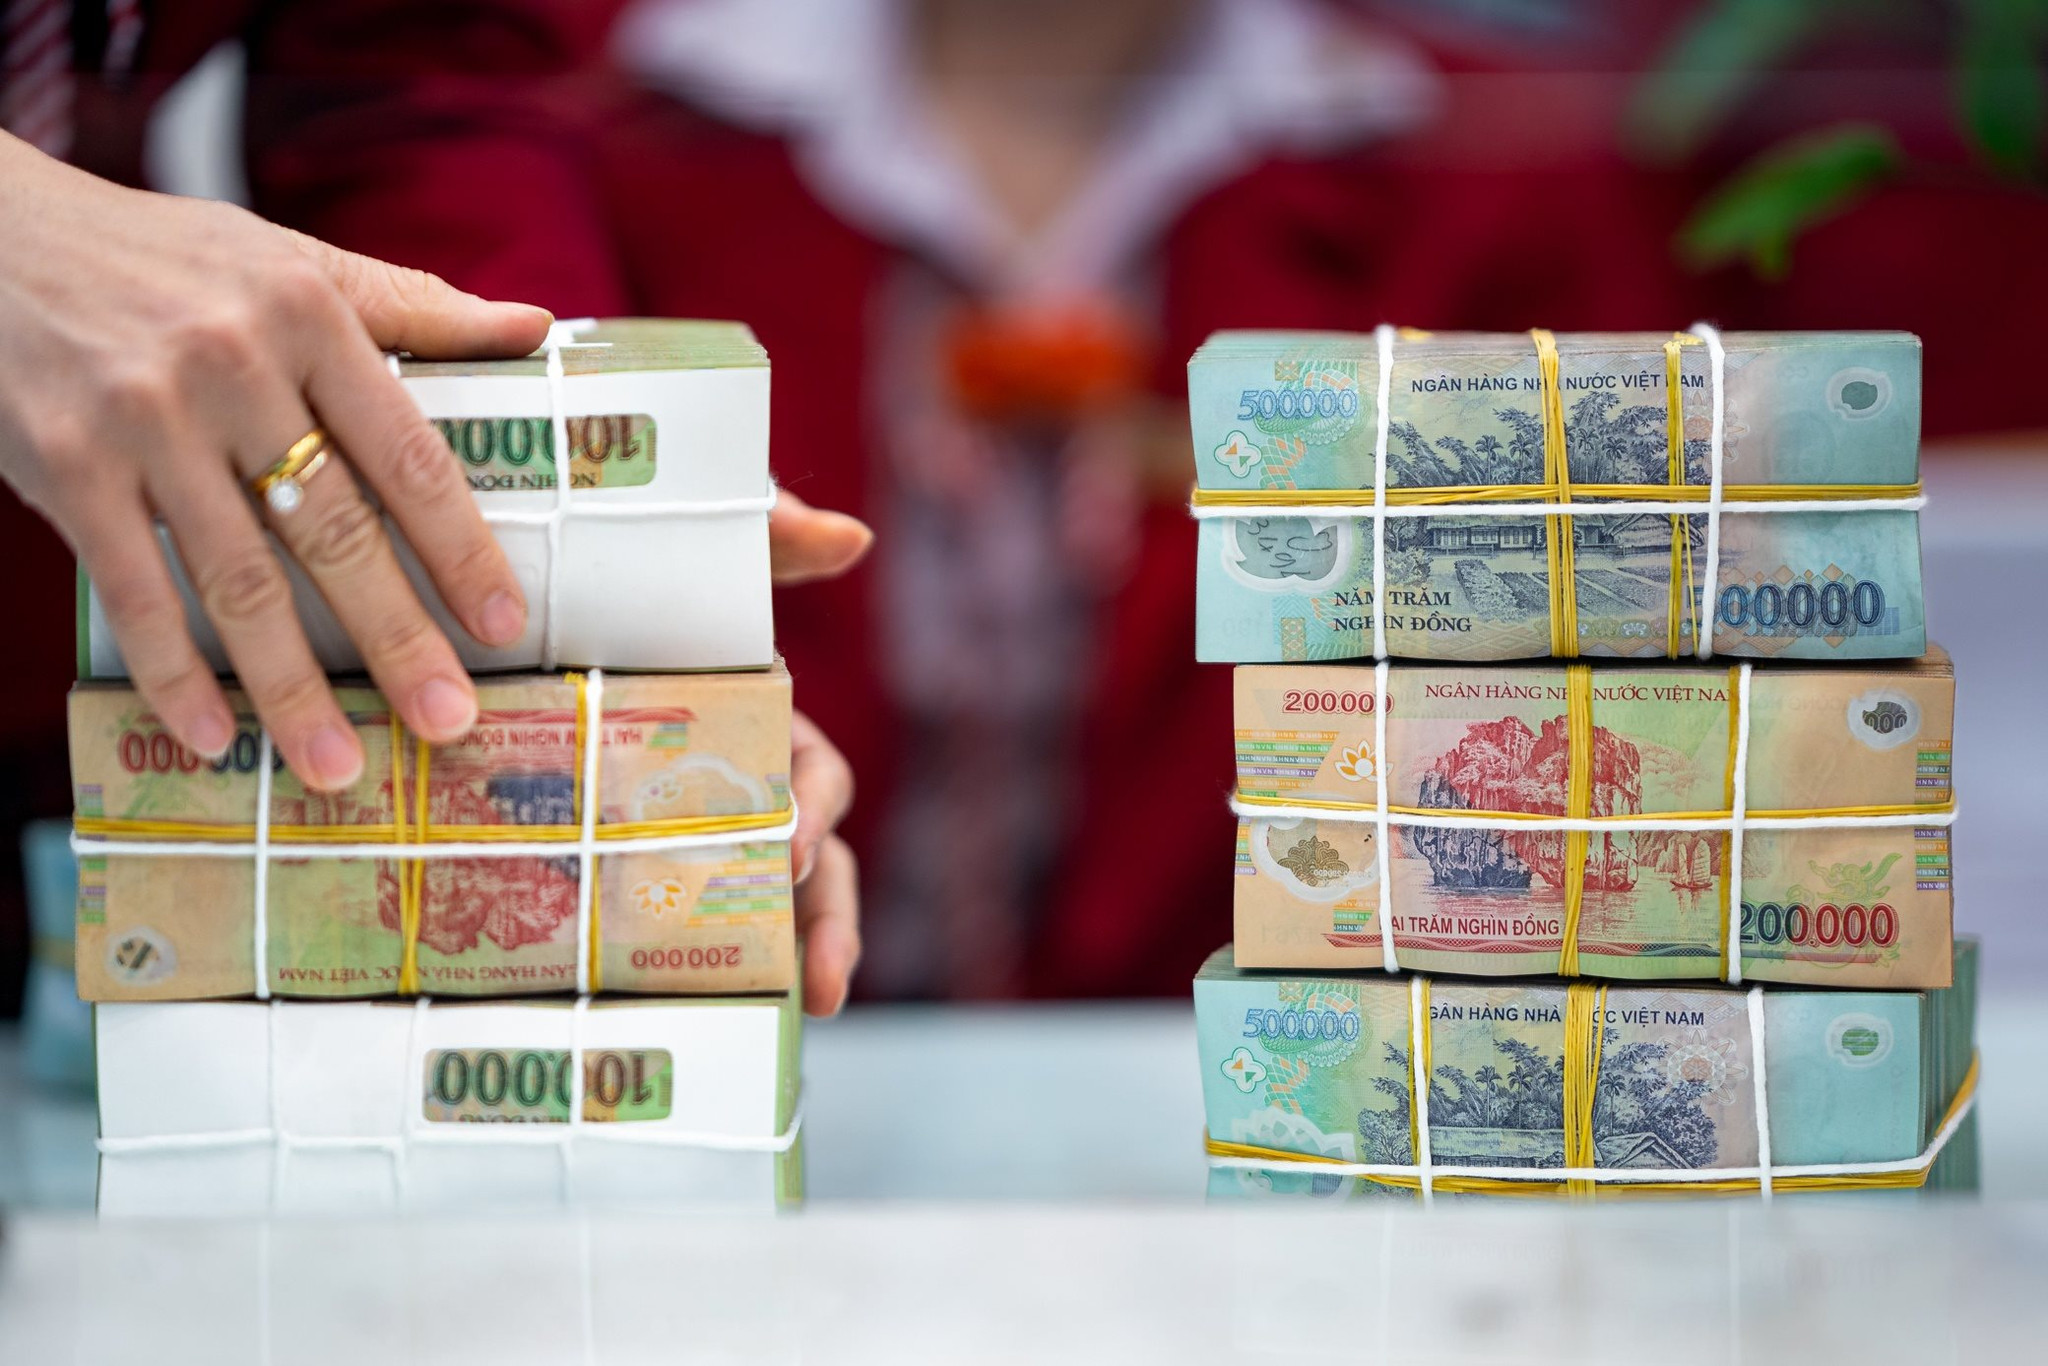 |
| Tín dụng tăng nhanh hơn huy động khiến các ngân hàng phải cạnh tranh quyết liệt để bổ sung nguồn vốn. |
Nới giới hạn cho vay phải đi cùng nguồn vốn ổn định
Thông tư 50/2026/TT-NHNN, có hiệu lực từ ngày 1/12/2026, điều chỉnh khuôn khổ bảo đảm an toàn trong hoạt động ngân hàng, trong đó quy định tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) tối đa 95%.
Điểm cần làm rõ là thời điểm áp dụng mức LDR này gắn với lộ trình thực hiện tỷ lệ khả năng chi trả (LCR) và tỷ lệ nguồn vốn ổn định ròng (NSFR). Vì vậy, không nên hiểu rằng tất cả ngân hàng đều được chuyển ngay từ giới hạn 85% lên 95% khi thông tư bắt đầu có hiệu lực.
Việc điều chỉnh cũng đi cùng thay đổi trong cách xác định các cấu phần của LDR. Bởi vậy, những tỷ lệ tính theo quy định mới cần được xem xét trong đúng phương pháp và thời điểm áp dụng, thay vì đối chiếu cơ học với tỷ lệ đang công bố để kết luận ngân hàng còn bao nhiêu dư địa hoặc đã vượt giới hạn.
Theo tính toán của ACBS được nêu trong báo cáo, LDR theo phương pháp mới có thể tăng thêm 3–13 điểm phần trăm. Trong nhóm ngân hàng được khảo sát, HDBank ở mức 76,2%, Techcombank 85,5%, MB 87,2%, Vietcombank 88,2%; VietinBank và VIB lần lượt là 92,8% và 93%, còn VPBank đạt 96,4%. Đây là các mức tính toán phục vụ phân tích tác động chính sách, không nên sử dụng riêng lẻ như một kết luận về tuân thủ.
Điều chỉnh giới hạn có thể tạo thêm điều kiện để ngân hàng sử dụng nguồn vốn và tổ chức hoạt động cho vay. Nhưng dư địa theo quy định không đồng nghĩa có thêm tiền để giải ngân. Ngân hàng vẫn phải huy động được vốn, duy trì khả năng chi trả và kiểm soát chất lượng tín dụng.
SSI Research cũng đánh giá thay đổi này mở thêm dư địa tín dụng nhưng không trực tiếp bổ sung tiền mặt. Lợi thế vì thế nghiêng về những ngân hàng có nền tảng huy động tốt, nguồn tiền gửi ổn định và khả năng quản trị thanh khoản hiệu quả.
Ở chiều thận trọng, chuyên gia kinh tế Nguyễn Trí Hiếu lưu ý nguồn vốn huy động của hệ thống chủ yếu có thời hạn ngắn. Nếu mở rộng cho vay trung và dài hạn mà không cải thiện cơ cấu nguồn vốn, chênh lệch kỳ hạn có thể làm gia tăng rủi ro thanh khoản.
Một khoản vay đầu tư có thể cần nhiều năm mới thu hồi được tiền, trong khi người gửi tiết kiệm có thể đến hạn rút vốn chỉ sau vài tháng. Ngân hàng phải liên tục cân đối hai phía. Việc huy động mới để thay thế khoản tiền gửi đáo hạn sẽ khó khăn hơn nếu cạnh tranh tăng mạnh hoặc chi phí vốn tiếp tục lên cao.
Bởi vậy, tăng tín dụng cần đi cùng việc củng cố nguồn vốn ổn định, nâng chất lượng thẩm định và theo dõi khả năng trả nợ. Mở rộng cho vay bằng mọi giá có thể đem lại tăng trưởng dư nợ trước mắt nhưng làm tăng chi phí xử lý về sau.
Về dài hạn, áp lực sẽ khó giảm bền vững nếu phần lớn nhu cầu vốn đầu tư vẫn tập trung vào ngân hàng. Doanh nghiệp cần thêm khả năng tiếp cận vốn cổ phần, trái phiếu và các nguồn tài trợ phù hợp với thời gian triển khai dự án.
Thị trường vốn đã có tín hiệu tích cực. Tổng mức huy động trên thị trường chứng khoán chín tháng năm 2026 đạt 731,6 nghìn tỷ đồng, tăng 85,6% so với cùng kỳ. Việc FTSE Russell nâng hạng thị trường Việt Nam cũng tạo điều kiện mở rộng khả năng tiếp cận nguồn vốn quốc tế.
Tuy nhiên, để những cơ hội này trở thành nguồn tài trợ ổn định, doanh nghiệp phải nâng chất lượng công bố thông tin, quản trị và sử dụng vốn. Nhà đầu tư cần có căn cứ đánh giá khả năng trả nợ và hiệu quả dự án, thay vì chỉ dựa vào mức lợi suất được giới thiệu.
Đích đến của điều hành tín dụng không chỉ là dư nợ tăng thêm bao nhiêu. Vốn phải đến được hoạt động có khả năng tạo doanh thu, trả nợ và đóng góp cho tăng trưởng. Nếu mở rộng cho vay chủ yếu dựa vào việc trả giá ngày càng cao để hút tiền gửi, phần chi phí cuối cùng sẽ tiếp tục đè lên doanh nghiệp và người dân.
Nguồn: Ngân hàng tăng tốc cho vay, áp lực hút tiền gửi đẩy chi phí vốn lên cao
Tin liên quan
Tác dụng ít người biết của cùi bưởi đối với sức khỏe 08/10/2026 09:15
Lionel Messi - xin cảm ơn anh vì tất cả 07/10/2026 14:24
Giá USD ngân hàng giảm, thị trường tự do tăng mạnh 07/10/2026 16:15
Cùng chuyên mục
Ngân hàng tăng tốc cho vay, áp lực hút tiền gửi đẩy chi phí vốn lên cao
Tài chính 08/10/2026 15:00
Các tin khác
Ngân hàng khép kín chuỗi giá trị
Tài chính 08/10/2026 11:00
Việt Nam có hàng loạt doanh nghiệp quy mô vốn hóa lớn từ 1 tỷ đến trên 10 tỷ USD
Tài chính 08/10/2026 07:00
LDR và công cụ mở rộng dư địa của ngân hàng
Tài chính 07/10/2026 07:00
Tìm nguồn vốn rẻ, ngân hàng Việt hút hàng tỷ USD từ nước ngoài
Kinh tế - Tài chính 06/10/2026 11:15
Tỷ giá trung tâm lập đỉnh mới, giá USD tự do vượt 26.000 đồng
Kinh tế - Tài chính 05/10/2026 13:58
Giới hạn, tỷ lệ bảo đảm an toàn mới tác động ra sao đến các ngân hàng?
Tài chính 05/10/2026 07:00
Ngân hàng chủ động phòng vệ rủi ro
Tài chính 04/10/2026 09:00
Nâng hạng chứng khoán phải đi cùng cải cách thị trường
Kinh tế - Tài chính 04/10/2026 09:00
Tín dụng tiêu dùng góp phần thúc đẩy tăng trưởng kinh tế
Tài chính 03/10/2026 09:00
Nợ xấu ngân hàng: Cuối năm nỗi lo càng lớn
Tài chính 02/10/2026 10:30
"Gỡ khó" cho doanh nghiệp đáo hạn trái phiếu cuối năm
Tài chính 02/10/2026 09:00
Ngân hàng dồi dào thanh khoản ngắn hạn, lãi suất kỳ hạn qua đêm về sát 0%
Tài chính 02/10/2026 07:00
Tiến độ giải ngân gói tín dụng 120.000 tỷ đồng cho nhà ở xã hội
Tài chính 01/10/2026 09:15
NHNN: Hiểu đúng về giám sát khách hàng trong quy định phòng chống rửa tiền
Tài chính 01/10/2026 09:00
Lãi suất tiền gửi cao trở lại, người vay chịu sức ép gì?
Tài chính 30/09/2026 17:00
Chủ động duy trì dư địa tỷ giá
Tài chính 30/09/2026 09:00
Tín dụng cho khu công nghiệp - khu chế xuất tăng, doanh nghiệp hưởng lợi
Tài chính 30/09/2026 07:00
“Chìa khóa” cho nguồn vốn
Tài chính 29/09/2026 09:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58