
LDR và công cụ mở rộng dư địa của ngân hàng
Những quy định mới về các giới hạn, tỷ lệ bảo đảm an toàn hoạt động của các tổ chức tín dụng vừa được Ngân hàng Nhà nước ban hành tại Thông tư 50/2026/TT-NHNN phải hơn 1 tháng nữa mới chính thức có hiệu lực (1/12/2026), nhưng ngay từ bây giờ, các đánh giá về tác động của chính sách đã được mổ xẻ.
 |
| Theo cách tính mới, trái phiếu cao cấp trở nên kém thuận lợi hơn. Ngân hàng đẩy mạnh huy động dài hạn qua chứng chỉ tiền gửi để có nguồn vốn thật tính vào cơ sở xác định LDR. Ảnh minh họa: QT |
Một trong những nội dung được quy định tại Thông tư là tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR). Tỷ lệ CDR trong dự thảo trước đã được loại bỏ và quay trở lại sử dụng LDR tại Thông tư 50.
Cách tính LDR mới thúc đẩy dư địa cho vay
Trong báo cáo mới nhất về ngành ngân hàng của Chứng khoán SSI, bà Trần Thu Hà - Giám đốc Phân tích và chuyên viên cao cấp Trương Minh Phương Duy của SSI Research nhận định, quy định này được hiểu rằng: Tử số bao gồm dư nợ cho vay khách hàng (sau khi loại trừ cho vay liên ngân hàng và các khoản tái cấp vốn từ NHNN không nhằm mục đích hỗ trợ thanh khoản), trong khi đó vốn chủ sở hữu và vốn vay nước ngoài được chuyển xuống mẫu số, và trừ đi phần trái phiếu doanh nghiệp và các khoản cấp tín dụng ngoài hoạt động cho vay.
Trần LDR được nâng từ 85% lên 95%, áp dụng kể từ thời điểm ngân hàng chuyển sang tuân thủ LCR/NSFR, chậm nhất ngày 1/10/2028 hoặc sớm hơn nếu ngân hàng đăng ký áp dụng trước. Trước thời điểm đó, trần 85% theo Thông tư 22 vẫn được duy trì.
Có hai điểm đáng chú ý tại quy định này: Thứ nhất, công thức mới tách bạch rõ hơn giữa tử số về cho vay và mẫu số về huy động vốn. So với dự thảo ban đầu, vốn chủ sở hữu và vốn vay nước ngoài không còn bị khấu trừ trong tử số mà được đưa sang mẫu số – đây là điều chỉnh phù hợp.
Tuy nhiên, trái phiếu doanh nghiệp không được tính ở tử số mà lại bị khấu trừ khỏi mẫu số, điều này không phản ánh đúng bản chất trái phiếu doanh nghiệp mà ngân hàng nắm giữ có tính chất giống như một khoản vay.
Thứ hai, mẫu số hiện ghi nhận hoạt động liên ngân hàng theo giá trị thuần. Chỉ phần vị thế liên ngân hàng ròng dương (vốn từ liên ngân hàng trừ đi vốn cho vay liên ngân hàng) mới được tính vào mẫu số, thay vì tính toàn bộ phần vốn vay liên ngân hàng như Thông tư 22.
Điều này đồng nghĩa các ngân hàng có vay ròng trên thị trường liên ngân hàng vẫn được hưởng lợi, nhưng ở mức độ ít hơn so với trước đây.
Việc áp dụng phương pháp tính ròng góp phần khắc phục điểm bất cập trước đây, khi các ngân hàng có thể gia tăng các hoạt động trên thị trường liên ngân hàng vào cuối kỳ để mở rộng mẫu số và qua đó cải thiện tỷ lệ LDR một cách cơ học, theo các nhà phân tích SSI.
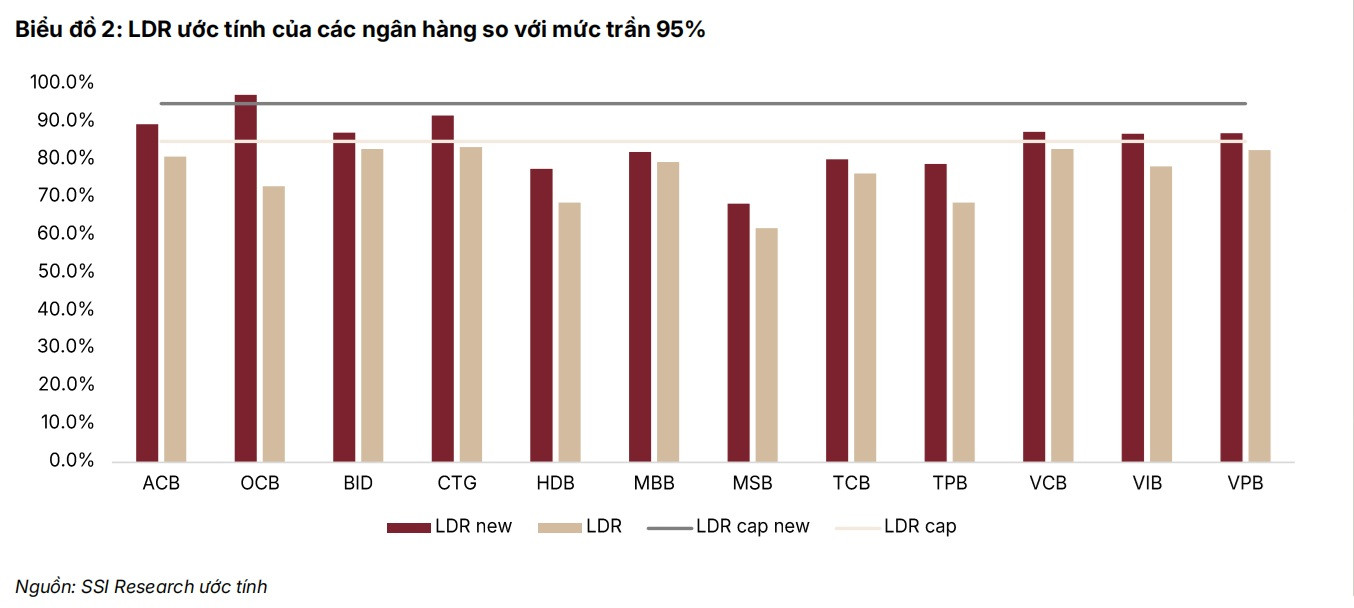
Một nhận định đi kèm các số liệu thống kê cũng là điểm đáng suy ngẫm. Theo đó, SSI cho rằng ngân hàng giờ đây hầu như không bị ràng buộc LDR. Minh chứng bởi các số liệu cho thấy mức độ ràng buộc của chỉ tiêu này đã giảm đáng kể. Theo ước tính dựa trên số liệu cuối năm 2025 của SSI, chỉ có OCB là ngân hàng có tỷ lệ LDR ngang hoặc cao hơn ngưỡng 95%; trong khi đó, tất cả các ngân hàng còn lại đều dưới 90%, nhìn chung thấp hơn bình quân khoảng 8 điểm phần trăm so với trần LDR quy định.
Đối với tất cả các ngân hàng trong phạm vi theo dõi, ngoại trừ OCB, khoảng cách tới trần LDR mới 95% đều lớn hơn khoảng cách tới trần 85% trước đây, nhờ mức trần được nâng thêm 10 điểm phần trăm, trong khi tỷ lệ LDR tính lại theo công thức mới chỉ tăng thêm vài điểm phần trăm, SSI nhận định.
Nói một cách đơn giản, việc chuyển sang cơ chế mới sẽ tạo ra dư địa tăng trưởng tín dụng lớn hơn so với quy định trước đây. Một tỷ lệ mà phần lớn ngân hàng đã đáp ứng được từ trước sẽ không còn là ràng buộc thực sự đối với hoạt động cho vay, mà chủ yếu đóng vai trò như một mốc lộ trình quản lý.
Trong một số thống kê bởi các CTCK khác, không phải OCB, ngân hàng được cho có LDR trên 95% là VPB. Tuy cách cách tính và kết quả dữ liệu có thể khác nhau song nhìn chung, hầu hết các ngân hàng đều đang trong ngưỡng quy định (trên 85%) và việc tiếp cạn ngưỡng mới (95%) - thậm chí tiến đến đạt những tỷ lệ khác đi kèm theo Thông tư để miễn trừ trần quy định, sẽ là xu hướng tất yếu. Vấn đề còn lại chỉ là thời gian và các ngân hàng lựa chọn ưu tiên cho chỉ tiêu nào để có lợi thế sớm hơn.
Trái phiếu và chứng chỉ tiền gửi trong mở rộng nguồn vốn
Nhận định từ các nhà phân tích SSI, trái phiếu cao cấp sẽ trở nên kém thuận lợi hơn. Theo quy định mới, các ngân hàng vẫn có thể chủ động mở rộng dư địa thông qua tăng vốn hoặc huy động vốn nước ngoài. Trong dự thảo trước, cả hai khoản mục này được khấu trừ khỏi tử số (dư nợ cho vay). Trong khi đó, Thông tư 50 đưa chúng vào mẫu số (nguồn vốn huy động).
 |
Tác động vẫn tích cực nhưng yếu hơn đáng kể: đối với một tỷ lệ dưới 100%, việc giảm một lượng nhất định ở tử số sẽ làm tỷ lệ thay đổi nhiều hơn so với việc cộng chính lượng đó vào mẫu số. Vì vậy, các ngân hàng vẫn được hưởng lợi từ cơ chế này, nhưng mức độ cải thiện sẽ thấp hơn so với phương án trong dự thảo.
Do đó, sự thay đổi này làm giảm lợi ích nhiều nhất đối với những ngân hàng có lợi thế nhiều thông qua công cụ này, tức các ngân hàng có quy mô vốn chủ sở hữu và nguồn vốn vay nước ngoài lớn – như VPBank – một trong những ngân hàng có thể hưởng lợi nhiều hơn nếu tính theo dự thảo khi các khoản mục này được xử lý ở tử số, so với cơ chế cuối cùng khi chúng được đưa vào mẫu số.
Ngoài ra cũng phải nói thêm xu hướng mở rộng vốn vay đang được ngân hàng lên kế hoạch trong năm nay. Song việc giảm lợi ích từ cách tính mới, có thể sẽ không làm thay đổi kế hoạch huy động vốn nước ngoài quy mô của các nhà băng.
Cũng theo SSI, có thể hiểu theo quy định, đòn bẩy vẫn hoạt động theo cùng một logic (tăng vốn hoặc huy động vốn nước ngoài sẽ giúp giảm LDR mà không phụ thuộc vào khả năng cạnh tranh huy động tiền gửi). Tuy nhiên, mức độ cải thiện tỷ lệ hiện nay sẽ thấp hơn so với dự kiến ban đầu.
Tuy nhiên, có một điểm đáng chú ý theo chiều ngược lại, đặc biệt trong bối cảnh lượng lớn trái phiếu ngân hàng sẽ đáo hạn trong giai đoạn 2026-2027.
Theo quy định mới, trái phiếu do ngân hàng phát hành chỉ được tính vào cơ sở xác định LDR nếu đủ điều kiện được ghi nhận là vốn cấp 2. Trong khi đó, các trái phiếu cấp cao, thường có kỳ hạn khoảng 2-3 năm, sẽ không được tính.
Trên thực tế, một phần của số dư trái phiếu cấp cao của ngân hàng được nắm giữ bởi các ngân hàng khác – một hình thức giúp cải thiện chỉ tiêu nguồn vốn ngắn hạn cho vay trung dài hạn của ngân hàng phát hành nhưng không tạo thêm nguồn vốn thực sự từ bên ngoài hệ thống. Vì vậy, việc loại trừ chúng phản ánh cùng một logic với việc loại trừ tiền gửi liên ngân hàng. Tuy nhiên, vấn đề nằm ở khâu triển khai. Do không thể xác định chính xác bao nhiêu phần của lô trái phiếu đang được nắm giữ bởi các ngân hàng khác, cơ chế này lựa chọn cách loại bỏ toàn bộ trái phiếu cấp cao khỏi công thức, thay vì chỉ loại trừ phần do các ngân hàng nắm giữ.
"Đây cũng có thể là một cách giải thích xu hướng gần đây khi các ngân hàng ưu tiên phát hành chứng chỉ tiền gửi thay vì phát hành trái phiếu mới, trong bối cảnh chứng chỉ tiền gửi vẫn được tính vào cơ sở xác định LDR, trong khi trái phiếu cấp cao thì không.
OCB là ví dụ rõ nét nhất: LDR theo công thức mới của OCB theo ước tính của chúng tôi tiến sát ngưỡng 95%, trong khi LDR theo công thức cũ chỉ trên 70%.
Gần như toàn bộ chênh lệch giữa hai chỉ tiêu đến từ lượng lớn trái phiếu cấp cao không đủ điều kiện vốn cấp 2, vốn được tính trong LDR truyền thống nhưng bị loại khỏi mẫu số của công thức mới", SSI lý giải.
Tin liên quan
Cùng chuyên mục
LDR và công cụ mở rộng dư địa của ngân hàng
Tài chính 07/10/2026 07:00
Các tin khác
Tìm nguồn vốn rẻ, ngân hàng Việt hút hàng tỷ USD từ nước ngoài
Kinh tế - Tài chính 06/10/2026 11:15
Tỷ giá trung tâm lập đỉnh mới, giá USD tự do vượt 26.000 đồng
Kinh tế - Tài chính 05/10/2026 13:58
Giới hạn, tỷ lệ bảo đảm an toàn mới tác động ra sao đến các ngân hàng?
Tài chính 05/10/2026 07:00
Ngân hàng chủ động phòng vệ rủi ro
Tài chính 04/10/2026 09:00
Nâng hạng chứng khoán phải đi cùng cải cách thị trường
Kinh tế - Tài chính 04/10/2026 09:00
Tín dụng tiêu dùng góp phần thúc đẩy tăng trưởng kinh tế
Tài chính 03/10/2026 09:00
Nợ xấu ngân hàng: Cuối năm nỗi lo càng lớn
Tài chính 02/10/2026 10:30
"Gỡ khó" cho doanh nghiệp đáo hạn trái phiếu cuối năm
Tài chính 02/10/2026 09:00
Ngân hàng dồi dào thanh khoản ngắn hạn, lãi suất kỳ hạn qua đêm về sát 0%
Tài chính 02/10/2026 07:00
Tiến độ giải ngân gói tín dụng 120.000 tỷ đồng cho nhà ở xã hội
Tài chính 01/10/2026 09:15
NHNN: Hiểu đúng về giám sát khách hàng trong quy định phòng chống rửa tiền
Tài chính 01/10/2026 09:00
Lãi suất tiền gửi cao trở lại, người vay chịu sức ép gì?
Tài chính 30/09/2026 17:00
Chủ động duy trì dư địa tỷ giá
Tài chính 30/09/2026 09:00
Tín dụng cho khu công nghiệp - khu chế xuất tăng, doanh nghiệp hưởng lợi
Tài chính 30/09/2026 07:00
“Chìa khóa” cho nguồn vốn
Tài chính 29/09/2026 09:00
Dự báo lợi nhuận ngân hàng quý III/2026: Nhiều yếu tố hỗ trợ
Tài chính 28/09/2026 07:00
Ngân hàng cấp tập đua tăng vốn
Tài chính 27/09/2026 11:00
Fed tăng lãi suất: Những ngân hàng nào chịu ảnh hưởng nhiều nhất?
Kinh tế - Tài chính 26/09/2026 13:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58