
Fed tăng lãi suất: Những ngân hàng nào chịu ảnh hưởng nhiều nhất?
Dư địa giảm lãi suất hạn chế
Ngày 17/09/2026, FOMC quyết định tăng lãi suất 25 điểm cơ bản (bps), đưa biên độ lãi suất tham chiếu từ 3,50–3,75% lên 3,75 - 4,00%. Đây là lần tăng đầu tiên kể từ tháng 7/2023 sau chu kỳ cắt giảm kéo dài.
Giới phân tích nhận định, quyết định tăng lãi suất của Fed sẽ thu hẹp dưa địa điều hành của Ngân hàng Nhà nước (NHNN). Tuy nhiên, ở giai đoạn hiện tại, Việt Nam chưa có sự đảo chiều trong chính sách để tăng lãi suất điều hành ngay, trừ khi áp lực lạm phát và tỷ giá vượt quá ngưỡng kiểm soát.
Ông Nguyễn Minh Tuấn - CEO AFA Capital nhận định, khác với Fed tập trung ưu tiên hàng đầu vào kiểm soát lạm phát, chính sách vĩ mô của Việt Nam hiện đặt trọng tâm rất cao vào mục tiêu tăng trưởng kinh tế. Do đó, NHNN được kỳ vọng sẽ nỗ lực kiểm soát để duy trì mặt bằng lãi suất ở mức vừa phải nhằm tiếp tục bơm vốn và hỗ trợ nền kinh tế tăng trưởng.
Ông Tuấn cho hay, để bảo vệ dư địa cho chính sách tiền tệ hỗ trợ kinh tế, Chính phủ sẽ phối hợp tăng cường các công cụ chính sách tài khóa (thuế, phí) cũng như quản lý nguồn cung hàng hóa (giá dầu, hàng hóa thiết yếu) nhằm kiềm chế lạm phát từ gốc.
Trong khi đó, ông Phan Lê Thành Long - CEO AFA Capital cho rằng, Việt Nam chỉ thực sự tăng lãi suất điều hành khi áp lực từ bên ngoài quá lớn khiến lạm phát vượt mốc mục tiêu hoặc chỉ số DXY tăng quá mạnh đe dọa sự ổn định tỷ giá, tương tự kịch bản từng xảy ra vào tháng 9 và tháng 10 năm 2022 khi NHNN buộc phải tăng lãi suất điều hành 2 lần để bảo vệ đồng nội tệ.
Tuy vậy, các chuyên gia cũng chỉ rõ, dư địa để hạ thêm lãi suất là rất hạn chế. Nếu tiếp tục hạ lãi suất trong khi Fed vẫn giữ lãi suất USD ở mức cao, sự chênh lệch này sẽ tạo ra sức ép mất giá rất lớn lên tỷ giá USD/VND theo mô hình "Bộ ba bất khả thi". Theo ông Tuấn, mục tiêu của NHNN không phải là giảm thêm mà là duy trì mặt bằng lãi suất ở mức vừa phải và ổn định nhằm tiếp tục hỗ trợ mục tiêu tăng trưởng GDP mà không gây ra biến động lớn cho vĩ mô.
Giá vốn đắt hơn, lợi nhuận ngân hàng thu hẹp
Dù NHNN chưa đảo chiều chính sách lãi suất điều hành, quyết định của Fed được cho là sẽ tạo ra hiệu ứng lan tỏa gián tiếp nhưng rõ rệt lên hệ thống ngân hàng trong nước. Nguyên nhân là do khi Fed thắt chặt, áp lực tỷ giá buộc NHNN phải duy trì mặt bằng lãi suất huy động trong nước ở mức cao để giữ ổn định dòng vốn. Điều này đặt các ngân hàng thương mại vào thế phải trả giá vốn đắt hơn ngay cả trước khi có thể điều chỉnh lãi suất cho vay tương ứng.
Theo báo cáo tài chính quý II/2026, tính riêng trong quý II/2026, NIM toàn ngành đạt 3,14%, tăng từ 2,99% của quý I song còn thấp hơn mức 3,24% của quý II/2025. Mức phục hồi đến từ lợi suất tài sản được điều chỉnh nhanh hơn chi phí vốn. Song so với cùng kỳ, chi phí vốn đã tăng 106 điểm cơ bản còn lợi suất chỉ tăng 92 điểm, nguyên nhân là do tín dụng tăng nhanh hơn tiền gửi (9,0% so với 5,5% từ đầu năm) khiến lãi suất tiền gửi neo cao do cạnh tranh huy động giữa các ngân hàng. Bối cảnh này càng đáng lo ngại hơn khi hệ số cho vay trên huy động toàn hệ thống đã ở mức khoảng 105% tính đến tháng 8 năm 2026.
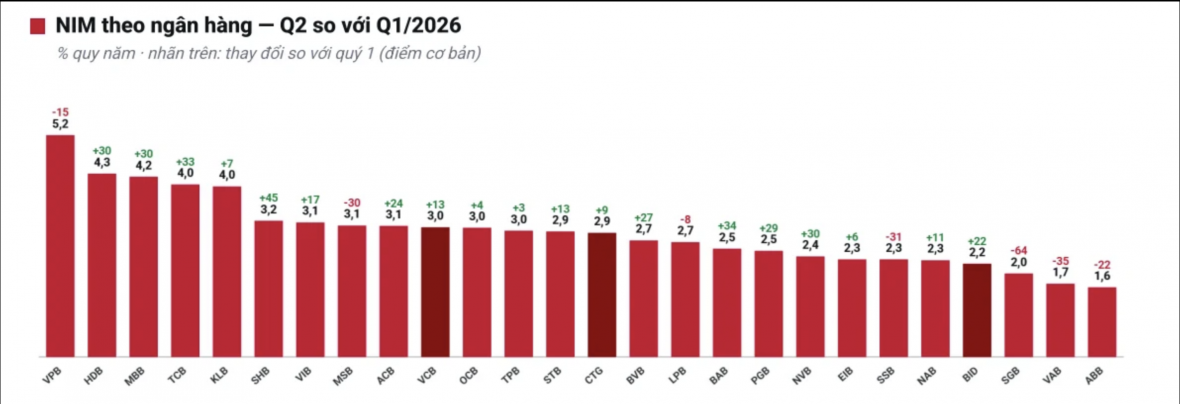
Chứng khoán VBSE nhận định, nhóm ngân hàng có tỷ lệ tiền gửi không kỳ hạn cao (CASA) sẽ có khả năng chống chịu tốt hơn. Vietcombank là minh chứng rõ nhất cho lợi thế này khi NIM quý II/2026 đạt khoảng 3%, tăng 34 điểm cơ bản so với cùng kỳ năm trước nhờ tỷ lệ CASA vượt 33%. VietinBank cũng đi theo xu hướng tương tự với NIM cải thiện lên 2,88%, tăng 31 điểm cơ bản so với cùng kỳ.
Việc tỷ trọng CASA lớn giúp chi phí vốn của các ngân hàng ít nhạy cảm hơn với biến động lãi suất điều hành, ngay cả khi lãi suất huy động kỳ hạn trong toàn hệ thống tăng đồng loạt. Đây là nhóm hiếm hoi có khả năng mở rộng biên lợi nhuận ngay trong giai đoạn lãi suất bất lợi, thay vì chỉ đơn thuần phòng thủ trước áp lực bên ngoài.
Ngược lại, các ngân hàng tư nhân có hệ số cho vay trên huy động cao và phụ thuộc nhiều vào nguồn vốn kỳ hạn đang phải đối mặt với một bài toán kép, vừa mất biên lãi ròng vừa tiềm ẩn rủi ro suy giảm chất lượng tài sản.
HDBank là trường hợp rõ nét nhất khi NIM giảm mạnh từ 4,8% trong năm 2025 xuống chỉ còn 4,1% trong quý II/2026 trong khi hệ số cho vay trên huy động của ngân hàng này ở mức khoảng 100%.
VPBank tuy vẫn duy trì biên lãi ròng ở mức cao 5,1%, thuộc nhóm dẫn đầu hệ thống, nhưng con số này đã giảm 15 điểm cơ bản so với cùng kỳ năm trước, tín hiệu cho thấy áp lực chi phí vốn đã bắt đầu thẩm thấu ngay cả vào những ngân hàng có nền tảng lợi suất vốn dĩ tốt. Đáng lưu ý hơn, hệ số cho vay trên huy động của VPBank lên tới 110%, cao nhất trong nhóm được so sánh, đồng nghĩa với dư địa hấp thụ cú sốc thanh khoản mỏng hơn đáng kể so với các nhà băng khác.
Rủi ro đối với nhóm ngân hàng có hệ số cho vay trên huy động cao không chỉ dừng lại ở câu chuyện NIM trong ngắn hạn. Danh mục tín dụng của các ngân hàng này thường tập trung đáng kể vào lĩnh vực bất động sản và tiêu dùng cá nhân, hai phân khúc vốn nhạy cảm nhất với môi trường lãi suất cho vay duy trì ở mức cao trong thời gian dài. Khi chi phí vay vốn không hạ nhiệt qua nhiều quý liên tiếp, khả năng trả nợ của nhóm khách hàng này sẽ suy giảm dần. Điều này thường kéo theo sự gia tăng nợ xấu có độ trễ, bộc lộ rõ sau vài quý chứ không phản ánh ngay lập tức trên báo cáo tài chính hiện tại.
Nhìn tổng thể, cú sốc lãi suất từ Fed không tạo ra một tác động đồng nhất lên hệ thống ngân hàng Việt Nam. Nhóm có tỷ lệ CASA cao đang chứng minh khả năng chống chịu và thậm chí hưởng lợi trong giai đoạn bất lợi, trong khi nhóm phụ thuộc vào vốn kỳ hạn với hệ số cho vay trên huy động cao đang đứng trước áp lực kép cần được theo dõi sát trong các quý tới.
Nguồn: Fed tăng lãi suất: Những ngân hàng nào chịu ảnh hưởng nhiều nhất?
Tin liên quan
Các tin khác
Vinamilk được giới đầu tư ghi nhận nhờ cam kết tạo giá trị dài hạn
Kinh tế 26/09/2026 12:02

Giá vàng hôm nay 26/9: Dao động trong biên độ hẹp
Kinh tế - Tài chính 26/09/2026 11:37
Vì sao hưởng nhiều lợi thế, VCB vẫn bị điều chỉnh giá mục tiêu?
Tài chính 26/09/2026 07:00
TP Hồ Chí Minh quyết liệt tăng tốc, tạo động lực cho tăng trưởng cuối năm
Kinh tế 25/09/2026 15:00
Dữ liệu thuế mở thêm cửa vay vốn, nhưng chưa thể thay ngay “sổ đỏ”
Tài chính 25/09/2026 11:00
Cổ phiếu của doanh nghiệp đầu ngành có khả năng tạo lợi nhuận cuối năm
Chứng khoán 25/09/2026 07:00
Fed tăng lãi suất, thị trường chứng khoán Việt chịu những áp lực nào?
Tài chính 24/09/2026 13:00
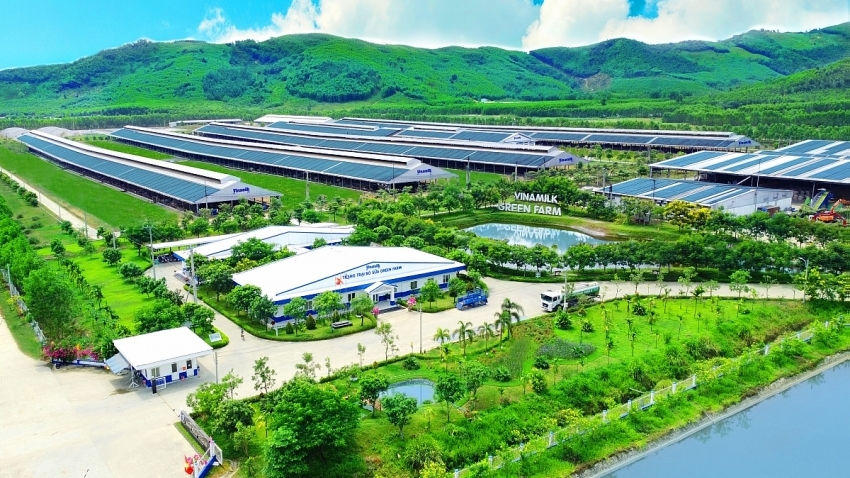
50 năm Vinamilk: Hành trình không ngừng nâng chuẩn
Kinh tế 24/09/2026 10:36
Giá vàng hôm nay 24/9: Vàng thế giới giảm sâu
Thị trường 24/09/2026 09:50
Tái cấu trúc hệ sinh thái vốn
Kinh tế - Tài chính 24/09/2026 09:00
Toàn cảnh thị trường tài chính xanh Việt Nam: Bước tiến sau 5 năm
Kinh tế 24/09/2026 07:00
BoJ tăng lãi suất lên cao nhất 31 năm, đồng yên vẫn yếu
Kinh tế 23/09/2026 17:00
Đón xu hướng dòng tiền nâng hạng, lựa chọn cổ phiếu nào?
Chứng khoán 23/09/2026 15:00
TP Hồ Chí Minh đổi mới xúc tiến, mở rộng thị trường xuất khẩu
Thị trường 23/09/2026 15:00
Chi phí vốn dâng cao, lãi vay vượt ngưỡng 10%
Tài chính 23/09/2026 13:00
Singapore cảnh báo khai thấp giá trị hàng nhập khẩu, doanh nghiệp Việt cần lưu ý
Thị trường 23/09/2026 11:00
Giá vàng hôm nay 23/9: Giảm tới gần 2 triệu/lượng sau một đêm
Thị trường 23/09/2026 10:13
Ngày đầu nâng hạng, VN-Index mất mốc 1.800 điểm, khối ngoại bán ròng gần 670 tỷ đồng
Chứng khoán 23/09/2026 09:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58