
Dư địa lạm phát thu hẹp, VN-Index đối mặt áp lực từ chính sách tiền tệ toàn cầu
Áp lực lạm phát thu hẹp dư địa chính sách
Theo báo cáo chiến lược tuần của MBS Research, tâm điểm của thị trường quốc tế trong tuần 14-18/9 là các cuộc họp chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed) và Ngân hàng Trung ương Nhật Bản (BOJ), trong bối cảnh lạm phát tại nhiều nền kinh tế vẫn tạo sức ép lên định hướng điều hành lãi suất. Báo cáo từ Bộ Lao động Mỹ cho thấy CPI tháng 8 tăng 0,4% so với tháng trước và 3,4% so với cùng kỳ năm trước, trong khi CPI lõi tăng 0,3% theo tháng, cao hơn 0,1 điểm phần trăm so với dự báo và tăng 2,4% so với cùng kỳ. Sau khi số liệu được công bố, thị trường lãi suất tương lai nâng xác suất Fed tăng lãi suất tại cuộc họp ngày 15-16/9 lên khoảng 87%, từ mức gần 70% trước đó.
Tại châu Âu, ECB đã tăng lãi suất thêm 0,25 điểm phần trăm lên 2,5%, mức cao nhất kể từ tháng 4/2025, đồng thời thị trường tiếp tục đặt cược vào khả năng ngân hàng trung ương này có thêm các đợt điều chỉnh lãi suất trong thời gian tới. Cùng với xu hướng chính sách tiền tệ thắt chặt, giá năng lượng tăng cũng làm gia tăng lo ngại về triển vọng lạm phát.
Trong tuần qua, giá dầu Brent tăng 8,7%, còn dầu WTI tăng 9,4%, dù cả hai cùng giảm hơn 2% trong phiên cuối tuần. Giá dầu tăng được xem là một trong những yếu tố có thể khiến lạm phát duy trì ở mức cao lâu hơn, qua đó gây thêm áp lực lên giá vàng và thị trường tài chính.
 |
Đối với Việt Nam, áp lực lạm phát trong nửa cuối năm đến từ cả yếu tố bên ngoài và bên trong, khiến dư địa kiểm soát CPI trong những tháng còn lại của năm thu hẹp đáng kể. Bộ Tài chính đã cập nhật ba kịch bản lạm phát năm 2026 với CPI bình quân lần lượt ở mức 4,5%, 5% và 5,5%, trong khi Ngân hàng Nhà nước dự báo lạm phát bình quân cả năm tăng khoảng 4,5–5,5%. Các tổ chức quốc tế cũng đưa ra những dự báo khác nhau, với mức lạm phát bình quân của Việt Nam dao động trong khoảng 3,8–5,2%, cho thấy mức độ bất định vẫn tương đối lớn.
Trong bối cảnh đó, khả năng điều hành chính sách tiền tệ sẽ phải cân bằng giữa yêu cầu hỗ trợ tăng trưởng và kiểm soát lạm phát, đồng thời duy trì ổn định thị trường tài chính. Một tín hiệu tích cực là áp lực thanh khoản ngắn hạn của hệ thống ngân hàng đã được cải thiện khi tính đến ngày 22/8, huy động vốn bằng VND tăng 8,77% so với đầu năm, vượt tốc độ tăng trưởng tín dụng 8,38%. So với cuối tháng 7, khi huy động vốn mới tăng 5,75% trong khi tín dụng đã tăng 8,38%, diễn biến này cho thấy khả năng huy động vốn của hệ thống đã có sự cải thiện đáng kể.
Tuy nhiên, mặt bằng lãi suất huy động vẫn được duy trì ở mức cao khi một số ngân hàng thương mại áp dụng lãi suất ưu đãi lên tới 8,5–9,4%/năm đối với tiền gửi trực tuyến hoặc phát hành chứng chỉ tiền gửi với lãi suất khoảng 8–9%/năm. Mặt bằng lãi suất này cho thấy nhu cầu củng cố nguồn vốn trung và dài hạn của các ngân hàng vẫn lớn, đặc biệt trong bối cảnh nhu cầu vốn thường tăng lên vào giai đoạn cuối năm.
VN-Index chịu sức ép từ nhiều phía
Trên thị trường trong nước, VN-Index đã trải qua tuần điều chỉnh mạnh nhất trong 7 tuần khi giảm 57,9 điểm, tương đương 3,12%, xuống 1.795,21 điểm và đánh mất ngưỡng 1.800 điểm. Áp lực giảm chủ yếu đến từ nhóm cổ phiếu vốn hóa lớn, trong đó riêng VIC khiến chỉ số giảm 20,6 điểm, VHM giảm 5,4 điểm và CTG giảm 2,3 điểm; xét theo nhóm vốn hóa, Midcap giảm 3,9%, VN30 giảm 2,4% và Smallcap giảm 2,3%.
Độ rộng thị trường cũng nghiêng mạnh về phía giảm khi số cổ phiếu giảm gấp khoảng 7 lần số cổ phiếu tăng, trong khi những nhóm có mức giảm tương đối nhẹ như dầu khí, sản xuất đường và du lịch chỉ chiếm số lượng hạn chế. Ngược lại, nhiều nhóm cổ phiếu được nhà đầu tư quan tâm chịu áp lực đáng kể, với chứng khoán giảm 5,7%, bất động sản dân cư giảm 5,6% và nhóm Vingroup giảm 4,8%.
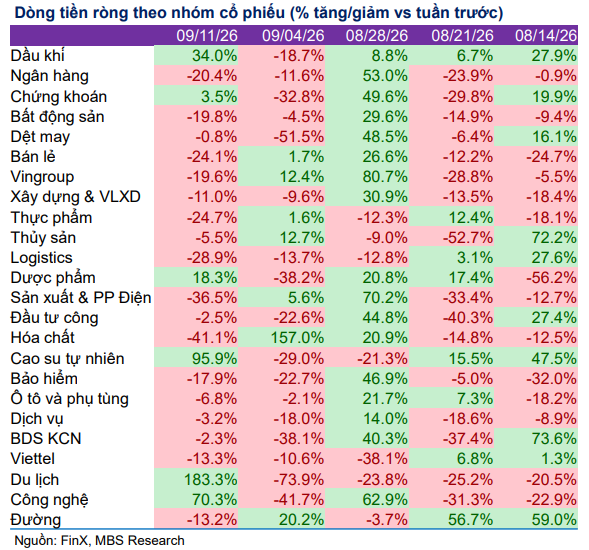 |
Diễn biến giá đi kèm thanh khoản suy giảm cho thấy dòng tiền đang có xu hướng thận trọng hơn. Thanh khoản bình quân toàn thị trường trong tuần đạt 16.673 tỷ đồng, giảm 8,7% so với tuần trước, trong đó thanh khoản khớp lệnh giảm 10,4%, còn 13.619 tỷ đồng. Tính từ đầu tháng 9, thanh khoản toàn thị trường giảm 8,3% so với tháng 8 và xuống mức thấp nhất kể từ đầu năm. Trong khi đó, khối ngoại tiếp tục bán ròng 1.571 tỷ đồng trong tuần, nâng giá trị bán ròng lũy kế từ đầu năm lên 96.654 tỷ đồng, tương đương khoảng 3,7 tỷ USD.
Áp lực đối với thị trường trong tuần này còn đến từ các sự kiện chính sách tiền tệ toàn cầu, khi cuộc họp của Fed diễn ra ngày 15–16/9 và cuộc họp của BOJ diễn ra ngày 18–19/9. Theo MBS, nếu BOJ tiếp tục thắt chặt tiền tệ, thị trường toàn cầu có thể xuất hiện tác động gián tiếp tới dòng chảy thanh khoản, trong khi quyết định của Fed sẽ tiếp tục được theo dõi trong mối liên hệ với diễn biến lạm phát của Mỹ.
Bên cạnh yếu tố tiền tệ, quá trình FTSE chính thức nâng hạng thị trường chứng khoán Việt Nam lên thị trường mới nổi từ ngày 21/9 cũng có thể tạo ra những biến động kỹ thuật trong ngắn hạn. Các quỹ ETF mô phỏng chỉ số Frontier Markets sẽ phải tất toán danh mục cổ phiếu Việt Nam trước thời điểm nâng hạng, trong khi các quỹ Emerging Markets chỉ giải ngân đợt đầu với tỷ trọng khoảng 10% trong năm 2026 và các đợt tiếp theo dự kiến diễn ra trong năm 2027. Sự lệch pha về thời điểm giữa nguồn cung từ các quỹ Frontier Markets và dòng tiền mới từ nhóm Emerging Markets có thể khiến áp lực hấp thụ cung trong ngắn hạn gia tăng, trong đó dòng tiền trong nước sẽ đóng vai trò quan trọng hơn.
VN-Index bước vào vùng kiểm tra quan trọng
Về diễn biến kỹ thuật, VN-Index hiện vẫn cao hơn vùng đáy thứ hai quanh 1.730 điểm, nhưng áp lực bán đã khiến một số nhóm cổ phiếu như chứng khoán, bán lẻ, bảo hiểm, logistics, bất động sản khu công nghiệp và đầu tư công xuyên qua các vùng hỗ trợ được theo dõi. MBS đánh giá thị trường hiện chưa có nhiều động lực hỗ trợ trong ngắn hạn, trong khi thanh khoản giảm xuống mức thấp cho thấy tâm lý chờ đợi đang chiếm ưu thế, nhất là khi thị trường bước vào tuần có nhiều sự kiện quan trọng.
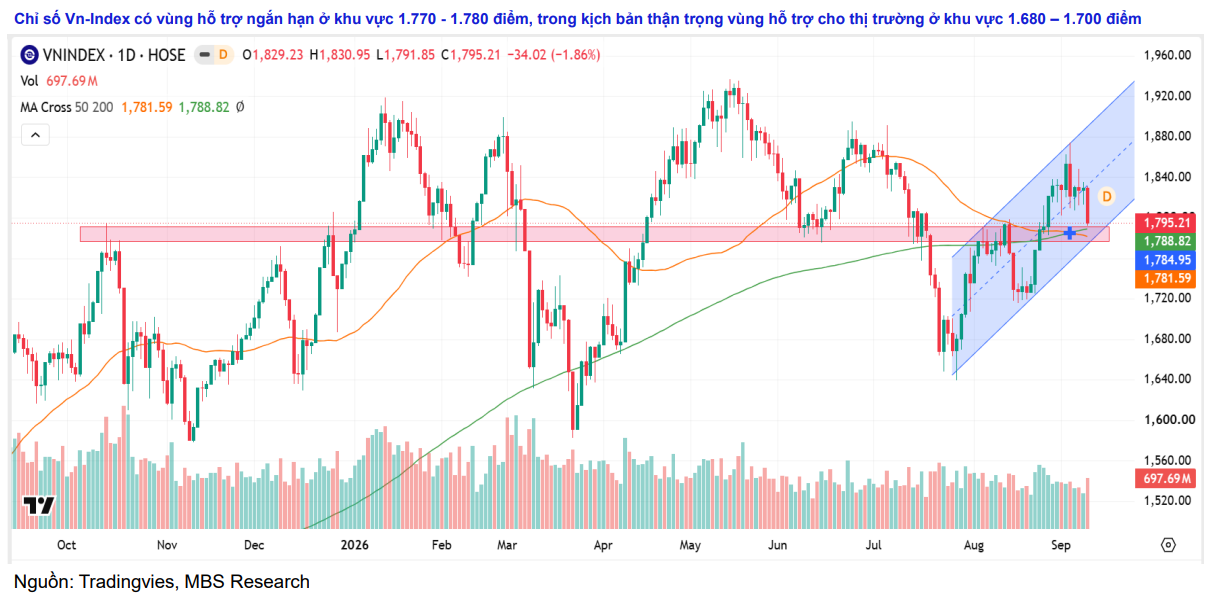 |
Vùng hỗ trợ ngắn hạn của VN-Index được xác định quanh 1.770–1.780 điểm, trong khi kịch bản thận trọng hơn đưa vùng hỗ trợ tiếp theo về 1.680–1.700 điểm. Trong bối cảnh chỉ số và diễn biến của từng nhóm cổ phiếu đang có sự phân hóa, MBS cho rằng nhà đầu tư cần chú ý nhiều hơn đến vị thế của từng cổ phiếu thay vì chỉ tham chiếu diễn biến chung của VN-Index.
Nhìn rộng hơn, bốn tháng cuối năm 2026 được đánh giá là giai đoạn dư địa cho sai số chính sách không còn nhiều khi áp lực lạm phát trong nước kết hợp với những biến động từ môi trường tiền tệ quốc tế. Việc duy trì ổn định vĩ mô và kiểm soát lạm phát vì vậy tiếp tục là nền tảng quan trọng để hỗ trợ tăng trưởng và ổn định thị trường tài chính, trong khi tác động dài hạn từ việc nâng hạng thị trường cần được phân biệt với những biến động dòng tiền mang tính kỹ thuật trong giai đoạn chuyển đổi.
Trong ngắn hạn, diễn biến của VN-Index sẽ phụ thuộc vào khả năng giữ các vùng hỗ trợ quan trọng, thanh khoản thị trường, dòng vốn ngoại cũng như phản ứng của nhà đầu tư trước các quyết định chính sách tiền tệ của Fed và BOJ. Việc FTSE nâng hạng có thể mở ra triển vọng cải thiện khả năng tiếp cận dòng vốn quốc tế về dài hạn, nhưng quá trình chuyển đổi cũng đặt thị trường trước một giai đoạn cần hấp thụ lượng cung kỹ thuật đáng kể trước khi các dòng vốn mới được giải ngân đầy đủ.
Nguồn: Dư địa lạm phát thu hẹp, VN-Index đối mặt áp lực từ chính sách tiền tệ toàn cầu
Tin liên quan
Cùng chuyên mục
Dư địa lạm phát thu hẹp, VN-Index đối mặt áp lực từ chính sách tiền tệ toàn cầu
Chứng khoán 16/09/2026 15:00
Các tin khác
VPB, VHM, MCH, FPT, MSN và HPG sẽ được giao dịch mạnh tuần này, vì sao?
Kinh tế - Tài chính 16/09/2026 11:00
Chứng khoán Việt Nam trước kỳ cơ cấu lịch sử tháng 9/2026
Chứng khoán 14/09/2026 07:00
Hấp thụ trái phiếu Chính phủ và lời giải căn bản của bài toán tài khóa
Chứng khoán 13/09/2026 07:00

Trái phiếu doanh nghiệp chuyển biến: Tỷ lệ chậm trả "chạm đáy"
Chứng khoán 12/09/2026 07:00

Đề xuất định hướng quản trị công ty sau thị trường nâng hạng
Chứng khoán 11/09/2026 09:00
Hiệu suất quỹ mở cải thiện khi thị trường hồi phục
Chứng khoán 10/09/2026 09:00
"Bật" cơ chế giám sát cổ phiếu sau nâng hạng
Chứng khoán 09/09/2026 07:00
Làn sóng IPO thúc đẩy luân chuyển dòng vốn trên thị trường chứng khoán
Chứng khoán 08/09/2026 13:00
Cổ phiếu nào sẽ hút mạnh vốn ngoại?
Chứng khoán 07/09/2026 09:00
Tái cơ cấu danh mục rổ VN30, cổ phiếu nào được mua nhiều nhất?
Chứng khoán 06/09/2026 09:00
Những cổ phiếu có thể biến động mạnh khi FTSE Vietnam 30 tái cơ cấu
Chứng khoán 05/09/2026 17:00
PMI tăng mạnh nhất trong nhiều tháng qua, áp lực lạm phát giảm từ sản xuất
Chứng khoán 04/09/2026 07:00
Chứng khoán thường diễn biến ra sao sau kỳ nghỉ lễ 2/9?
Chứng khoán 03/09/2026 15:00
Kỳ vọng cải thiện hiệu suất danh mục đầu tư tăng trưởng
Chứng khoán 02/09/2026 09:00
Hàng trăm nghìn tỷ đồng mắc kẹt trong tồn kho địa ốc
Chứng khoán 01/09/2026 15:00
Ngược chiều khối ngoại, tự doanh bán ròng hơn 2.500 tỷ đồng trong tháng 8
Chứng khoán 01/09/2026 09:00
Tái cơ cấu danh mục tháng 9 từ 3 động lực trên thị trường
Chứng khoán 31/08/2026 11:00
VN-Index tăng tuần thứ hai liên tiếp, động lực nào giữ nhịp thị trường sau kỳ nghỉ lễ?
Chứng khoán 30/08/2026 13:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16

WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58