
Rủi ro tín dụng sẽ bình ổn hơn trong 6 tháng cuối năm
Rủi ro tín dụng dự kiến bình ổn hơn
Theo kết quả điều tra xu hướng tín dụng của các tổ chức tín dụng - điều tra thực hiện trong tháng 6 với sự tham gia của các TCTD, chi nhánh ngân hàng nước ngoài, tỷ lệ trả lời đạt 99,1% - các đơn vị tham gia cho biết, rủi ro tín dụng của các khoản vay được nhận định “tăng nhẹ” trong 6 tháng đầu năm 2026, nhưng dự kiến sẽ bình ổn hơn trong 6 tháng cuối năm 2026. Các TCTD cũng dự báo rủi ro tổng thể “tăng” trong năm 2026.
Theo mục đích khoản vay, các TCTD dự báo rủi ro tín dụng năm 2026 “tăng” ở 11/15 lĩnh vực, trong đó lĩnh vực Đầu tư kinh doanh bất động sản được đánh giá có mức độ rủi ro gia tăng cao nhất, tiếp đến là Kinh doanh xuất nhập khẩu, Xây dựng, Đầu tư kinh doanh chứng khoán, và Vay qua thẻ tín dụng, Kinh doanh tài chính, ngân hàng và bảo hiểm, Phát triển nông, lâm, thủy sản, Mua nhà ở, thuê, thuê mua nhà ở; xây dựng, sửa chữa nhà ở, Đầu tư ngành vận tải, kho bãi (bao gồm dịch vụ logistic), Đầu tư, kinh doanh du lịch và Công nghiệp chế biến chế tạo.
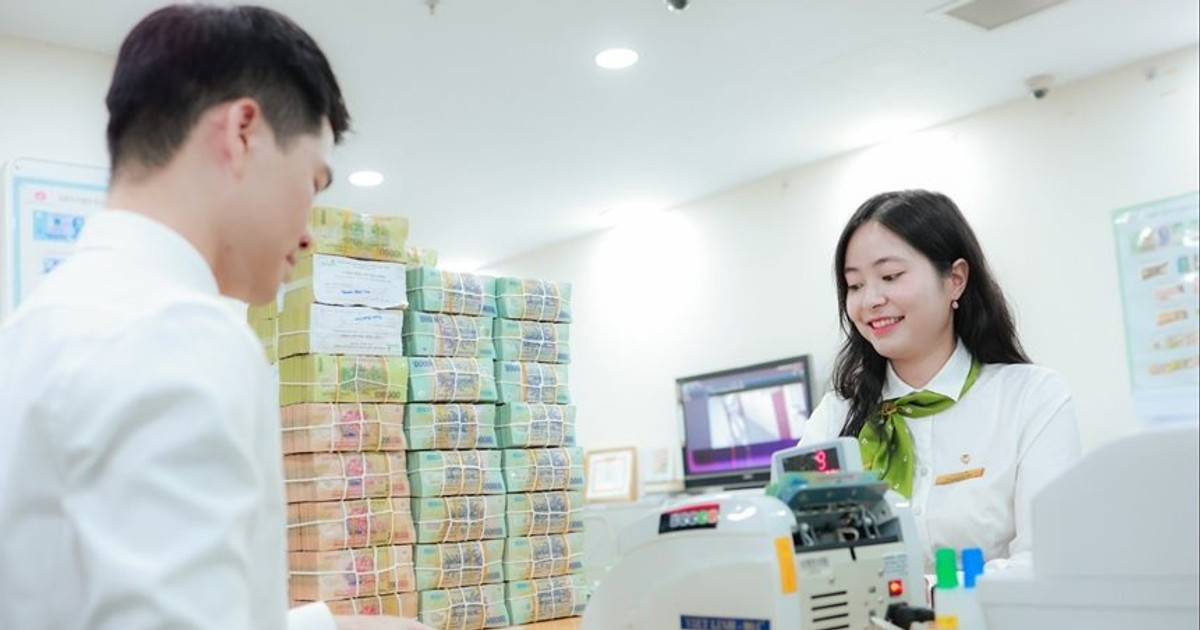 |
| Các tổ chức tín dụng dự kiến rủi ro tín dụng sẽ bình ổn hơn trong 6 tháng cuối năm 2026. (Ảnh minh họa: Quốc Tuấn) |
Đánh giá cho năm 2027, các TCTD dự báo mặt bằng rủi ro sẽ tiếp tục “tăng nhẹ” so với năm 2026.
Nhu cầu tín dụng tiếp tục cải thiện
Theo đánh giá của các TCTD, nhu cầu tín dụng tổng thể của khách hàng trong 6 tháng đầu năm 2026 được các TCTD nhận định tiếp tục cải thiện, nhưng vẫn thấp hơn so với mức kỳ vọng ghi nhận tại kỳ điều tra trước. Trong 6 tháng cuối năm 2026, các TCTD kỳ vọng nhu cầu tín dụng tổng thể của khách hàng tiếp tục được cải thiện tốt hơn 6 tháng đầu năm, tập trung ở nhóm khách hàng doanh nghiệp và nhu cầu vay của lĩnh vực công nghiệp chế biến chế tạo.
Tuy nhiên, tại cuộc điều tra này, các TCTD đã điều chỉnh thu hẹp kỳ vọng về mức độ gia tăng nhu cầu tín dụng của khách hàng trong năm 2026 so với năm 2025 theo hướng thận trọng hơn ở tất cả các lĩnh vực khảo sát. Trong các nhu cầu vay vốn được khảo sát, nhu cầu vay vốn phục vụ phát triển công nghiệp và xây dựng tiếp tục được kỳ vọng gia tăng tích cực nhất, tiếp theo là thương mại và dịch vụ, vay phục vụ đời sống và tiêu dùng, tín dụng xanh; vay phát triển nông, lâm, thủy sản và đầu tư ứng dụng công nghệ cao. Bên cạnh đó, trong năm 2026, nhu cầu vay vốn của nhóm khách hàng doanh nghiệp được dự báo tăng cao hơn khách hàng cá nhân, nhu cầu vay bằng VND cao hơn ngoại tệ và nhu cầu vay ngắn hạn tương đương với các khoản vay trung và dài hạn.
Các TCTD tiếp tục dự báo các yếu tố vĩ mô và lãi suất như triển vọng tăng trưởng kinh tế; sự thay đổi nhu cầu đầu tư vào sản xuất kinh doanh; hay xu hướng thay đổi lãi suất cho vay của TCTD sẽ ảnh hưởng tích cực đến sự gia tăng nhu cầu tín dụng của nhóm khách hàng doanh nghiệp trong 6 tháng cuối năm và cả năm 2026. Bên cạnh các nhân tố trên, các TCTD cũng kỳ vọng tác động tích cực từ các nhân tố Chất lượng phục vụ của TCTD; cải tiến sản phẩm cho vay; hay cơ hội đầu tư mới và sự thay đổi trong hoạt động xuất, nhập khẩu xuất phát từ việc ký kết và triển khai các thỏa thuận thương mại song phương hoặc đa phương, qua đó góp phần thúc đẩy nhu cầu vay vốn của các khách hàng doanh nghiệp trong năm 2026. Đối với nhóm khách hàng cá nhân, ngoài các yếu tố vĩ mô và lãi suất như nêu trên, nhân tố Chính sách thuế, ưu đãi; chính sách quản lý mới đối với thị trường bất động sản được dự báo tác động nhiều đến sự gia tăng nhu cầu vay vốn của nhóm khách hàng này trong 6 tháng cuối năm và cả năm 2026.
Khả năng đáp ứng vốn cho nền kinh tế
Về việc sẵn sàng đáp ứng vốn cho nền kinh tế, trong 6 tháng đầu năm 2026, các TCTD tiếp tục đáp ứng nhu cầu vay vốn tổng thể của khách hàng ở mức độ cao với 90,0% TCTD cho biết đã đáp ứng từ 75% nhu cầu vay vốn trở lên, cao hơn so với tỷ lệ 86,5% của 6 tháng cuối năm 2025 và 89,9% của 6 tháng đầu năm 2025.
Đối với nhóm các NHTM có tầm quan trọng hệ thống, tỷ lệ đáp ứng từ 75% nhu cầu vay vốn trở lên tiếp tục là 100%. Các nhân tố khiến TCTD chỉ đáp ứng dưới 75% nhu cầu vay vốn của khách hàng trong 6 tháng đầu năm 2026 được các TCTD nhận định là “Khẩu vị rủi ro của đơn vị”; “Giới hạn tỷ lệ cho vay/ huy động vốn”; “Triển vọng kinh tế”; “Chính sách định hướng/quản lý các ngành kinh tế của Chính phủ” và “Yêu cầu của NHNN về an toàn vốn”. Các nhân tố này về cơ bản giống với 6 tháng cuối năm 2025 nhưng tại kỳ điều tra này, nhân tố “Triển vọng kinh tế” được các TCTD bổ sung vào nhóm các nhân tố ảnh hưởng nhiều tới mức độ đáp ứng nhu cầu tín dụng của khách hàng.
Ở đây cần phải nói thêm rằng một số các nhân tố được các TCTD chỉ ra tác động đến khả năng đáp ứng nhu cầu vay vốn, đã và đang được cơ quan quản lý tháo gỡ. Chẳng hạn với "Giới hạn tỷ lệ cho vay/ huy động vốn", Ngân hàng Nhà nước đã ban hành Thông tư 25, với quy định tỷ lệ tối đa nguồn vốn ngắn hạn được sử dụng để cho vay trung và dài hạn của các ngân hàng, chi nhánh ngân hàng nước ngoài được nâng từ mức 30% hiện tại lên 40%. Thông tư có hiệu lực từ 1/7/2026 dự kiến sẽ tháo gỡ vướng mắc này.
Bên cạnh đó, nhân tố "Triển vọng kinh tế" đang được đánh giá tích cực với dự báo của các định chế quốc tế nâng tăng trưởng GDP của Việt Nam, trong điều kiện thuận lợi của đà tăng trưởng nửa đầu năm, chỉ số PMI ngành sản xuất Việt Nam duy trì tiếp tục mức trên 50 điểm trong tháng 6 khi số lượng đơn đặt hàng mới tiếp tục tăng và áp lực lạm phát giảm bớt, cùng với các chính sách tiền tệ - tài khóa phối hợp, đặc biệt tài khóa có tính hỗ trợ và thúc đẩy đầu tư công.
Tiêu chuẩn tín dụng: Không thay đổi hoặc nới lỏng
Trong 6 tháng đầu năm 2026, phần lớn các TCTD tiếp tục xu hướng “không thay đổi” hoặc “nới lỏng” nhẹ tiêu chuẩn tín dụng, trong đó, tập trung “nới lỏng” nhẹ với khách hàng cá nhân hơn là đối với doanh nghiệp và các lĩnh vực ưu tiên như Tín dụng xanh, Cho vay đầu tư ứng dụng công nghệ cao, Đầu tư công nghiệp hỗ trợ, Phát triển nông, lâm, thủy sản, Kinh doanh xuất nhập khẩu cùng các lĩnh vực: Vay qua thẻ tín dụng, Công nghiệp chế biến chế tạo, Mua nhà ở, thuê, thuê mua nhà ở, Đầu tư ngành vận tải, kho bãi (bao gồm dịch vụ logistic), trong khi tiếp tục “thắt chặt” tiêu chuẩn tín dụng đối với các lĩnh vực: Đầu tư kinh doanh chứng khoán, Đầu tư kinh doanh bất động sản, Kinh doanh tài chính, ngân hàng và bảo hiểm, Đầu tư, kinh doanh du lịch, Xây dựng, Sản xuất, phân phối điện.
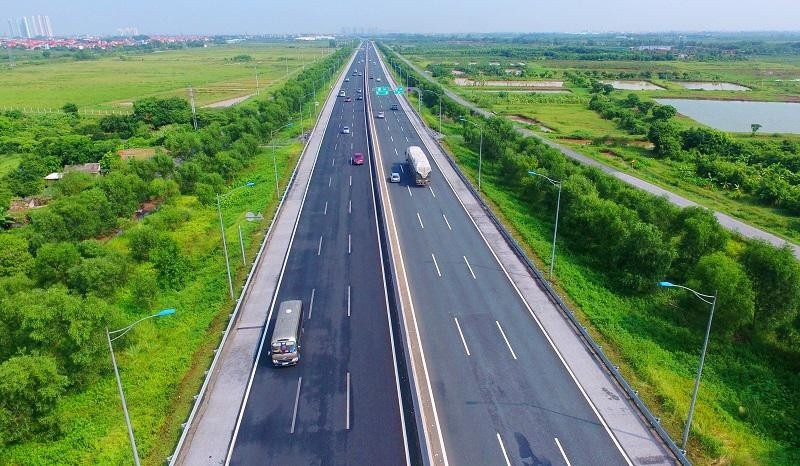 |
| "Triển vọng kinh tế khả quan" với động lực thúc đẩy đầu tư công là một trong những căn cứ chủ yếu của xu hướng “nới lỏng” nhẹ tiêu chuẩn tín dụng trong năm 2026. (Ảnh minh họa) |
Chuyển sang 6 tháng cuối năm 2026, các TCTD dự kiến giữ “không đổi” tiêu chuẩn tín dụng đối với nhóm khách hàng cá nhân và “thắt chặt” nhẹ đối với nhóm khách hàng là doanh nghiệp; “nới lỏng” nhẹ tiêu chuẩn tín dụng đối với hầu hết các lĩnh vực, ngành nghề ưu tiên nhưng có xu hướng “thắt chặt” nhẹ tiêu chuẩn tín dụng đối với các lĩnh vực khác (Đầu tư kinh doanh chứng khoán, Đầu tư kinh doanh bất động sản, Kinh doanh tài chính, ngân hàng và bảo hiểm, Đầu tư, kinh doanh du lịch, Xây dựng…). Các TCTD cho biết đã và sẽ tiếp tục xu hướng giữ “không đổi” hoặc “nới lỏng” tiêu chuẩn tín dụng đối với các khoản Cho vay ngắn hạn và Cho vay bằng VND, trong khi đó “thắt chặt” nhẹ tiêu chuẩn tín dụng đối với các khoản Cho vay trung và dài hạn và Cho vay bằng ngoại tệ.
Theo các TCTD, căn cứ chủ yếu của xu hướng “nới lỏng” nhẹ tiêu chuẩn tín dụng trong năm 2026 là trên cơ sở đánh giá “Triển vọng kinh tế vĩ mô khả quan” và tác động tích cực của “Chính sách định hướng/quản lý phát triển các ngành kinh tế của Chính phủ”, “Chính sách định hướng/quản lý tín dụng của Chính phủ/NHNN”, ngoài ra, tại kỳ điều tra này, các TCTD cho biết “Năng lực tài chính của đơn vị cải thiện” cũng là một trong những căn cứ để lựa chọn “nới lỏng” tiêu chuẩn tín dụng, trong khi yếu tố khiến một số TCTD lựa chọn ”thắt chặt” tiêu chuẩn tín dụng trong năm 2026 là “Mức độ rủi ro của thị trường” tăng lên, bao gồm: “Rủi ro từ phía khách hàng” và “Rủi ro ngành nghề”.
Tiếp tục xu hướng nới lỏng nhẹ trong 6 tháng cuối năm 2025, trong 6 tháng đầu năm 2026, các TCTD cho biết tiếp tục ”nới lỏng” các điều kiện và điều khoản cho vay tổng thể đối với khách hàng doanh nghiệp (dự kiến ”thắt chặt” nhẹ đối với cho vay đầu tư kinh doanh chứng khoán và bất động sản, trong khi ”nới lỏng” nhẹ đối với cho vay sản xuất kinh doanh), trong khi đó lại có xu hướng ”thắt chặt” nhẹ đối với khách hàng cá nhân (áp dụng đối với cả cho vay phục vụ đời sống, cho vay mua bất động sản để ở và sử dụng thẻ tín dụng).
Trong 6 tháng cuối năm 2026, các điều kiện và điều khoản cho vay tổng thể đối với khách hàng doanh nghiệp được dự kiến thắt chặt nhẹ đối với cả 2 nhóm khách hàng. Xét riêng nhóm ngân hàng có tầm quan trọng hệ thống, các điều khoản, điều kiện cho vay tổng thể đối với khách hàng doanh nghiệp được nhận định đã ”nới lỏng” nhẹ trong 6 tháng qua và được dự kiến tiếp tục ”nới lỏng” trong 6 tháng cuối năm 2026, trong khi đó, nhận định ”thắt chặt” nhẹ đối với khách hàng cá nhân trong 6 tháng qua và dự kiến tiếp tục ”thắt chặt” nhẹ trong 6 tháng cuối năm 2026.
Về động lực tăng trưởng tín dụng, “Xây dựng”;“Công nghiệp chế biến, chế tạo”; “Bán buôn và bán lẻ”; “Sản xuất thức ăn và đồ uống” là 04 lĩnh vực kinh tế được nhiều TCTD lựa chọn là động lực tăng trưởng tín dụng nhất trong 6 tháng đầu năm 2026 và dự kiến cho năm 2026-2027.
Nguồn: Rủi ro tín dụng sẽ bình ổn hơn trong 6 tháng cuối năm
Tin liên quan
Cùng chuyên mục
Giải ngân vốn đầu tư công đạt 64,6% kế hoạch
Tài chính 23/10/2026 17:00
Khơi thông vốn đầu tư, giảm áp lực cho ngân hàng
Tài chính 23/10/2026 13:00
Giảm lãi suất: Không thể chỉ dừng lại ở "bao nhiêu" và "bao lâu"
Tài chính 23/10/2026 10:46
Giảm lãi suất, động lực cho doanh nghiệp "bứt tốc" dịp cuối năm
Tài chính 22/10/2026 15:00
Giảm lãi suất cho vay thực chất
Tài chính 22/10/2026 13:00
Ngân hàng Nhà nước yêu cầu giảm lãi suất thực chất
Tài chính 22/10/2026 08:05
Các tin khác
Gia tăng sự phân hóa tín nhiệm giữa các nhóm ngành
Kinh tế - Tài chính 22/10/2026 07:00
Kiều hối về TP HCM tăng mạnh trong quý III/2026, dự báo cả năm đạt 9,5 - 9,8 tỷ USD
Tài chính 21/10/2026 09:00
"Lãi suất huy động không giảm thì không thể có cơ sở giảm lãi suất cho vay"
Tài chính 20/10/2026 09:00
NHNN yêu cầu giảm lãi suất, ngân hàng không tuân thủ có thể bị hạ room tín dụng năm 2027
Tài chính 19/10/2026 17:00
Ngân hàng triển khai đợt giảm lãi suất cho vay
Tài chính 19/10/2026 13:00
Ngân hàng cần giảm lãi suất tiền gửi tối thiểu 0,5%/năm cho kỳ hạn từ 6 tháng
Tài chính 19/10/2026 07:00
Đằng sau màn trình diễn ngoạn mục của ‘xe bay’ Tesla Roadster
Kinh tế - Tài chính 18/10/2026 07:10
FiinRatings: Triển vọng tín dụng ngành ngân hàng ổn định
Tài chính 18/10/2026 07:00
Ngân hàng chạy đua lợi nhuận 2026: Cân bằng giữa mở rộng tín dụng và kiểm soát rủi ro
Kinh tế - Tài chính 17/10/2026 14:58
Sức bật cho doanh nghiệp từ nguồn vốn ESG
Tài chính 17/10/2026 09:00
Động lực nào đưa giá vàng lập đỉnh mới?
Kinh tế - Tài chính 16/10/2026 10:24
Lãi suất lên sát 20%, vay vốn thế nào để giữ an toàn tài chính?
Kinh tế - Tài chính 16/10/2026 10:11
Dự báo Ngân hàng Nhà nước giữ nguyên lãi suất điều hành đến hết 2027
Tài chính 15/10/2026 07:00
Cải cách các kênh huy động, bổ sung vốn cho hệ thống ngân hàng
Tài chính 13/10/2026 07:00
Lãi suất thả nổi lên gần 20%; tỷ giá hạ nhiệt nhanh
Tài chính 12/10/2026 09:47
Ngân hàng kỳ vọng tín dụng tăng trưởng 16,4% trong 2026
Tài chính 12/10/2026 09:00
Tăng dư địa cho vay có chất lượng
Tài chính 11/10/2026 13:00
Ngành nào sẽ dẫn đầu tăng trưởng lợi nhuận quý III/2026?
Tài chính 11/10/2026 07:00

Nỗ lực gỡ thẻ vàng thủy sản và khai thác nghề cá có trách nhiệm tại các vùng biển.
Video 11/02/2025 16:16
WORLDBANK DỰ BÁO KINH TẾ VIỆT NAM NĂM 2024 VÀ NĂM 2025 | NHỊP ĐẬP THỊ TRƯỜNG #62
Video 24/05/2024 15:33

Tọa đàm “Xúc tiến thương mại: Khơi thông đầu ra cho sản phẩm OCOP”
Video 20/11/2023 17:25
Trao yêu thương cho em
Video 10/10/2022 14:03
Kon Tum giải cứu nạn nhân bị lừa bán sang Campuchia
Video 10/10/2022 13:58